
Melihat dari mana kas masuk, ke mana kas digunakan, dan mengapa laba perusahaan tidak selalu sama dengan uang di rekening.
Ambil contoh seorang pemilik toko bahan bangunan di pinggir kota. Akhir tahun, pembukuannya mencatat untung ratusan juta rupiah. Tiga minggu kemudian, gaji karyawan dan tagihan semen jatuh tempo bersamaan, dan saldo rekeningnya tidak cukup untuk membayar keduanya. Untung di atas kertas, tetapi uangnya ke mana?
Jawabannya hampir selalu tersimpan di laporan arus kas. Laporan arus kas adalah laporan keuangan yang mencatat dari mana kas perusahaan berasal dan ke mana kas itu digunakan selama satu periode, dikelompokkan menjadi aktivitas operasi, investasi, dan pendanaan. Cara membaca laporan arus kas yang paling sederhana pun dimulai dari dua pertanyaan itu: uangnya datang dari mana, dan pergi ke mana?
Pertanyaan ini penting karena akuntansi memakai basis akrual. Penjualan diakui ketika barang sudah diserahkan walaupun pelanggan belum membayar, dan biaya dicatat ketika kewajibannya timbul walaupun pembayarannya menyusul. Akibatnya, perusahaan bisa membukukan laba sambil kehabisan napas di sisi kas. Karena itu, PSAK 207 tentang Laporan Arus Kas (dahulu PSAK 2) mewajibkan perubahan kas dan setara kas dikelompokkan ke dalam tiga aktivitas tadi, sejalan dengan standar internasional IAS 7 Statement of Cash Flows.
Bayangkan laporan arus kas sebagai mutasi rekening yang kita cetak di bank. Slip gaji, yang mirip laporan laba rugi, bisa menunjukkan penghasilan besar, tetapi mutasi rekeninglah yang jujur memperlihatkan kapan uang benar-benar masuk dan keluar (dan biasanya mutasi rekening juga yang paling cepat membuat kita insaf soal jajan kopi kekinian). Isi mutasi itu kira-kira terbagi tiga: gaji dan belanja bulanan (operasi), membeli motor atau laptop untuk bekerja (investasi), serta pinjaman dan cicilan (pendanaan).
Sebagai bahan latihan, kita memakai satu contoh yang berjalan dari awal sampai akhir: laporan arus kas perusahaan manufaktur imajiner danieel.id Company untuk tahun yang berakhir 31 Desember 2019. Contoh ini disusun dengan merujuk buku Principles of Managerial Finance edisi ke-13 karya Lawrence J. Gitman dan Chad J. Zutter. Seluruh angka dinyatakan dalam ribuan dolar AS ($000) dan hanya untuk pembelajaran, bukan rekomendasi investasi.
Ada enam langkah yang saling berkaitan. Kita mulai dari hubungan yang paling sering membingungkan: laba versus kas.
Cara Membaca Laporan Arus Kas dan Hubungannya dengan Laba
Laporan arus kas metode tidak langsung selalu dimulai dari laba bersih, lalu menyesuaikannya dengan pos nonkas dan perubahan modal kerja sampai diperoleh kas yang benar-benar dihasilkan kegiatan operasi. Itulah sebabnya angka laba bersih tidak bisa langsung dianggap sebagai uang tunai yang masuk ke rekening perusahaan.
Standar akuntansi sebenarnya mengenal dua cara penyajian. Metode langsung menampilkan penerimaan dari pelanggan dan pembayaran kepada pemasok serta karyawan satu per satu, sedangkan metode tidak langsung berangkat dari laba. Menurut ulasan ACCA tentang IAS 7, metode langsung lebih dianjurkan, tetapi sebagian besar entitas justru memakai metode tidak langsung. Contoh danieel.id Company pun memakai metode tidak langsung.
Contoh paling mudah adalah penjualan kredit. Toko bangunan tadi mungkin mengirim semen dan besi ke sebuah proyek perumahan dengan tempo pembayaran 60 hari. Penjualannya sudah tercatat dan labanya sudah diakui, tetapi uangnya masih “parkir” di akun piutang. Jadi, kenaikan piutang berarti sebagian laba belum berubah menjadi kas.
Arah sebaliknya berlaku untuk depresiasi dan amortisasi. Keduanya mengurangi laba di laporan laba rugi, tetapi tidak membuat satu rupiah pun keluar dari kas pada periode berjalan, sehingga ditambahkan kembali. Logika yang sama dipakai saat menghitung EBITDA, seperti dibahas dalam perbedaan EBITDA dan net profit. Asal-usul laba pada contoh ini dapat ditelusuri di artikel cara membaca laporan laba rugi perusahaan, sedangkan perubahan piutang, persediaan, utang, dan aset tetap ada di artikel cara membaca neraca perusahaan.
Ringkasan Contoh Laporan Arus Kas danieel.id Company
Laporan arus kas danieel.id Company tahun 2019 menunjukkan kas dari operasi sebesar $801, kas untuk investasi sebesar $1.251, dan kas dari pendanaan sebesar $696, sehingga kas dan surat berharga naik bersih $246.
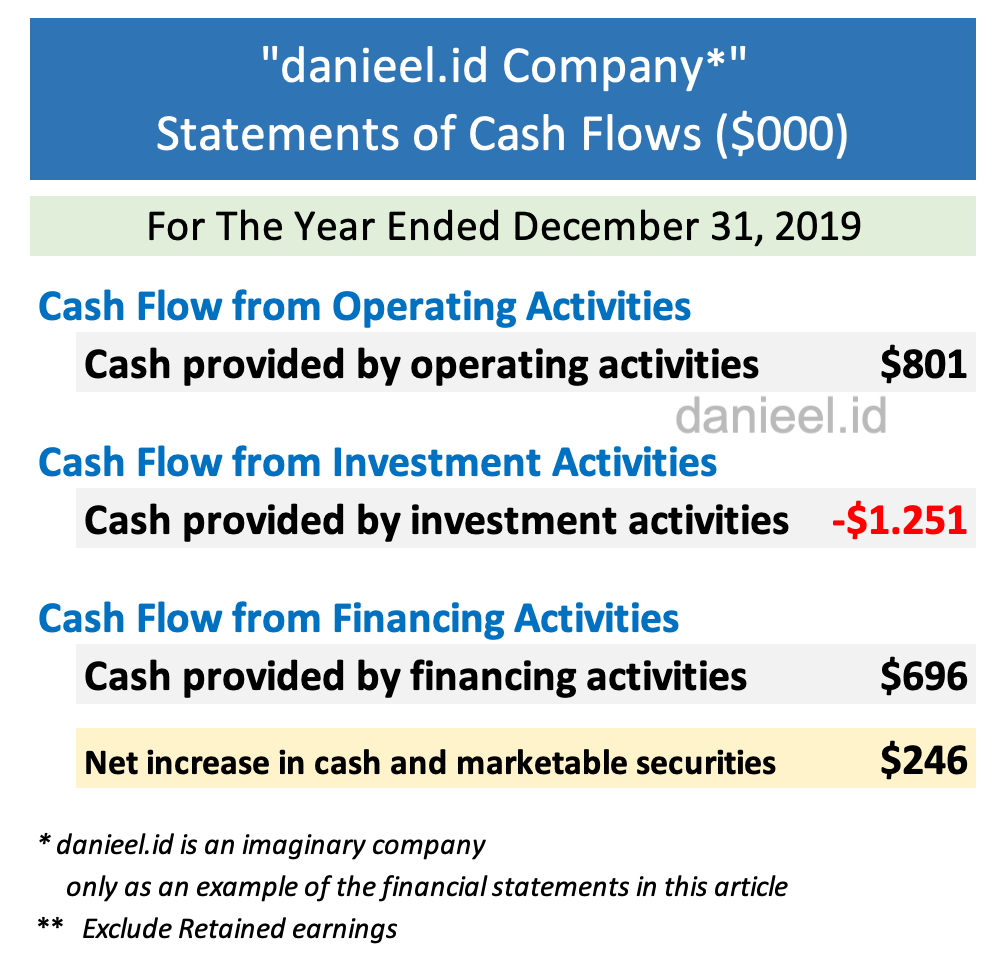
Pemeriksaan pertama dalam cara membaca laporan arus kas adalah memastikan jumlah ketiga kelompok aktivitas sama dengan kenaikan atau penurunan kas bersih:
$801 − $1.251 + $696 = $246
Angkanya cocok. Yang lebih menarik adalah proporsinya. Untuk setiap $1 kas yang dihasilkan operasi, perusahaan membelanjakan sekitar $1,56 untuk investasi. Artinya, sejak awal kita sudah tahu bahwa danieel.id Company sedang berekspansi lebih cepat daripada kemampuan kas operasinya, dan selisihnya pasti ditutup dari sumber lain. Tiga bagian berikutnya membedah detailnya.
Arus Kas dari Aktivitas Operasi (Operating Activities)
Arus kas operasi danieel.id Company sebesar $801 berasal dari laba bersih $560 yang ditambah biaya nonkas dan disesuaikan dengan perubahan modal kerja. Bagian ini menggambarkan kas yang dihasilkan atau dipakai oleh kegiatan utama perusahaan, yaitu memproduksi dan menjual barang.
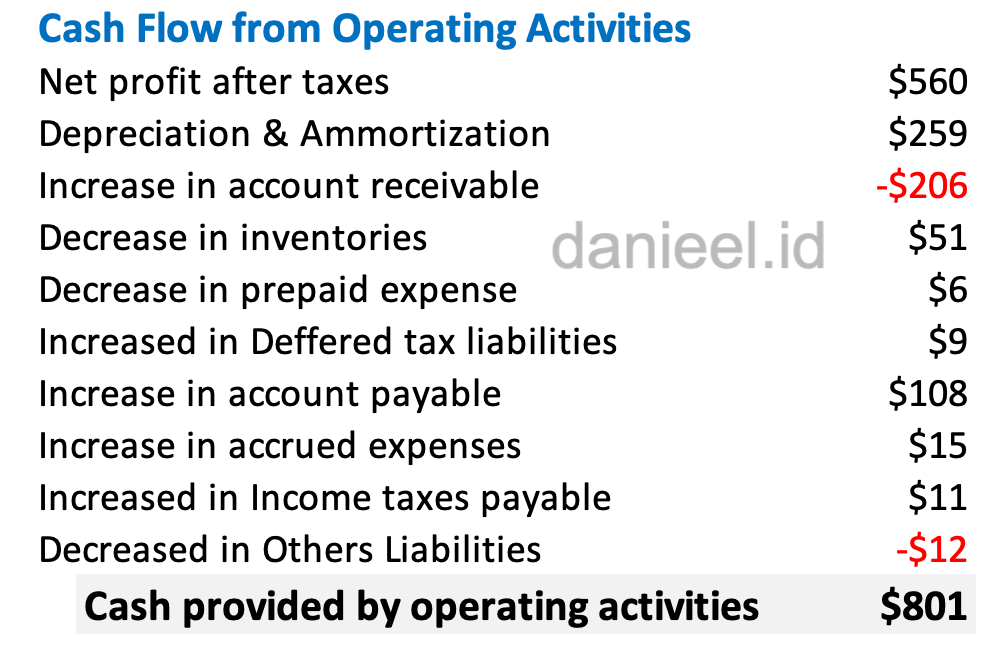
Perhitungannya dimulai dari laba bersih setelah pajak $560. Depresiasi dan amortisasi $259 ditambahkan kembali karena keduanya biaya nonkas. Lalu masuk ke modal kerja: piutang usaha naik $206 sehingga dicatat sebagai arus kas keluar, karena penjualan sudah diakui tetapi uangnya belum diterima. Sebaliknya, persediaan turun $51 dan biaya dibayar di muka turun $6. Penurunan ini melepaskan kas yang sebelumnya tertahan di gudang dan di pembayaran awal.
Dari sisi kewajiban, utang usaha naik $108, beban akrual naik $15, utang pajak penghasilan naik $11, dan liabilitas pajak tangguhan naik $9. Kenaikan kewajiban ini menambah kas untuk sementara karena tagihannya belum dibayar penuh. Hanya liabilitas lain yang turun $12. Setelah semua penyesuaian, kas operasi mencapai $801, atau sekitar $1,43 kas untuk setiap $1 laba bersih. Singkatnya, laba danieel.id Company tahun itu benar-benar didukung uang tunai.
Agar adil, ada satu hal yang perlu dicermati. Sebagian kekuatan kas itu terbantu oleh kenaikan utang usaha (menunda bayar ke pemasok memang membuat kas terasa lega, tetapi pemasok punya ingatan yang panjang). Kalaupun kenaikan utang usaha $108 itu dikeluarkan, kas operasi masih sekitar $693, tetap di atas laba bersih. Meski begitu, kualitas arus kas sebaiknya dinilai dalam beberapa periode, bukan hanya satu tahun.
Arus Kas dari Aktivitas Investasi (Investing Activities)
Arus kas investasi danieel.id Company sebesar −$1.251 menunjukkan perusahaan membelanjakan kas untuk aset jangka panjang, terutama aset tetap. Aktivitas investasi mencakup pembelian dan penjualan aset jangka panjang serta investasi lain yang bukan setara kas.
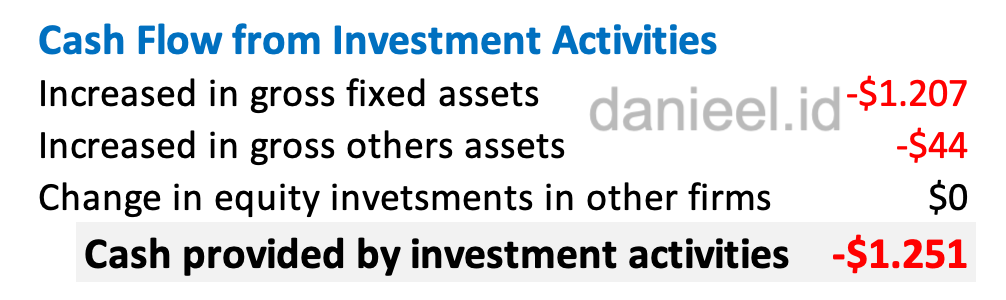
Rinciannya sederhana: aset tetap bruto bertambah $1.207, aset lain bruto bertambah $44, dan investasi saham di perusahaan lain tidak berubah. Dari neraca kita tahu bahwa kenaikan terbesar terjadi pada mesin. Ini indikasi bahwa perusahaan sedang menambah atau memperbarui kapasitas produksi, mirip pemilik toko roti yang membeli oven kedua karena pesanan mulai kewalahan.
Arus kas investasi negatif tidak otomatis berarti perusahaan bermasalah. Pertanyaan yang lebih tepat adalah apakah investasi itu produktif. Pada periode berikutnya, mesin baru diharapkan meningkatkan produksi, efisiensi, pendapatan, atau laba. Jika investasi terus menyerap kas tanpa memperbaiki kinerja operasi, barulah kita perlu waspada.
Sebaliknya, arus kas investasi positif juga belum tentu kabar baik. Angka positif bisa muncul karena perusahaan menjual aset. Jika yang dijual adalah aset produktif demi menambal kekurangan kas jangka pendek, kemampuan perusahaan menghasilkan pendapatan di masa depan justru ikut tergerus.
Arus Kas dari Aktivitas Pendanaan (Financing Activities)
Arus kas pendanaan danieel.id Company sebesar $696 berasal dari tambahan utang jangka panjang dan modal saham, setelah dikurangi pelunasan utang dan pembayaran dividen. Bagian ini menjawab bagaimana perusahaan memperoleh dana dari kreditor dan pemegang saham, sekaligus bagaimana dana itu dikembalikan.
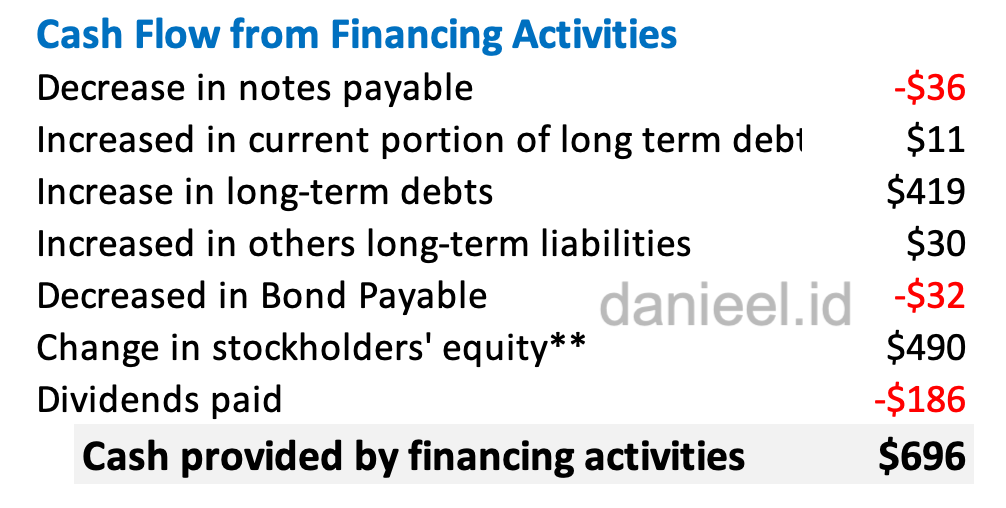
Di sisi kas keluar, utang wesel turun $36 dan obligasi turun $32. Di sisi kas masuk, bagian lancar utang jangka panjang bertambah $11, utang jangka panjang bertambah $419, dan liabilitas jangka panjang lain bertambah $30. Perubahan modal saham, di luar laba ditahan, menambah kas $490. Perusahaan juga membayar dividen $186 kepada pemegang saham. Hasil bersihnya adalah arus kas masuk $696.
Sekarang potongan teka-tekinya menyatu. Investasi $1.251 dikurangi kas operasi $801 menyisakan kebutuhan dana sekitar $450. Pendanaan $696 menutup kebutuhan itu dan masih menyisakan $246, persis sebesar kenaikan kas bersih. Strategi berutang dan menerbitkan saham seperti ini masuk akal selama mesin baru menghasilkan pengembalian yang memadai dan cicilan utang baru sanggup dilayani oleh arus kas di masa depan.
Membaca Ketiga Aktivitas sebagai Satu Cerita
Dalam cara membaca laporan arus kas, ketiga aktivitas paling bermakna ketika dibaca bersama, bukan dinilai sendiri-sendiri, karena masing-masing hanya menceritakan sepotong perjalanan uang perusahaan. Pada danieel.id Company, operasi menghasilkan kas, investasi menghabiskan kas lebih besar, dan kekurangannya ditutup pendanaan eksternal. Ringkasannya seperti ini:
| Aktivitas | danieel.id Company 2019 | Pertanyaan kunci |
|---|---|---|
| Operasi | +$801, di atas laba $560 | Apakah laba berubah menjadi kas? |
| Investasi | −$1.251, terutama mesin | Apakah investasinya produktif? |
| Pendanaan | +$696 dari utang dan saham | Sanggupkah utang baru dilayani? |
| Perubahan bersih | +$246 | Cocokkah dengan neraca? |
Jadi, setiap baris punya satu pertanyaan yang bisa langsung kita ajukan pada laporan perusahaan mana pun.
Baris terakhir dapat dicocokkan dengan neraca. Kas naik dari $611 menjadi $841, atau $230, dan surat berharga yang mudah diperdagangkan (marketable securities) naik dari $105 menjadi $121, atau $16. Jumlahnya $246, sama dengan hasil laporan arus kas. Cerita ini juga selaras dengan neraca: perusahaan membeli aset tetap, terutama mesin, sambil menambah utang jangka panjang dan modal saham.
Dengan kata lain, laporan laba rugi menunjukkan bahwa perusahaan menghasilkan laba, neraca menunjukkan posisi aset dan sumber dananya, laporan arus kas menjelaskan pergerakan uang yang menghubungkan keduanya, dan laporan perubahan ekuitas menjelaskan perubahan modal serta laba ditahan. Gambaran utuhnya ada di artikel memahami 4 jenis laporan keuangan perusahaan, dan langkah lanjutannya adalah menghitung rasio keuangan perusahaan.
Pertanyaan Seputar Laporan Arus Kas
Mengapa laba bersih berbeda dengan arus kas operasi?
Laba bersih dihitung dengan basis akrual, sedangkan arus kas operasi hanya mencatat uang yang benar-benar masuk dan keluar. Selisihnya berasal dari pos nonkas seperti depresiasi serta perubahan piutang, persediaan, dan utang usaha. Pada danieel.id Company, laba $560 berubah menjadi kas operasi $801.
Apakah arus kas investasi negatif selalu buruk?
Tidak; arus kas investasi negatif sering berarti perusahaan sedang membeli aset produktif seperti mesin atau pabrik. Penilaiannya bergantung pada tujuan investasi dan hasil yang muncul pada periode berikutnya, misalnya kenaikan produksi atau laba.
Apa bedanya metode langsung dan metode tidak langsung?
Metode langsung merinci penerimaan dan pembayaran kas operasi per kelompok, sedangkan metode tidak langsung berangkat dari laba bersih lalu menyesuaikannya. Total kas operasinya sama. Bedanya hanya pada cara menyajikan bagian operasi, sementara bagian investasi dan pendanaan tidak berubah.
Apa langkah pertama dalam cara membaca laporan arus kas?
Langkah pertama dalam cara membaca laporan arus kas adalah membandingkan arus kas operasi dengan laba bersih. Jika kas operasi konsisten di bawah laba selama beberapa tahun, telusuri piutang dan persediaan di neraca sebelum menilai bagian investasi dan pendanaan.
Penutup: Dari Mutasi Rekening ke Cerita Bisnis
Kembali ke pemilik toko bahan bangunan di awal tulisan. Labanya nyata, tetapi uangnya tertahan di piutang proyek dan stok yang menumpuk di gudang. Laporan arus kas akan memperlihatkan hal itu jauh sebelum tanggal gajian tiba.
Itulah inti cara membaca laporan arus kas: periksa apakah operasi menghasilkan kas, pahami tujuan belanja investasi, lalu lihat dari mana pendanaan menutup kekurangannya dan cocokkan hasil akhirnya dengan neraca. Pada danieel.id Company, kas operasi yang sehat menjadi fondasi ekspansi mesin, sementara utang dan saham baru menutup sisanya. Itu bukan vonis investasi, melainkan cerita bisnis yang bisa ditelusuri dari angka.
Seperti mutasi rekening tadi, laporan arus kas jarang berbohong soal ke mana uang pergi. Coba praktikkan pada laporan tahunan satu emiten yang Anda kenal: bandingkan laba bersih dengan kas operasinya selama tiga tahun terakhir, lalu lihat apakah selisihnya berasal dari piutang, persediaan, atau utang usaha. Ungkapan “cash is king” memang ada benarnya, tetapi raja yang hanya ditimbun di brankas juga tidak banyak berguna; kas yang baik adalah kas yang cukup untuk berjaga dan diputar secara produktif.
Ketika menilai sebuah perusahaan, mana yang lebih Anda percaya jika keduanya tidak sejalan: laba bersih yang terus naik atau arus kas operasi yang tersendat? Ceritakan alasannya di kolom komentar, ya.
Semoga bermanfaat.
This post is also available in: