
Memahami perbedaan EBITDA dan net profit lewat satu contoh hitungan yang bisa diikuti dari awal sampai akhir.
Laba bersih danieel.id Company naik dari $536 menjadi $560 ribu. EBITDA-nya juga ikut tumbuh sekitar 5%. Tapi coba lihat baris paling bawah laporannya: laba per lembar saham (EPS) justru turun dari $1,81 menjadi $1,77. Lho, kok bisa semuanya naik, tapi bagian untuk tiap lembar saham malah turun?
Di situlah pentingnya memahami perbedaan EBITDA dan net profit, sekaligus cara membaca keduanya bersama angka lain di laporan keuangan. Secara singkat, EBITDA (earnings before interest, taxes, depreciation, and amortization) mengukur hasil operasi sebelum bunga, pajak, depresiasi, dan amortisasi diperhitungkan. Net profit atau laba bersih adalah laba akhir setelah semua beban tersebut masuk. EBITDA menjawab “seberapa kuat mesin operasinya”, sedangkan net profit menjawab “berapa yang tersisa untuk pemilik”.
Anggap saja perusahaan itu seorang pengemudi ojek online. Pendapatan sehari dikurangi bensin, pulsa, dan makan siang kira-kira mirip EBITDA: gambaran seberapa produktif ia bekerja. Namun, ia masih harus membayar bunga cicilan motor, menyisihkan uang untuk ganti ban dan servis besar karena motornya makin aus, serta menunaikan kewajiban pajak. Sisa setelah semua itu barulah mirip net profit. Yang rajin narik belum tentu sisanya besar kalau cicilannya berat (dan ban motor, sayangnya, tidak peduli kita sedang untung atau buntung).
Agar tidak berhenti di teori, mari kita bedah perbedaan EBITDA dan net profit dalam tujuh poin berikut memakai satu contoh yang sama, yaitu laporan laba rugi perusahaan imajiner yang pernah saya pakai di tulisan Memahami 4 Jenis Laporan Keuangan Perusahaan. Kita mulai dari laporannya dulu.
Contoh Laporan Laba Rugi danieel.id Company
Laporan laba rugi danieel.id Company tahun 2019 dan 2018 di bawah ini menjadi bahan utama untuk melihat perbedaan EBITDA dan net profit; seluruh angkanya dalam ribu USD.
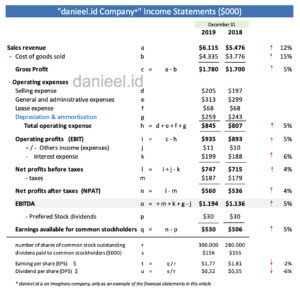
Penjualan tahun 2019 mencapai $6.115, naik 12% dari $5.476 pada 2018. Kedengarannya bagus, tetapi cost of goods sold naik lebih cepat, yaitu 15%, dari $3.776 menjadi $4.335. Akibatnya, gross profit hanya bertambah 5%, dari $1.700 menjadi $1.780. Jika dihitung sebagai persentase penjualan, margin kotornya malah turun dari sekitar 31,0% menjadi 29,1%. Penjualannya berlari, tetapi biaya pokoknya berlari lebih kencang.
Setelah dikurangi total operating expense sebesar $845, operating profit atau EBIT tercatat $935 (2018: $893). Perusahaan lalu mencatat other income $11 dan interest expense $199, sehingga net profit before taxes menjadi $747. Setelah pajak $187, net profit after taxes tercatat $560, naik sekitar 4% dari $536.
Agar adil, angka-angka ini fiktif dan disederhanakan untuk belajar, bukan rekomendasi investasi. Laporan emiten di Bursa Efek Indonesia biasanya memuat lebih banyak pos, tetapi cara membacanya tetap sama. Urutan pos-posnya dibahas lebih rinci di tulisan cara membaca laporan laba rugi perusahaan.
Cara Menghitung EBITDA dari Laporan Laba Rugi
EBITDA paling mudah dihitung dengan menambahkan kembali depresiasi dan amortisasi ke laba operasi (EBIT), karena bunga dan pajak memang belum dikurangkan pada baris EBIT. Untuk danieel.id Company tahun 2019, hitungannya seperti ini:
EBITDA = Operating profit + Depreciation & amortization
EBITDA = $935 + $259 = $1.194
Kita juga bisa “memanjat” dari net profit ke atas. Karena other income tidak termasuk dalam EBIT pada contoh kita, angkanya harus dikeluarkan agar hasilnya konsisten.
EBITDA = Net profit + Taxes + Interest + Depreciation & amortization − Other income
EBITDA = $560 + $187 + $199 + $259 − $11 = $1.194
Untuk 2018, hitungannya $893 + $243 = $1.136, sehingga EBITDA tumbuh sekitar 5%. Sebagai gambaran kasar, dari setiap $100 penjualan, sekitar $19,5 menjadi EBITDA pada 2019, sedikit turun dari $20,7 setahun sebelumnya. Satu catatan penting: EBITDA bukan pos baku dalam standar akuntansi, sehingga “resep” tiap perusahaan bisa berbeda. Ada yang memasukkan other income, ada yang tidak. Jadi, sebelum membandingkan EBITDA dua perusahaan, pastikan bahan yang dihitung memang sama.
Mengapa Depresiasi dan Amortisasi Ditambahkan Kembali?
Depresiasi dan amortisasi ditambahkan kembali dalam EBITDA karena keduanya adalah beban pencatatan yang menyebar biaya aset ke beberapa tahun, bukan pembayaran kas kepada pihak lain pada tahun beban itu dicatat. Depresiasi berlaku untuk aset berwujud seperti mesin dan kendaraan, sedangkan amortisasi berlaku untuk aset tak berwujud seperti lisensi atau perangkat lunak.
Kembali ke pengemudi ojek tadi: motor yang dibeli tiga tahun lalu memang tidak memotong dompetnya hari ini, tetapi ban, rantai, dan mesinnya tetap aus setiap kali ia narik. Suatu hari, semua itu harus diganti dengan uang sungguhan. Begitu pula perusahaan. Beban penyusutan $259 pada contoh kita adalah sinyal bahwa aset-aset produktif danieel.id Company perlahan “termakan” dan pada waktunya membutuhkan belanja modal (capital expenditure).
Investor kawakan Warren Buffett bahkan pernah menyindir hal ini dalam surat tahunan Berkshire Hathaway tahun 2000: “does management think the tooth fairy pays for capital expenditures?” (apakah manajemen mengira peri gigi yang akan membayar belanja modal?). Sindirannya pedas, tetapi pesannya sederhana: EBITDA yang besar belum tentu berarti kebutuhan belanja modalnya kecil. Di sinilah salah satu perbedaan EBITDA dan net profit yang paling sering terlupa: net profit sudah “membayar” keausan aset, sedangkan EBITDA belum.
Perbedaan EBITDA dan Net Profit dalam Satu Tabel
Perbedaan EBITDA dan net profit terletak pada titik berhenti di laporan laba rugi: EBITDA berhenti sebelum bunga, pajak, depresiasi, dan amortisasi, sedangkan net profit berada di baris paling akhir setelah semuanya dihitung. Supaya lebih mudah dilihat, berikut ringkasannya memakai angka danieel.id Company tahun 2019:
| Aspek | EBITDA | Net profit |
|---|---|---|
| Yang diukur | Kemampuan operasi inti | Laba akhir untuk pemilik |
| Bunga dan pajak | Belum dikurangkan | Sudah dikurangkan |
| Depresiasi dan amortisasi | Ditambahkan kembali | Mengurangi laba |
| Contoh 2019 | $1.194 | $560 |
| Kegunaan utama | Membandingkan kinerja operasi | Dasar EPS, dividen, laba ditahan |
Selisih antara keduanya, yaitu $634, bukan angka misterius. Selisih itu persis sama dengan bunga $199 ditambah pajak $187 ditambah depresiasi dan amortisasi $259, lalu dikurangi other income $11. Artinya, dari setiap $100 EBITDA, hanya sekitar $47 yang akhirnya sampai menjadi laba bersih. Semakin lebar jarak ini, semakin berat beban utang, pajak, atau aset yang ditanggung perusahaan.
Kapan EBITDA Lebih Berguna?
EBITDA lebih berguna saat kita membandingkan kemampuan operasi beberapa perusahaan dalam industri yang sama, tetapi dengan struktur utang, beban pajak, atau umur aset yang berbeda. Bayangkan dua produsen semen: yang satu baru membangun pabrik dengan utang besar, yang lain memakai pabrik lama yang sudah lunas. Laba bersihnya bisa sangat berbeda, padahal kemampuan operasinya mungkin mirip.
EBITDA juga sering dipakai pemberi pinjaman untuk menilai kemampuan membayar bunga. Pada contoh kita, EBITDA $1.194 kira-kira 6 kali lipat beban bunga $199, sehingga ruang napas perusahaan masih cukup lega. Pembahasan lebih jauh tentang biaya pinjaman ada di tulisan cara menghitung cost of debt perusahaan.
Namun, EBITDA bukan arus kas. Angka ini belum memperhitungkan perubahan modal kerja, pembayaran bunga dan pajak, maupun belanja modal. Karena itu, kesehatan perusahaan sebaiknya diuji juga lewat laporan arus kas perusahaan. Regulator pasar modal Amerika Serikat pun berhati-hati: panduan SEC tentang ukuran non-GAAP meminta EBITDA yang disajikan sebagai ukuran kinerja direkonsiliasi dengan net income, dan melarangnya disajikan per lembar saham.
Kapan Net Profit Lebih Relevan?
Net profit lebih relevan ketika kita menilai hasil akhir bagi pemegang saham, karena angka inilah dasar perhitungan laba per saham (EPS), dividen, dan laba ditahan. Pada contoh kita, net profit 2019 sebesar $560 dikurangi dividen saham preferen $30, sehingga laba yang tersedia untuk pemegang saham biasa menjadi $530.
Angka $530 itu lalu dibagi 300.000 lembar saham biasa yang beredar, menghasilkan EPS $1,77. Nah, inilah jawaban teka-teki di awal tulisan. Pada 2018, jumlah sahamnya baru 280.000 lembar. Laba memang naik sekitar 5% (dari $506 menjadi $530), tetapi jumlah saham bertambah sekitar 7%. Kuenya membesar, tetapi yang ikut makan bertambah lebih banyak, sehingga potongan tiap orang malah mengecil. Dividen per saham pun turun dari $0,55 menjadi $0,52.
Inilah sisi lain perbedaan EBITDA dan net profit: EBITDA tidak akan pernah memperlihatkan efek seperti ini, karena ia berhenti jauh sebelum urusan pemegang saham. Meski begitu, net profit juga punya kelemahan. Laba bersih satu tahun bisa terdongkrak atau tertekan oleh pos yang tidak berulang, misalnya keuntungan menjual aset atau rugi kurs. Jadi, net profit pun belum sama dengan kas.
Membaca Keduanya Bersama Arus Kas dan Rasio
Cara paling aman membaca EBITDA dan net profit adalah memakai keduanya bersama-sama, lalu mengujinya dengan laporan arus kas dan beberapa rasio keuangan selama beberapa tahun. Dengan begitu, perbedaan EBITDA dan net profit justru menjadi alat bantu, bukan sumber kebingungan. Beberapa pertanyaan sederhana yang bisa kita ajukan:
- Bagaimana tren EBITDA margin? Pada contoh kita turun dari 20,7% menjadi 19,5%, tanda biaya tumbuh lebih cepat daripada penjualan.
- Bagaimana tren net profit margin? Turun dari sekitar 9,8% menjadi 9,2%, sejalan dengan EBITDA margin.
- Berapa kali EBITDA menutup bunga? Sekitar 6 kali; perlu diawasi bila utang terus bertambah.
- Apakah arus kas operasi mendukung laba? Bandingkan juga dengan belanja modal yang dibutuhkan.
- Apakah jumlah saham bertambah? Bila iya, EPS bisa turun walaupun laba naik.
Rasio lain seperti ROA dan ROE akan melengkapi gambarannya; penjelasannya ada di tulisan tentang rasio keuangan perusahaan. Di Indonesia, membaca angka-angka ini insyaAllah akan lebih mudah. PSAK 118, yang mengadopsi IFRS 18, berlaku untuk periode tahunan mulai 1 Januari 2027. Menurut laporan Fortune Indonesia, standar ini mewajibkan subjumlah laba operasi serta laba sebelum pendanaan dan pajak, plus pengungkapan ukuran kinerja tetapan manajemen (UKTM). Istilah kunci IFRS 18 juga menekankan bahwa ukuran kinerja versi manajemen perlu dijelaskan.
Yang Sering Ditanyakan tentang EBITDA dan Net Profit
Apa perbedaan EBITDA dan net profit secara singkat?
EBITDA adalah laba sebelum bunga, pajak, depresiasi, dan amortisasi, sedangkan net profit adalah laba setelah semua beban itu dikurangkan. EBITDA lebih cocok untuk menilai kekuatan operasi, net profit untuk menilai hasil akhir bagi pemilik.
Apakah EBITDA sama dengan arus kas?
Tidak. EBITDA belum memperhitungkan perubahan modal kerja, pembayaran bunga dan pajak, serta belanja modal, sehingga kas yang benar-benar masuk bisa jauh lebih kecil. Untuk melihat kas sesungguhnya, gunakan laporan arus kas.
Mengapa EBITDA bisa positif, tetapi perusahaan tetap rugi?
Hal itu terjadi bila bunga, pajak, depresiasi, dan amortisasi lebih besar daripada EBITDA. Situasi ini sering terlihat pada perusahaan yang asetnya mahal atau utangnya besar, misalnya bisnis yang baru saja membangun pabrik atau jaringan infrastruktur.
Apakah EBITDA wajib dicantumkan dalam laporan keuangan di Indonesia?
Tidak; EBITDA bukan subjumlah yang diwajibkan standar akuntansi. Mulai periode tahunan 2027, PSAK 118 justru mewajibkan subjumlah laba operasi serta laba sebelum pendanaan dan pajak, sementara ukuran kinerja versi manajemen perlu dijelaskan dalam catatan atas laporan keuangan.
Jadi, Mana yang Lebih Penting?
Keduanya penting. Perbedaan EBITDA dan net profit bukan soal mana yang lebih baik, melainkan pertanyaan apa yang sedang kita ajukan. Intinya, EBITDA danieel.id Company sebesar $1.194 memperlihatkan mesin operasi yang masih bertenaga, sedangkan net profit $560 memperlihatkan apa yang tersisa setelah bunga, pajak, dan keausan aset ikut dihitung. Lalu EPS yang turun mengingatkan kita bahwa laba yang naik belum tentu dinikmati lebih besar oleh setiap pemegang saham.
Seperti pengemudi ojek tadi, rajin narik itu penting, tetapi yang menentukan apakah ia bisa menabung adalah sisa setelah bunga cicilan, servis, dan pajak dibayar. Langkah pertamanya sederhana: buka laporan keuangan satu perusahaan yang Anda kenal, cari laba usaha serta beban penyusutan dan amortisasi, lalu hitung EBITDA-nya sendiri dan bandingkan dengan laba bersih.
Kalau Anda sedang menimbang dua saham, angka mana yang biasanya Anda lihat lebih dulu: EBITDA, laba bersih, atau justru arus kas? Saya penasaran dengan jawaban Anda di kolom komentar.
Selamat mencoba, dan tetap kritis membaca angka.
This post is also available in: