Laba bersih sebuah perusahaan naik dari $536 ribu menjadi $560 ribu dalam setahun. Kabar baik, bukan? Anehnya, laba per lembar sahamnya justru turun, piutangnya membengkak hampir 29%, dan perusahaan masih harus berutang untuk membeli mesin baru.
Itulah yang membuat empat jenis laporan keuangan perlu dibaca bersama, bukan satu per satu. Laporan keuangan perusahaan terdiri atas laporan laba rugi, neraca (laporan posisi keuangan), laporan perubahan ekuitas, dan laporan arus kas. Keempatnya menceritakan satu perusahaan yang sama dari sudut yang berbeda.
Bagi pemula, laporan keuangan memang terasa seperti bahasa planet lain. Cara paling mudah memahaminya: bayangkan keuangan rumah tangga kita sendiri. Gaji dikurangi belanja bulanan adalah “laba rugi”. Daftar rumah, motor, tabungan, dan sisa cicilan KPR hari ini adalah “neraca”. Catatan mengapa kekayaan bersih keluarga bertambah atau berkurang adalah “perubahan ekuitas”. Sementara isi dompet dan rekening yang benar-benar keluar-masuk adalah “arus kas”.
Memahami jenis laporan keuangan berguna bukan hanya bagi akuntan. Manajemen, kreditur, dan investor memakainya agar keputusan tidak sekadar ikut-ikutan grup WhatsApp (kita semua pernah tergoda, kan? 😄).
Sebagai bahan latihan, kita memakai perusahaan manufaktur imajiner “danieel.id Company” yang merujuk buku Principles of Managerial Finance (edisi ke-13) karya Gitman dan Zutter. Angkanya dalam ribuan dolar AS ($000), membandingkan 2019 dengan 2018, dan hanya untuk pembelajaran.
Bagaimana Empat Jenis Laporan Keuangan Saling Terhubung?
Empat jenis laporan keuangan saling terhubung lewat laba bersih: laba dari laporan laba rugi menambah ekuitas, saldo ekuitas akhir masuk ke neraca, dan laba bersih yang sama menjadi titik awal perhitungan arus kas operasi.
Sebagian laba bersih dibagikan sebagai dividen, sisanya menambah saldo laba (retained earnings) yang kemudian tercatat di neraca. Laporan arus kas metode tidak langsung pun dimulai dari laba bersih yang sama.
Di Indonesia, susunan ini diatur dalam PSAK 201 Penyajian Laporan Keuangan (penomoran baru dari PSAK 1) yang diterbitkan Ikatan Akuntan Indonesia. Agar adil, standar tersebut juga mewajibkan catatan atas laporan keuangan (CaLK), tetapi tulisan ini berfokus pada empat laporan utama, karena di situlah angka-angka bercerita.
Tabel berikut membandingkan empat jenis laporan keuangan dari sisi pertanyaan yang dijawab masing-masing dan angka kuncinya pada danieel.id Company tahun 2019.
| Jenis laporan | Pertanyaan yang dijawab | Angka kunci danieel.id Company 2019 |
|---|---|---|
| Laba rugi (satu periode) | Untung atau rugi selama setahun? | Laba bersih $560 ribu |
| Neraca (satu tanggal) | Punya apa dan berutang berapa? | Total aset $11.025 ribu |
| Perubahan ekuitas (satu periode) | Mengapa modal pemilik berubah? | Ekuitas naik menjadi $7.570 ribu |
| Arus kas (satu periode) | Dari mana kas datang dan ke mana pergi? | Kas naik $246 ribu |
Artinya, laba yang naik belum tentu diikuti kas yang bertambah, sehingga keempat laporan harus dibaca sebagai satu cerita. Mari kita bedah satu per satu.
Laporan Laba Rugi: Rapor Kinerja Selama Satu Periode
Laporan laba rugi (income statement) adalah jenis laporan keuangan yang menunjukkan kinerja perusahaan selama periode tertentu, dimulai dari pendapatan lalu dikurangi berbagai biaya hingga menghasilkan laba bersih. Di rumah tangga, inilah hitungan “gaji dikurangi pengeluaran” selama sebulan.
Urutannya: pendapatan dikurangi biaya pokok penjualan menghasilkan laba kotor, dikurangi biaya operasi menghasilkan laba operasi (EBIT), lalu setelah bunga dan pajak, sampailah kita pada laba bersih.
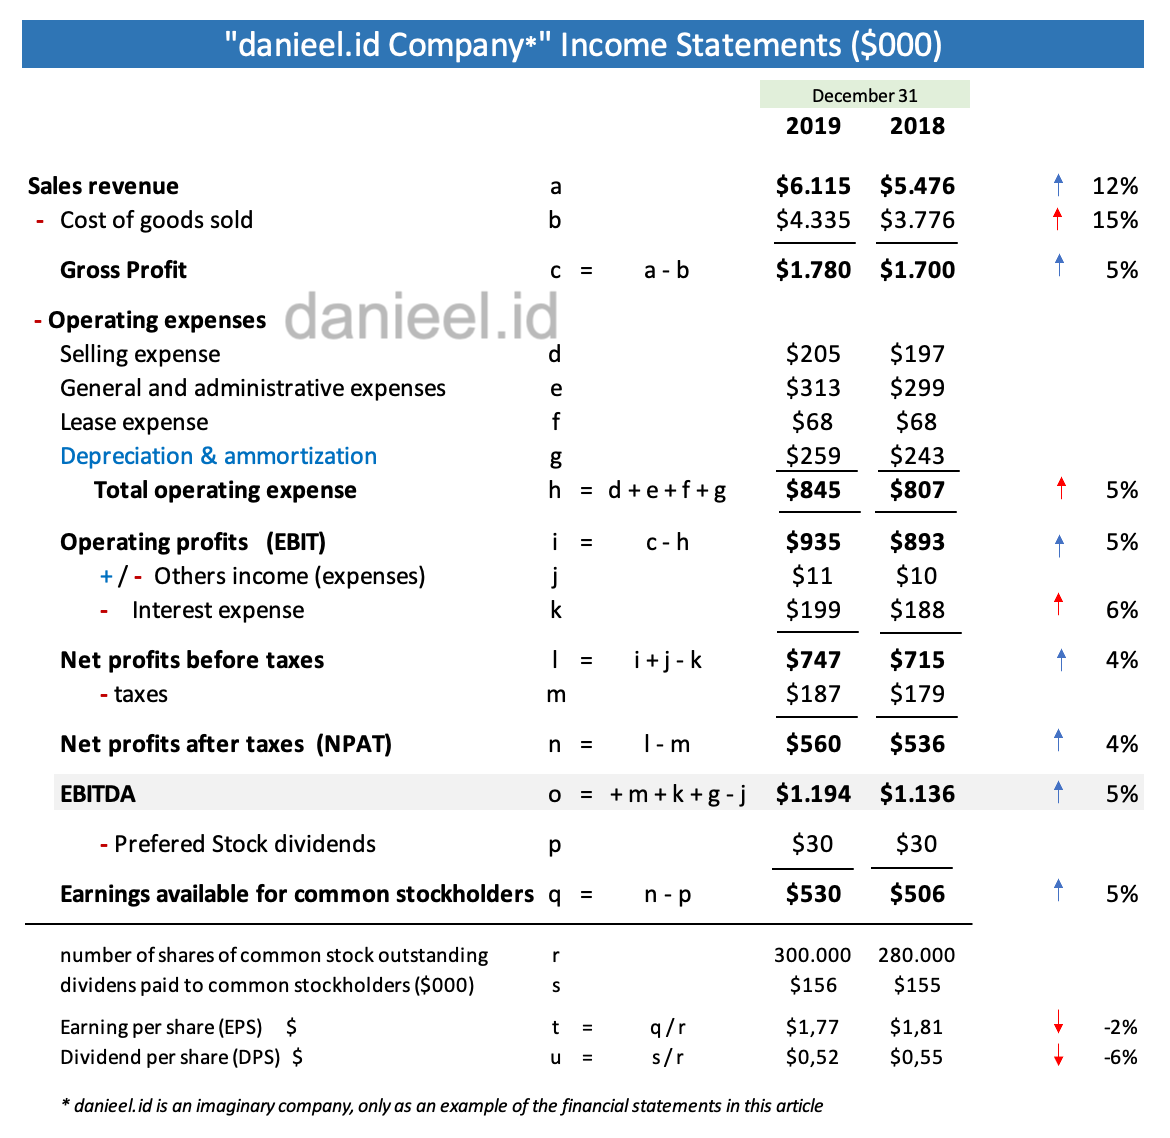
Pada contoh danieel.id Company, pendapatan 2019 mencapai $6.115 ribu, naik sekitar 12% dari $5.476 ribu. Namun, biaya pokok penjualan naik lebih cepat, sekitar 15%, dari $3.776 ribu menjadi $4.335 ribu. Akibatnya, laba kotor hanya bertambah sekitar 5%, dari $1.700 ribu menjadi $1.780 ribu.
Ulasan singkat laporan laba rugi
Biaya pokok penjualan danieel.id Company yang tumbuh lebih cepat daripada penjualan menyebabkan margin laba kotor turun dari sekitar 31% menjadi 29%. Penyebabnya bisa harga bahan baku, upah, atau perusahaan tidak mampu menaikkan harga jual karena persaingan. Laporan ini belum memastikan penyebabnya, tetapi memberi pertanyaan yang tepat.
Kabar baiknya, biaya operasi hanya naik sekitar 5%. EBIT pun meningkat dari $893 ribu menjadi $935 ribu. Setelah bunga dan pajak, laba bersih naik dari $536 ribu menjadi $560 ribu, atau sekitar 4,5%. Sebagai gambaran kasar, dari setiap $100 penjualan hanya sekitar $9 yang tersisa sebagai laba bersih, mirip warung yang menyisakan Rp9.000 dari setiap Rp100.000 omzet.
Yang menarik adalah laba per saham (EPS). Angka ini justru turun dari sekitar $1,81 menjadi $1,77 karena jumlah saham biasa bertambah dari 280.000 menjadi 300.000 lembar. Kuenya memang membesar, tetapi yang ikut makan juga bertambah.
Rinciannya ada di Cara Membaca Laporan Laba Rugi Perusahaan, sedangkan margin, ROA, ROE, dan ukuran lainnya dibahas dalam rasio keuangan perusahaan.
Neraca (Laporan Posisi Keuangan): Foto Kekayaan pada Satu Tanggal
Neraca (balance sheet) adalah jenis laporan keuangan yang memotret posisi perusahaan pada satu tanggal tertentu: aset yang dikuasai, kewajiban kepada pihak lain, dan hak pemilik. Kalau laba rugi ibarat video selama setahun, neraca adalah foto pada 31 Desember. Hubungan dasarnya selalu seimbang:
Aset = Liabilitas + Ekuitas
Aset dan liabilitas sama-sama dipisah menjadi lancar (jangka pendek) dan tidak lancar (jangka panjang). Ekuitas adalah sisa hak pemilik setelah semua kewajiban dikurangkan, mirip “kekayaan bersih” keluarga setelah semua cicilan dilunasi di atas kertas.
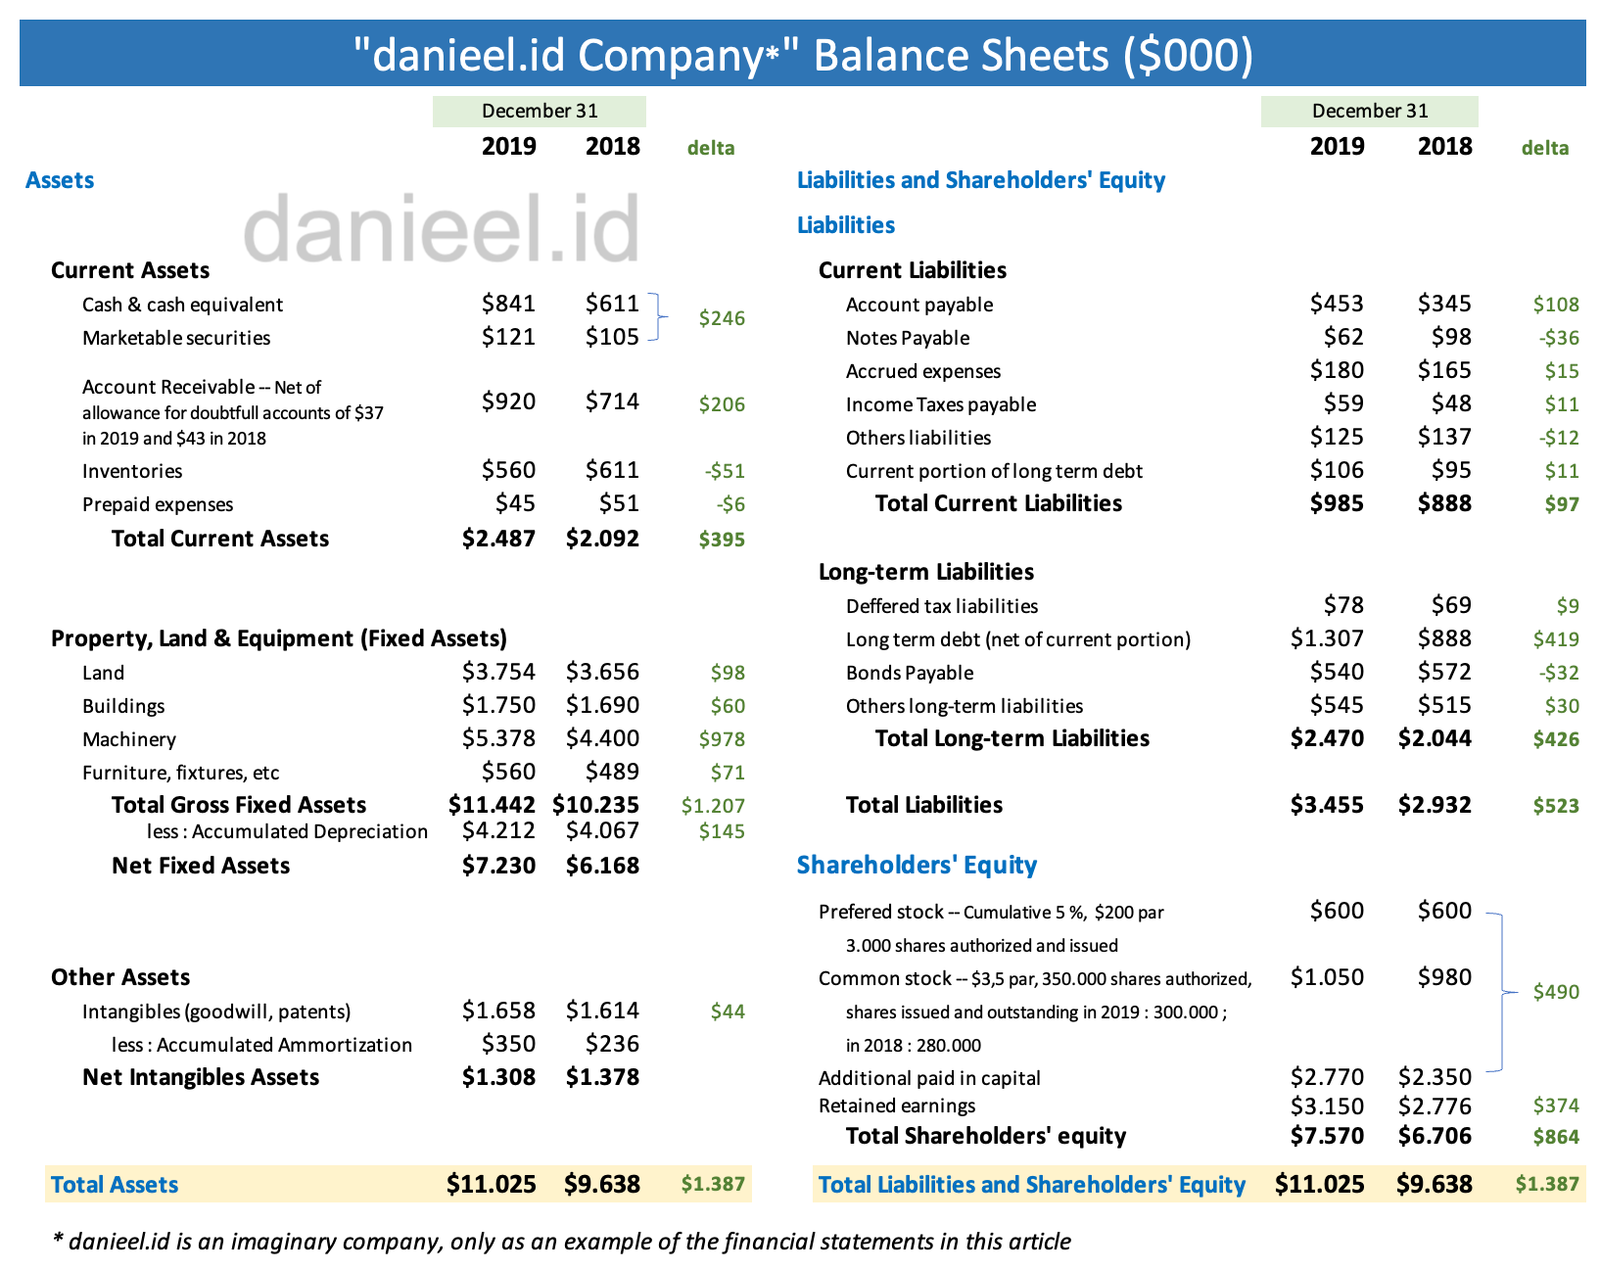
Total aset danieel.id Company pada 2019 mencapai $11.025 ribu, naik sekitar 14,4% dari tahun sebelumnya. Aset tetap bruto bertambah $1.207 ribu, dengan kenaikan terbesar berasal dari mesin senilai $978 ribu. Polanya khas perusahaan manufaktur yang sedang menambah kapasitas produksi.
Ulasan singkat neraca
Piutang usaha danieel.id Company naik sekitar 28,9%, dari $714 ribu menjadi $920 ribu, jauh lebih cepat daripada kenaikan penjualan yang sekitar 12%. Piutang yang melaju sendirian seperti ini layak dicurigai sedikit (dengan sopan, tentu saja 😊).
Hitungan kasarnya begini: jika piutang dibagi penjualan lalu dikalikan 365 hari, uang penjualan rata-rata baru tertagih sekitar 55 hari pada 2019, naik dari sekitar 48 hari pada 2018. Apakah penjualan kredit bertambah atau penagihan melambat? Neraca tidak menjawabnya, tetapi menunjukkan ke mana kita harus bertanya.
Di sisi pembiayaan, total liabilitas naik $523 ribu dan ekuitas naik sekitar $864 ribu, dengan utang jangka panjang bersih bertambah $419 ribu. Rasio lancar (current ratio) berada di sekitar 2,52 kali pada 2019, naik dari 2,36 kali, sedangkan rasio utang terhadap ekuitas sekitar 0,46 kali. Perlu dicatat, angka rasio baru bermakna bila dibandingkan dengan riwayat perusahaan dan industrinya.
Pembahasan pos demi pos ada di Cara Membaca Neraca Perusahaan dengan Mudah.
Laporan Perubahan Ekuitas: Jembatan Modal Pemilik
Laporan perubahan ekuitas adalah jenis laporan keuangan yang menjembatani saldo modal pemilik di awal dan akhir periode, sehingga kita tahu persis mengapa ekuitas bertambah atau berkurang. Perubahannya dapat berasal dari laba atau rugi periode berjalan, dividen, penerbitan saham baru, pembelian kembali saham, maupun penghasilan komprehensif lain.
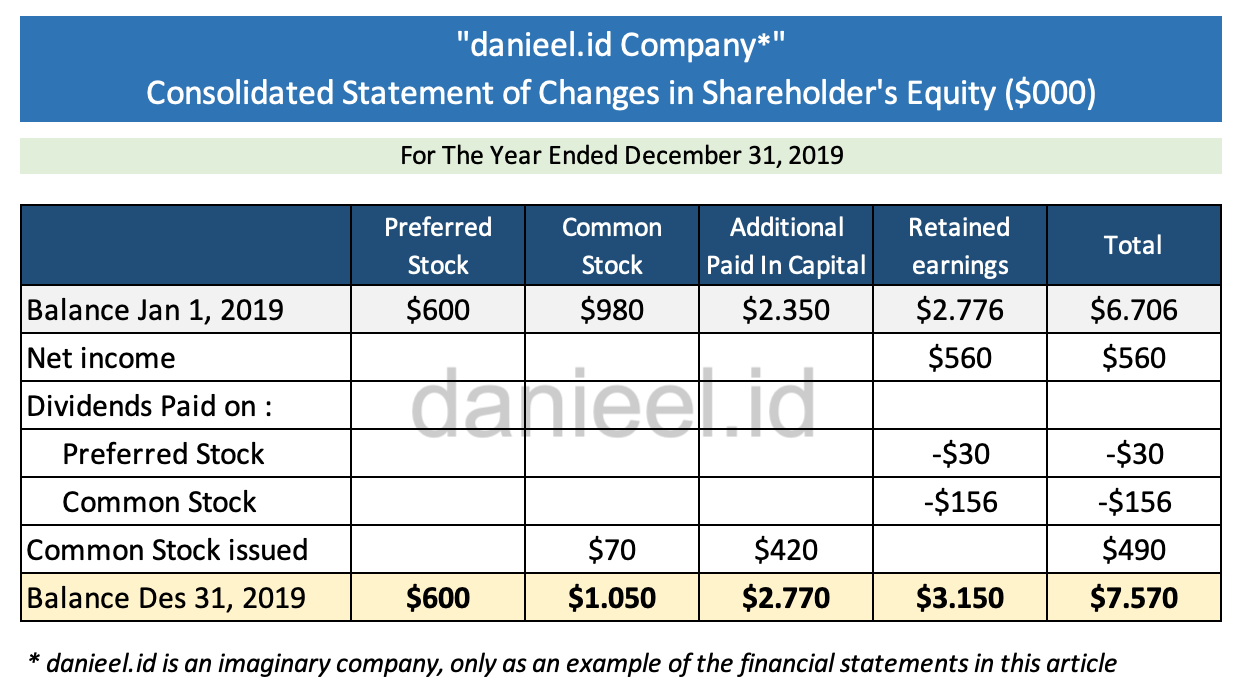
Ekuitas danieel.id Company bergerak dari $6.706 ribu di awal 2019 menjadi $7.570 ribu di akhir tahun. Laba bersih menambah $560 ribu, sedangkan dividen saham preferen dan saham biasa mengurangi masing-masing $30 ribu dan $156 ribu. Penerbitan saham biasa baru menambah common stock sebesar $70 ribu dan additional paid-in capital sebesar $420 ribu.
Ulasan singkat perubahan ekuitas
Saldo laba (retained earnings) danieel.id Company naik dari $2.776 ribu menjadi $3.150 ribu, tepat sebesar laba bersih $560 ribu dikurangi total dividen $186 ribu. Detail ini sering disalahpahami: saldo laba bukan tumpukan uang tunai di bank, karena sangat mungkin sudah “berubah wujud” menjadi persediaan, mesin, atau piutang.
Penerbitan saham menambah modal $490 ribu. Ekuitas yang naik karena laba dan yang naik karena setoran modal baru terlihat sama, tetapi maknanya sangat berbeda.
Uraian lengkapnya ada di Cara Membaca Laporan Perubahan Ekuitas, dan hubungan laba, aset, serta ekuitas bisa didalami lewat DuPont Analysis untuk ROA dan ROE.
Laporan Arus Kas: Ke Mana Uang Tunai Benar-benar Mengalir
Laporan arus kas adalah jenis laporan keuangan yang menjelaskan perubahan kas dan setara kas selama satu periode, dikelompokkan menjadi aktivitas operasi, investasi, dan pendanaan. Pengelompokan ini mengikuti prinsip IAS 7 Statement of Cash Flows, yang di Indonesia diadopsi sebagai PSAK 207 Laporan Arus Kas.
Mengapa laba dan kas bisa berbeda? Akuntansi memakai basis akrual: penjualan diakui sebelum pelanggan membayar, beban diakui sebelum kas keluar, dan depresiasi mengurangi laba tanpa pembayaran tunai. Karena itu, laba bersih perlu “diterjemahkan” ke kas lewat penyesuaian modal kerja dan unsur nonkas. Di rumah tangga, ini mirip gaji yang sudah dihitung masuk, padahal baru cair minggu depan.
Ulasan singkat laporan arus kas
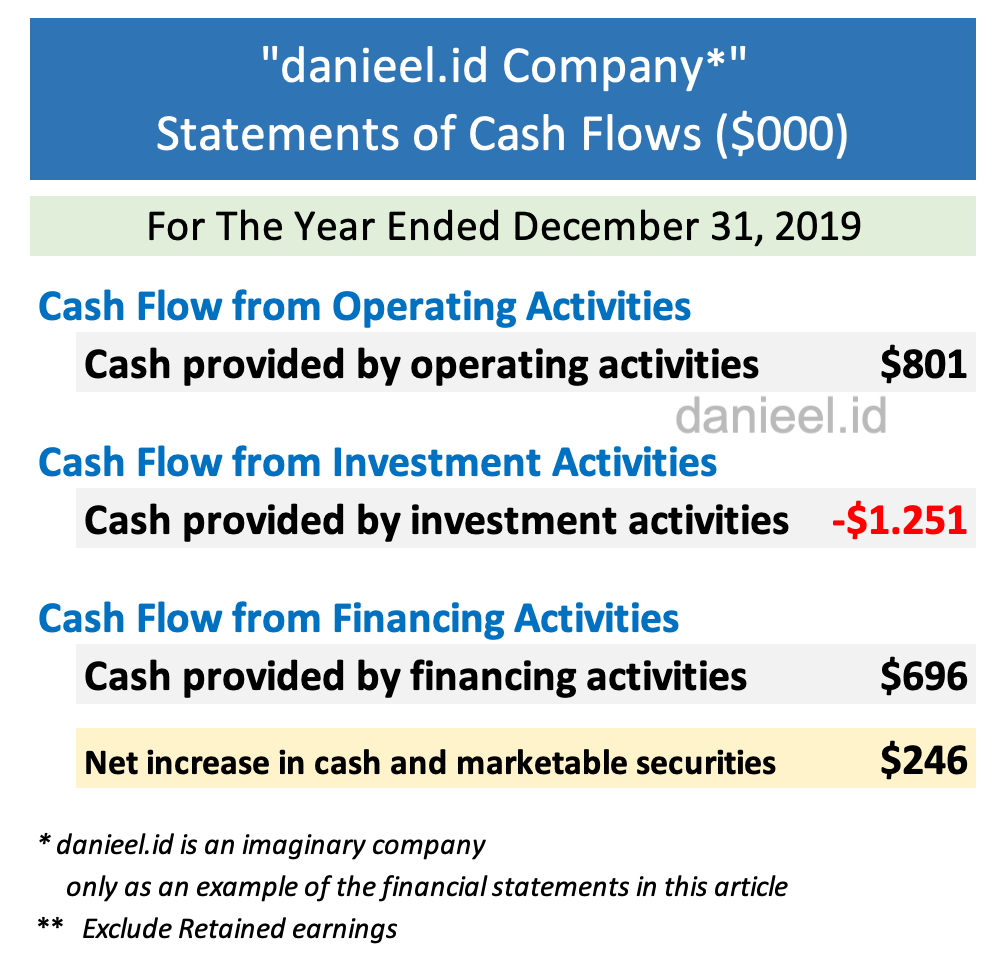
Aktivitas operasi danieel.id Company menghasilkan kas positif $801 ribu, lebih besar daripada laba bersihnya yang $560 ribu. Laba bersih ditambah kembali depresiasi dan amortisasi $259 ribu, lalu disesuaikan dengan perubahan modal kerja. Kenaikan piutang $206 ribu mengurangi kas operasi, sedangkan kenaikan utang usaha $108 ribu menambahnya.
Aktivitas investasi danieel.id Company memakai kas $1.251 ribu, terutama untuk penambahan aset tetap bruto sebesar $1.207 ribu. Arus keluar sebesar itu tidak otomatis buruk; pertanyaannya, apakah mesin baru itu kelak menaikkan penjualan dan laba secara memadai.
Aktivitas pendanaan menghasilkan kas $696 ribu dari tambahan utang jangka panjang dan penerbitan saham, setelah dikurangi pelunasan kewajiban dan dividen. Jika ketiganya dijumlahkan ($801 − $1.251 + $696), kas dan surat berharga bertambah $246 ribu, persis sama dengan perubahan saldo di neraca dari $716 ribu menjadi $962 ribu. Rekonsiliasi kecil ini membuktikan bahwa keempat jenis laporan keuangan benar-benar saling mengunci.
Baris demi baris arus kas dibahas di Cara Membaca Laporan Arus Kas Perusahaan.
Tulisan ini adalah tahap ke-1 dari delapan tahap dalam panduan membaca laporan keuangan. Kalau ingin belajar berurutan, dari laporan dasar sampai valuasi saham, mulailah dari peta belajarnya.
Beberapa Pertanyaan Pembaca tentang Laporan Keuangan
Apa saja jenis laporan keuangan perusahaan?
Jenis laporan keuangan perusahaan yang utama ada empat: laporan laba rugi, neraca atau laporan posisi keuangan, laporan perubahan ekuitas, dan laporan arus kas. Menurut PSAK 201, laporan keuangan lengkap juga mencakup catatan atas laporan keuangan.
Dari jenis laporan keuangan mana sebaiknya mulai membaca?
Pemula sebaiknya mulai dari laporan laba rugi, karena laporan ini paling mudah dipahami dan menunjukkan hasil usaha satu periode. Setelah itu, lanjutkan ke neraca untuk melihat posisi aset dan utang, lalu periksa laporan arus kas untuk memastikan laba benar-benar menjadi uang tunai.
Mengapa perusahaan yang untung bisa kekurangan kas?
Perusahaan yang untung bisa kekurangan kas karena laba dicatat dengan basis akrual, sementara kas baru masuk saat pelanggan benar-benar membayar. Piutang yang menumpuk atau pembelian mesin besar dapat menyedot kas walaupun laporan laba rugi menunjukkan laba.
Apakah saldo laba sama dengan uang tunai perusahaan?
Saldo laba perusahaan tidak sama dengan uang tunai. Saldo laba adalah akumulasi laba yang tidak dibagikan sebagai dividen, sedangkan posisi uang tunai yang sebenarnya terlihat pada pos kas di neraca dan pada laporan arus kas.
Apakah UMKM juga harus menyusun empat jenis laporan keuangan?
UMKM yang memakai SAK EMKM tidak harus menyusun keempatnya, karena standar tersebut menyederhanakan laporan keuangan menjadi tiga komponen: laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Meski begitu, mencatat arus kas tetap berguna agar warung tidak “untung di kertas, tetapi kas kosong”.
Kesimpulan: Satu Perusahaan, Empat Sudut Pandang
Intinya, memahami jenis laporan keuangan bukan sekadar menghafal definisi, melainkan mencari hubungan antarangka. Apakah penjualan tumbuh lebih cepat daripada biaya, apakah aset dibiayai secara sehat, dan yang terpenting, apakah keuntungan benar-benar menghasilkan kas?
Pada danieel.id Company, usaha bertumbuh dan kas operasi tetap positif. Namun, biaya pokok naik lebih cepat daripada penjualan, piutang makin lama tertagih, dan ekspansi mesin butuh tambahan utang serta modal saham. Itu bukan vonis, melainkan sinyal yang perlu ditelaah.
Sama seperti keuangan rumah tangga, gaji besar tidak banyak artinya kalau cicilan menumpuk dan dompet selalu kosong di tanggal 20. Begitu pula perusahaan: empat jenis laporan keuangan harus dibaca bersama agar ceritanya utuh. Langkah pertamanya sederhana: ambil laporan tahunan satu perusahaan yang Anda kenal, lalu bandingkan pertumbuhan laba bersih dengan arus kas operasinya.
Setelah itu, lanjutkan dengan menghitung rasio dan mempelajari berbagai metode valuasi saham. Standarnya juga terus bergerak: IAI telah mengesahkan PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan, yang merujuk pada IFRS 18 dan menggantikan PSAK 201 untuk periode tahunan yang dimulai pada atau setelah 1 Januari 2027. Keempat laporan tetap ada, tetapi laporan laba rugi akan memuat subtotal baru seperti laba operasi.
Catatan dari penulis
Artikel ini baru pengenalan, dan keempat laporan tadi paling terasa manfaatnya saat dipakai menilai satu perusahaan dari awal sampai akhir. Pembahasan lengkapnya akan hadir di e-book saya, Membaca Laporan Keuangan hingga Valuasi Saham, yang segera terbit. Bagi yang ingin langsung berlatih menghitung, tersedia juga template Excel pendamping yang dijual terpisah.
Dari empat jenis laporan keuangan tadi, mana yang selama ini paling sering Anda lewati saat membaca laporan tahunan? Tulis pengalaman Anda di bawah; siapa tahu cara Anda membacanya membantu pembaca lain yang baru mulai belajar.
Angka memang tidak pernah berbohong, tetapi ia baru jujur sepenuhnya ketika kita mau membaca semuanya, bukan hanya yang menyenangkan.
This post is also available in: