Dua perusahaan sama-sama menerbitkan obligasi dengan tenor yang sama. Yang satu cukup menawarkan bunga sekitar 8% setahun, sementara yang lain harus rela membayar hampir 13% agar ada investor yang mau meminjamkan uangnya. Selisih sekitar 4,6 poin persentase itu, kalau dikalikan utang Rp1 triliun, berarti kurang lebih Rp46 miliar per tahun (cukup untuk membangun beberapa gedung sekolah, bukan?).
Lalu, dari mana angka 8% dan 13% itu muncul, dan berapa sebenarnya biaya utang sebuah perusahaan? Jawabannya ada pada cara menghitung cost of debt. Cost of debt (biaya utang) adalah tingkat imbal hasil yang diminta pemberi pinjaman saat ini atas dana yang dipinjamkan kepada perusahaan, biasanya dinyatakan sebelum dan sesudah pajak.
Anggap saja cost of debt itu mirip bunga KPR. Bank tidak melihat bunga KPR yang kita ambil sepuluh tahun lalu; bank melihat profil risiko kita hari ini, kondisi suku bunga hari ini, lalu menawarkan angka baru. Begitu juga perusahaan: bunga di laporan tahun lalu belum tentu sama dengan bunga yang diminta pasar sekarang. Itulah sebabnya, saat menghitung cost of debt, yang kita cari adalah bunga pasar hari ini.
Ekonom keuangan dari NYU Stern, Aswath Damodaran, merumuskannya dengan ringkas dalam materi valuasinya: The cost of debt is the rate at which you can borrow at currently
(biaya utang adalah tingkat bunga yang harus Anda bayar bila meminjam saat ini).
Disclaimer: Perusahaan X dan Y dalam perhitungan berikut adalah perusahaan dummy. Contoh ini hanya untuk edukasi, bukan saran membeli, menjual, atau menahan efek apa pun, dan angkanya tidak mewakili kondisi pasar terkini. Untuk analisis nyata, periksa laporan auditan, prospektus, harga obligasi, dan laporan pemeringkat terbaru.
Mengenal Obligasi Korporasi Sebelum Menghitung
Obligasi korporasi adalah surat utang yang diterbitkan perusahaan untuk menghimpun dana dari investor, dengan janji membayar bunga berkala dan mengembalikan pokok saat jatuh tempo. Sebelum menghitung cost of debt, ada empat istilah yang perlu kita kenali:
- Nilai nominal (par value): pokok yang dijanjikan untuk dilunasi saat jatuh tempo. Nilai ini berbeda dari harga pasar dan dari minimum pembelian.
- Kupon: pembayaran bunga sesuai ketentuan obligasi, biasanya dinyatakan sebagai persentase tahunan dari nominal.
- Jatuh tempo: waktu pelunasan pokok; frekuensi pembayaran kupon perlu diperiksa secara terpisah.
- Credit rating: pendapat lembaga pemeringkat tentang risiko kredit penerbit atau seri obligasi tertentu.
Obligasi bisa berkupon tetap, mengambang, tanpa kupon, atau punya opsi khusus seperti ditukar menjadi saham. Supaya hitungannya tidak bikin pusing, kita fokus pada straight bond berkupon tetap tanpa opsi, sehingga arus kasnya mudah diikuti.
Untuk memeriksa instrumen sungguhan, mulailah dari daftar obligasi korporasi KSEI dan prospektus penerbit, lalu pastikan seri, mata uang, kupon, dan jatuh temponya cocok.
Cost of Debt Sebelum dan Sesudah Pajak
Cost of debt setelah pajak dihitung dengan mengalikan biaya utang sebelum pajak dengan (1 − tarif pajak), karena bunga umumnya dapat dikurangkan dari penghasilan kena pajak. Rumus ini juga dipakai dalam buku teks klasik seperti Principles of Managerial Finance karya Gitman dan Zutter.
Di sini, kd adalah biaya utang sebelum pajak (before-tax cost of debt) dan T adalah tarif pajak marginal yang relevan. Dalam semua contoh menghitung cost of debt di tulisan ini, kita memakai T = 25% sebagai asumsi latihan; angka tersebut bukan pernyataan tarif pajak badan Indonesia yang berlaku sekarang.
Agar adil, manfaat pajak ini hanya nyata bila bunga boleh dikurangkan secara fiskal dan perusahaan punya laba kena pajak; perusahaan yang sedang rugi belum tentu menikmatinya. Utang juga tidak selalu sumber dana termurah, karena tambahan utang bisa menaikkan risiko gagal bayar dan, ujung-ujungnya, bunga. Hubungan antara utang, laba, dan modal ini dapat dibaca lebih lanjut di artikel rasio keuangan perusahaan.
Nah, setelah dasarnya jelas, ada tiga jalan untuk menaksir biaya utang, tergantung data yang tersedia. Kita mulai dari yang paling “pasar”, lalu pelan-pelan beralih ke metode estimasi.
Menghitung Cost of Debt dari YTM Obligasi
Cara paling langsung untuk menghitung cost of debt adalah memakai yield to maturity (YTM), yaitu tingkat diskonto yang menyamakan nilai sekarang seluruh kupon dan pokok dengan harga pasar obligasi saat ini. Metode ini cocok bila perusahaan memiliki obligasi yang cukup likuid diperdagangkan.
Yang sering terlewat: kupon 10% tidak otomatis berarti YTM 10%. Harga pasar obligasi bisa berada di bawah atau di atas nominal, dan YTM-lah yang mencerminkan imbal hasil yang diminta investor hari ini. Penjelasan ringkas tentang konsep ini juga tersedia di entri yield to maturity Investopedia.
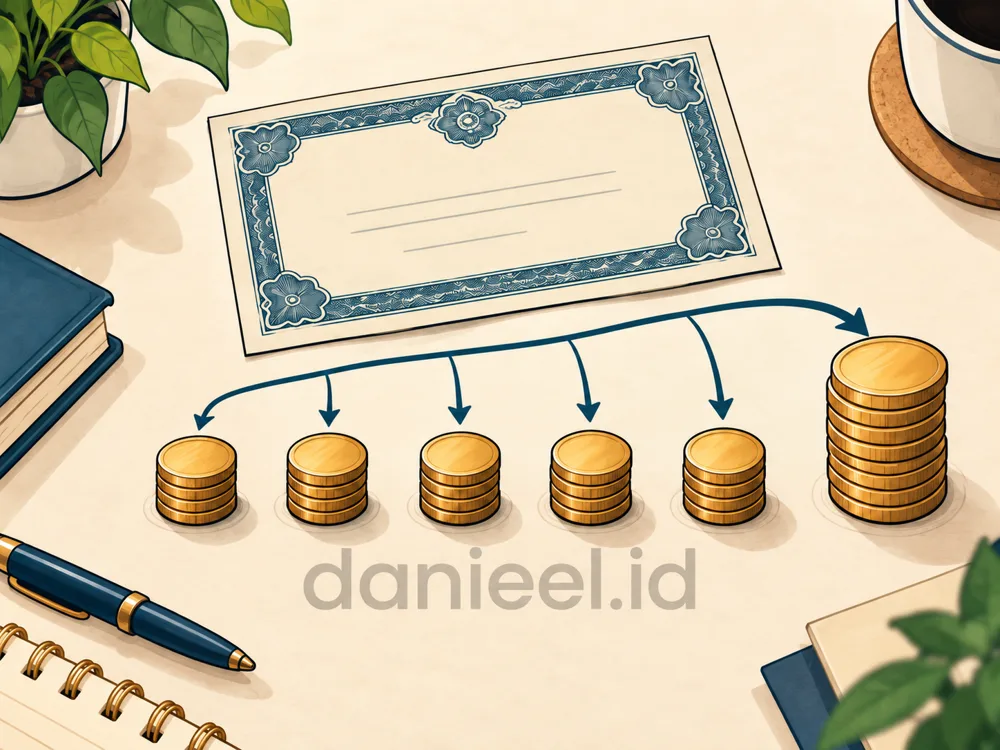
P adalah harga obligasi, C kupon setiap periode, F pokok, n jumlah periode tersisa, dan y adalah YTM per periode. Perlu dicatat, transaksi di antara dua tanggal kupon memerlukan penyesuaian bunga berjalan, dan YTM bukan jaminan imbal hasil aktual karena kupon mungkin diinvestasikan kembali pada tingkat berbeda.
Contoh Penerbitan Berdasarkan Dana Bersih
Untuk obligasi yang baru akan diterbitkan, biaya efektifnya dihitung dari dana bersih (net proceeds) yang benar-benar diterima perusahaan setelah dikurangi biaya emisi, sehingga hasilnya sedikit lebih tinggi daripada kupon. Inilah bedanya dengan YTM pasar untuk obligasi yang sudah beredar.
Katakanlah Perusahaan X menerbitkan obligasi senilai total Rp1 triliun pada harga nominal. Agar angkanya ringan, kita pakai unit analisis nominal Rp100 juta, tenor 5 tahun, kupon 10% dibayar tahunan, dan biaya emisi 2% dari nominal:
| Komponen | Nilai per unit analisis |
|---|---|
| Pokok atau F | Rp100.000.000 |
| Kupon tahunan atau C | Rp10.000.000 |
| Tenor atau n | 5 tahun |
| Biaya emisi | Rp2.000.000 |
| Dana bersih atau N | Rp98.000.000 |
Untuk seluruh penerbitan, dana bersihnya Rp980 miliar. Jika harga penerbitan hanya 99% dan biaya emisi tetap 2% dari nominal, dana bersih turun menjadi Rp970 miliar. Jadi, basis persentase biaya harus jelas.
Berikutnya, ganti P pada rumus arus kas di atas dengan N. Tidak perlu menebak-nebak dengan kalkulator (kecuali Anda sedang rindu masa ujian, he2x); di Excel cukup ketik =RATE(5,-10000000,98000000,-100000000). Tanda positif berarti dana masuk, negatif berarti pembayaran; ganti koma dengan titik koma bila Excel Anda memerlukannya.
Hasilnya sekitar 10,5348% per tahun, atau 10,53% setelah dibulatkan. Bandingkan dengan YTM pasar 10% bila obligasi diperdagangkan tepat pada nominal tanpa memperhitungkan biaya emisi. Selisih kecil inilah alasan kedua ukuran tersebut jangan dicampur saat menghitung cost of debt.
Rumus Pendekatan untuk Pemeriksaan Cepat
Rumus pendekatan YTM berguna untuk mengecek apakah hasil Excel masuk akal, dengan membagi pendapatan tahunan rata-rata dengan rata-rata pokok dan dana bersih.
Dalam satuan juta rupiah: [10 + (100 − 98) ÷ 5] ÷ [(100 + 98) ÷ 2] = 10,5051%, atau 10,51%. Cukup dekat dengan hasil Excel. Untuk pendekatan YTM pasar, ganti N dengan harga pasar P.
Setelah pajak, biaya utang dalam contoh ini menjadi 10,5348% × (1 − 25%) = 7,9011%, atau sekitar 7,90%. Jika kupon dibayar semesteran, sesuaikan jumlah periode dan kupon per periode, lalu bedakan tingkat tahunan nominal dengan tingkat tahunan efektif.
Estimasi Cost of Debt dari Credit Rating dan Spread
Bila harga obligasi tidak tersedia atau jarang diperdagangkan, cost of debt dapat diperkirakan dengan menjumlahkan tingkat acuan, misalnya yield obligasi pemerintah bertenor sama, dengan credit spread yang sesuai rating perusahaan.
Rating menggambarkan risiko kredit, bukan jaminan pembayaran, dan bisa berlaku untuk penerbit atau hanya seri obligasi tertentu. Tingkat acuan dan spread harus konsisten dalam mata uang, tenor, tanggal, dan skala rating. Bila sudah memakai yield obligasi pemerintah lokal sebagai acuan, jangan menambahkan premi risiko negara dua kali.
Sebagai latihan menghitung cost of debt dengan metode ini, kita pakai tingkat acuan 6,7855%, spread Perusahaan X 158,01 basis poin, dan spread Perusahaan Y 618,70 basis poin. Satu basis poin sama dengan 0,01 poin persentase. Angka ini berasal dari kondisi historis Maret 2021, dipakai untuk perusahaan dummy, dan bukan kuotasi atau pemetaan rating terkini.
- Perusahaan X: 6,7855% + 1,5801% = 8,3656%; setelah pajak 25% menjadi 6,2742%, atau 6,27%.
- Perusahaan Y: 6,7855% + 6,1870% = 12,9725%; setelah pajak 25% menjadi 9,7294%, atau 9,73%.
Inilah dua perusahaan di awal tulisan tadi. Dengan faktor lain sama, risiko kredit yang lebih tinggi menuntut spread lebih besar, sehingga Perusahaan Y membayar sekitar 4,6 poin persentase lebih mahal. Likuiditas, jaminan, dan senioritas utang juga ikut berpengaruh. Untuk mengecek rating aktual perusahaan Indonesia, gunakan laporan rating PEFINDO, lalu cocokkan dengan data harga dan yield dari penyedia resmi seperti PHEI. Satu hal lagi: rating skala nasional tidak bisa disamakan langsung dengan rating skala global.
Estimasi dengan Synthetic Credit Rating
Untuk perusahaan yang belum memiliki rating resmi, cost of debt dapat ditaksir lewat synthetic rating, yaitu perkiraan kelas rating berdasarkan rasio keuangan, terutama interest coverage ratio, lalu dipasangkan dengan spread yang sesuai.
Sebelum ke sana, lihat dulu bunga pinjaman bank jangka panjang yang baru diperoleh perusahaan; angka itu bisa menjadi petunjuk awal setelah memperhitungkan biaya tambahan, jaminan, dan jenis bunganya. Bila data seperti itu tidak ada, barulah synthetic rating berperan.
Dalam penjelasan synthetic rating, Damodaran menggunakan interest coverage ratio (rasio cakupan bunga) untuk memperkirakan kelompok rating dan spread. Rumusnya sederhana:
Misalnya Perusahaan Y memiliki EBIT Rp60 miliar dan beban bunga Rp15 miliar. Rasio cakupannya 4 kali, artinya laba operasionalnya cukup untuk membayar bunga empat kali lipat. Pastikan laba dan bunga diambil dari periode dan lingkup laporan yang sama; artikel empat jenis laporan keuangan perusahaan membantu memahami dari mana kedua angka ini berasal.
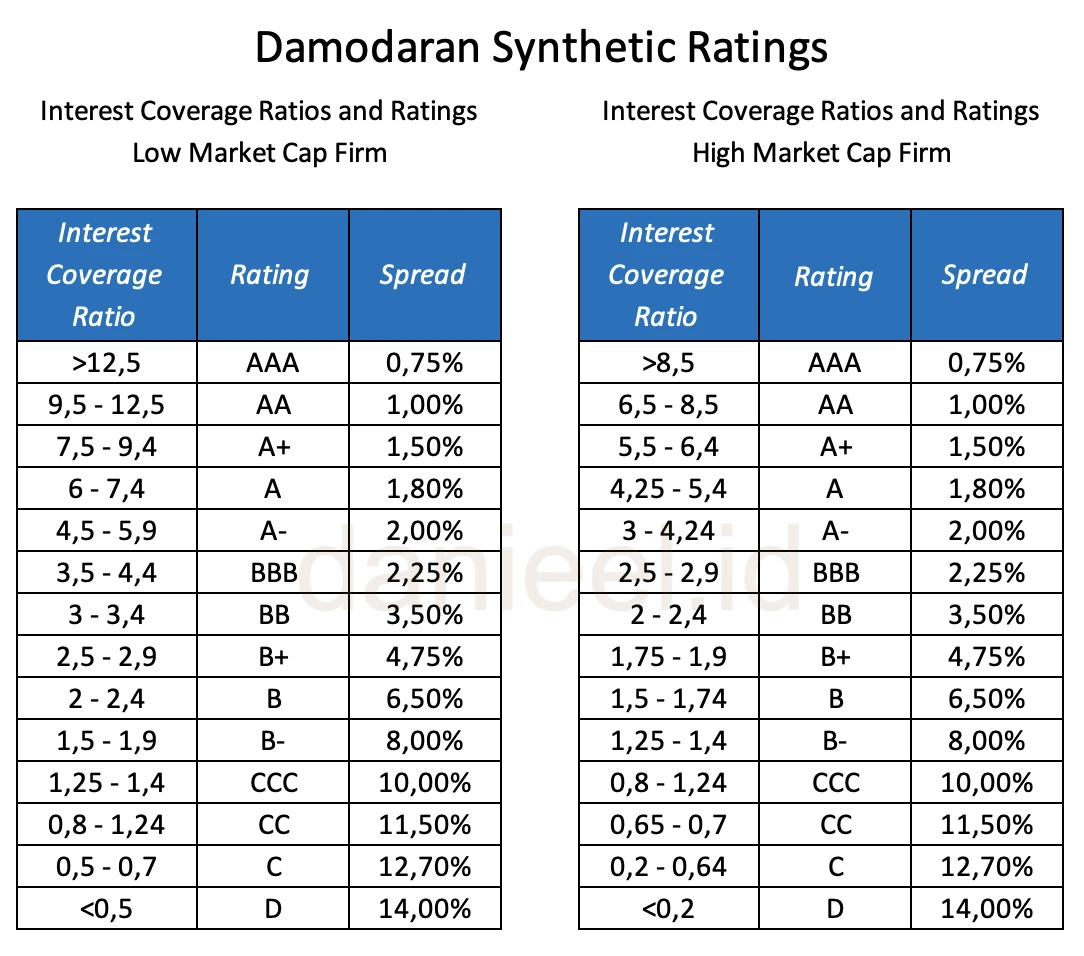
Tabel historis tersebut dikembangkan dari data 1999–2000. Perusahaan kecil dan besar memakai rentang berbeda, jadi untuk praktik sekarang pilih tabel yang sesuai ukuran, industri, negara, dan periode. Synthetic rating tetap estimasi analis, bukan rating resmi.
Untuk menghitung cost of debt Perusahaan Y, anggap latihan ini memakai spread 3% dan tingkat acuan 6%. Hasilnya, biaya utang sebelum pajak menjadi 9%, lalu 6,75% setelah pajak 25%. Spread 3% di sini adalah asumsi dummy, bukan hasil rating aktual Perusahaan Y. Satu lagi yang perlu ditelaah: EBIT negatif atau beban bunga yang sangat kecil bisa membuat rasio ini menyesatkan.
Supaya lebih mudah memilih, berikut ringkasan ketiga metode beserta hasil contohnya:
| Metode | Cocok bila | Hasil contoh (setelah pajak) |
|---|---|---|
| YTM obligasi (atau dana bersih) | Ada obligasi likuid atau rencana penerbitan | 7,90% (Perusahaan X) |
| Rating dan spread | Ada rating resmi, harga obligasi tidak representatif | 6,27% (X) dan 9,73% (Y) |
| Synthetic rating | Belum ada rating maupun obligasi | 6,75% (Y, asumsi spread 3%) |
Artinya, tidak ada metode yang selalu paling benar; yang ada adalah metode yang paling sesuai dengan data yang kita pegang.
Contoh Cost of Debt danieel.id Company
Cost of debt danieel.id Company adalah 6,02% setelah pajak, dihitung dari yield to maturity obligasinya sebesar 8,02% dan tarif pajak 25%. Perusahaan ini rekaan, bukan perusahaan sungguhan. Ia dipakai sebagai satu contoh yang sama di panduan membaca laporan keuangan, di e-book, dan di video danieel.id, sehingga angkanya bisa diikuti dari laporan laba rugi sampai valuasi saham. Semua angkanya dalam dolar.
Obligasi danieel.id Company memberi kupon 7,5% per tahun, tersisa delapan tahun, dan diperdagangkan di harga 97% dari nominal. Karena harganya di bawah nominal, YTM-nya sedikit di atas kupon, yaitu 8,02%. Hasil ini sejalan dengan metode kedua: tingkat bebas risiko 4% ditambah spread sekitar 4% menghasilkan 8%.
Setelah manfaat pajak: 8,02% × (1 − 25%) = 6,02%. Inilah angka yang masuk ke WACC danieel.id Company, bersama cost of equity 11,2% dan biaya saham preferen 10,0%.
Tulisan ini adalah tahap ke-7 dari delapan tahap dalam panduan membaca laporan keuangan. Kalau ingin belajar berurutan, dari laporan dasar sampai valuasi saham, mulailah dari peta belajarnya.
Pertanyaan yang Sering Diajukan
Apa itu cost of debt?
Cost of debt adalah tingkat bunga yang diminta pemberi pinjaman saat ini untuk meminjamkan dana kepada perusahaan, biasanya dihitung sebelum pajak lalu disesuaikan dengan manfaat pajak bunga.
Bagaimana cara menghitung cost of debt setelah pajak?
Kalikan biaya utang sebelum pajak dengan (1 − tarif pajak). Dengan biaya utang 10,53% dan asumsi pajak 25%, hasilnya sekitar 7,90%.
Apakah cost of debt sama dengan kupon obligasi?
Tidak selalu. Kupon ditetapkan saat penerbitan, sedangkan cost of debt mencerminkan imbal hasil yang diminta pasar sekarang, yang terlihat dari YTM. Bila harga obligasi turun di bawah nominal, YTM naik di atas kupon.
Bagaimana menghitung cost of debt perusahaan yang tidak punya obligasi?
Gunakan bunga pinjaman bank jangka panjang yang baru diperoleh, rating resmi ditambah spread, atau synthetic rating berdasarkan interest coverage ratio.
Apa hubungan cost of debt dengan WACC?
Cost of debt setelah pajak adalah salah satu komponen WACC (weighted average cost of capital), bersama cost of equity. Keduanya dibobot sesuai porsi utang dan ekuitas.
Kesimpulan: Pilih Metode Sesuai Data, Bukan Sesuai Selera
Intinya, menghitung cost of debt berarti menaksir berapa bunga yang akan diminta pemberi pinjaman hari ini. Pakai YTM bila ada obligasi likuid, tingkat acuan plus spread bila ada rating resmi, dan bunga bank terbaru atau synthetic rating bila keduanya tidak tersedia. Bedakan biaya pasar dari biaya efektif penerbitan, hitung manfaat pajak hanya bila bisa dimanfaatkan, dan samakan mata uangnya dengan arus kas.
Biaya utang setelah pajak kemudian masuk ke perhitungan WACC, rata-rata tertimbang biaya modal, bersama cost of equity yang dihitung dengan CAPM. Hasilnya baru berguna bila asumsi dan tanggal datanya jelas; investor bukanlah ahli nujum, dan analis pun begitu.
Kembali ke bunga KPR tadi. Bank menilai kita dari kondisi hari ini, bukan dari cicilan sepuluh tahun lalu. Langkah pertamanya sederhana: ambil satu laporan keuangan perusahaan yang Anda minati, hitung interest coverage ratio-nya, lalu coba tebak kira-kira di kelas rating mana perusahaan itu berada. Dari situ, latihan menghitung cost of debt-nya tinggal selangkah lagi.
Dari tiga metode tadi, mana yang paling sering Anda temui dalam praktik, atau justru paling membingungkan? Kalau Anda menemukan selisih hitungan atau punya cara lain yang lebih praktis, tuliskan di kolom komentar; koreksi dan tips dari pembaca sering membuat contoh seperti ini makin berguna.
Pada akhirnya, angka cost of debt hanya sejujur asumsi di belakangnya.
This post is also available in: