
Memahami alur dari penjualan sampai laba bersih melalui contoh perusahaan imajiner danieel.id/ tahun 2018–2019.
Bagi orang yang tidak bekerja di bidang akuntansi, laporan laba rugi kadang terasa seperti bahasa asing. Padahal, begitu alurnya dipahami, laporan ini dapat menjawab pertanyaan yang sangat praktis: apakah penjualan bertumbuh, biaya masih terkendali, dan pertumbuhan tersebut benar-benar menghasilkan laba?
Dalam artikel ini saya menguraikan cara membaca laporan laba rugi dengan bahasa sederhana. Contohnya berasal dari sheet “Income” pada laporan keuangan perusahaan imajiner danieel.id/. Angkanya bukan data perusahaan nyata dan tidak dimaksudkan sebagai rekomendasi investasi.
Secara umum, laporan laba rugi merangkum pendapatan dan beban selama suatu periode. Berbeda dari neraca yang menggambarkan posisi pada satu tanggal, laporan laba rugi menunjukkan kinerja sepanjang rentang waktu tertentu. Standar internasional juga meminta angka pembanding periode sebelumnya agar perubahan kinerja lebih mudah dibaca. Mulai 1 Januari 2027, IFRS 18 tentang penyajian laporan keuangan berlaku untuk periode pelaporan tahunan, dengan penerapan lebih awal diperbolehkan.
Contoh laporan laba rugi perusahaan imajiner danieel.id/
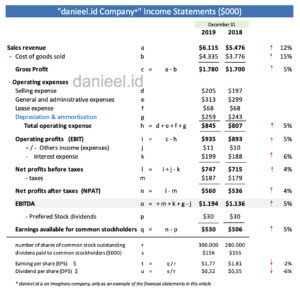
Contoh detail dengan formula setiap komponen dalam laporan sengaja saya buat agar alur perhitungannya terlihat. Dalam praktik, cara membaca laporan laba rugi dimulai dengan mengikuti rumus di bagian tengah yang menghubungkan setiap subtotal: penjualan dikurangi harga pokok penjualan menghasilkan laba kotor, lalu dikurangi biaya operasi untuk memperoleh laba operasi, dan seterusnya sampai laba bersih.
| Komponen ($000) | 2019 | 2018 | Perubahan |
|---|---|---|---|
| Sales revenue | 6.115 | 5.476 | +12% |
| Cost of goods sold | (4.335) | (3.776) | +15% |
| Gross profit | 1.780 | 1.700 | +5% |
| Total operating expense | (845) | (807) | +5% |
| Operating profit (EBIT) | 935 | 893 | +5% |
| Net profit after tax | 560 | 536 | +4% |
| EBITDA | 1.205 | 1.146 | +5% |
| EPS ($ per saham) | 1,77 | 1,81 | -2% |
| DPS ($ per saham) | 0,52 | 0,55 | -6% |
Persentase dibulatkan. Angka pada tabel dan screenshot adalah contoh pendidikan, bukan laporan perusahaan publik.
Cara membaca laporan laba rugi dari atas ke bawah
Prinsip dasarnya sederhana: jangan langsung melompat ke laba bersih. Ikuti setiap lapisan dari atas ke bawah, lalu tanyakan mengapa suatu angka berubah dibandingkan periode sebelumnya.
Pendapatan atau sales revenue
Pendapatan adalah nilai penjualan barang atau jasa yang diakui pada periode tersebut. Pada contoh ini, revenue meningkat dari $5,476 juta menjadi $6,115 juta. Kenaikannya sekitar 12%.
Angka itu baru permulaan. Kita masih perlu mencari tahu apakah pertumbuhan berasal dari volume penjualan, kenaikan harga, produk baru, atau kombinasi ketiganya. Kenaikan revenue yang hanya ditopang harga mungkin memiliki makna berbeda dari pertumbuhan volume yang sehat.
Harga pokok penjualan dan gross profit
Cost of goods sold atau harga pokok penjualan adalah biaya yang berhubungan langsung dengan produksi, misalnya bahan baku, tenaga kerja langsung, dan overhead pabrik. Revenue dikurangi cost of goods sold menghasilkan gross profit atau laba kotor.
Di sinilah sinyal pertama muncul. Revenue naik 12%, tetapi cost of goods sold naik lebih cepat, yaitu 15%. Laba kotor akhirnya hanya bertumbuh 5%. Kemungkinan penyebabnya antara lain kenaikan harga bahan baku, biaya tenaga kerja langsung, perubahan bauran produk, atau keterbatasan perusahaan dalam meneruskan kenaikan biaya ke harga jual. Laporan ini sendiri belum cukup untuk memastikan penyebabnya; kita perlu membaca catatan laporan keuangan dan penjelasan manajemen.
Biaya operasi dan operating profit
Setelah laba kotor, kita mengurangi operating expenses seperti biaya penjualan, biaya umum dan administrasi, sewa, depresiasi, dan amortisasi. Hasilnya adalah operating profit atau EBIT pada contoh ini.
Kabar baiknya, total biaya operasi hanya naik sekitar 5%, jauh di bawah pertumbuhan revenue. Perusahaan contoh berhasil menahan kenaikan biaya operasional. Namun, EBIT juga hanya tumbuh 5% karena tekanan utama sudah terjadi pada harga pokok penjualan.
Laba sebelum pajak dan laba bersih
EBIT kemudian disesuaikan dengan pendapatan lain dan biaya bunga untuk memperoleh laba sebelum pajak. Setelah beban pajak dikurangkan, perusahaan mencatat laba bersih $560 ribu, naik sekitar 4 % dari $536 ribu.
Bunga, depresiasi, dan amortisasi dapat memengaruhi laba kena pajak, tetapi pengurangannya tidak boleh dianggap otomatis dalam semua keadaan. Perlakuannya harus mengikuti peraturan pajak, masa manfaat, batasan biaya bunga, dan ketentuan lain yang berlaku.
Membaca margin, bukan hanya pertumbuhan nominal
Salah satu kebiasaan penting dalam cara membaca laporan laba rugi adalah mengubah angka laba menjadi margin. Margin membandingkan setiap tingkat laba dengan revenue, sehingga kita dapat melihat kualitas pertumbuhan dengan lebih jelas.
- Gross profit margin = gross profit ÷ revenue. Turun dari sekitar 31,0% pada 2018 menjadi 29,1% pada 2019.
- Operating margin = EBIT ÷ revenue. Turun dari sekitar 16,3% menjadi 15,3%.
- Net profit margin = laba bersih ÷ revenue. Turun dari sekitar 9,8% menjadi 9,2%.
- EBITDA margin = EBITDA ÷ revenue. Turun dari sekitar 20,9% menjadi 19,7%.
Semua nilai laba memang naik secara nominal, tetapi setiap margin utama menurun. Artinya, setiap satu dolar penjualan pada 2019 menghasilkan laba yang lebih kecil daripada pada 2018. Inilah mengapa membaca persentase pertumbuhan saja dapat menyesatkan.
Memahami EBITDA, EPS, dan DPS
EBITDA
EBITDA adalah laba sebelum bunga, pajak, depresiasi, dan amortisasi. Pada contoh, nilainya dapat dihitung dari EBIT ditambah depresiasi dan amortisasi: $935 ribu + $270 ribu = $1,205 juta. EBITDA berguna untuk melihat kinerja operasi sebelum beberapa keputusan pembiayaan dan biaya nonkas, tetapi bukan pengganti laba bersih ataupun arus kas. Pembaca yang ingin mendalami perbedaannya dapat melanjutkan ke artikel Perbedaan EBITDA dan Net Profit.
EPS dan DPS
Setelah dividen saham preferen $30 ribu dikurangkan, tersedia $530 ribu bagi pemegang saham biasa. Dibagi 300.000 lembar saham, earnings per share atau EPS 2019 menjadi $1,77.
Di sini terdapat pelajaran penting: laba bersih naik, tetapi EPS turun dari $1,81 menjadi $1,77. Penyebabnya adalah jumlah saham biasa yang beredar meningkat dari 280.000 menjadi 300.000 lembar, atau sekitar 7,1%, lebih cepat daripada pertumbuhan laba yang tersedia bagi pemegang saham biasa. Dilusi tersebut membagi laba ke lebih banyak lembar saham.
Dividend per share atau DPS juga turun dari $0,55 menjadi $0,52. Perusahaan membayar dividen common stock sedikit lebih besar secara total, tetapi jumlah saham yang meningkat membuat dividen per lembar lebih rendah.
Ulasan laporan laba rugi danieel.id/
Jika saya merangkum contoh ini, perusahaan imajiner danieel.id/ masih bertumbuh dan tetap menghasilkan laba. Revenue, gross profit, EBIT, net profit, dan EBITDA semuanya naik. Pengendalian biaya operasi juga terlihat cukup baik.
Namun, kualitas pertumbuhannya perlu dicermati. Harga pokok penjualan tumbuh lebih cepat daripada pendapatan, sehingga gross margin menyusut hampir 1,9 poin persentase. Tekanan ini mengalir sampai operating margin, EBITDA margin, dan net profit margin. Pada saat yang sama, penambahan jumlah saham membuat EPS dan DPS turun.
Kesimpulan yang wajar bukan “perusahaan pasti buruk” atau “sahamnya harus dihindari”. Contoh ini justru menunjukkan pertanyaan lanjutan yang perlu diajukan: apakah tekanan HPP hanya sementara, apakah perusahaan sedang memperbesar kapasitas, mengapa saham bertambah, dan apakah laba bersih menghasilkan arus kas operasi yang sehat?
Pertanyaan penting setelah membaca angka
- Apakah kenaikan revenue berasal dari volume, harga jual, produk baru, atau akuisisi?
- Mengapa cost of goods sold tumbuh lebih cepat daripada revenue?
- Apakah penurunan margin terjadi satu kali atau menjadi tren beberapa tahun?
- Apakah biaya operasi bertumbuh lebih lambat daripada skala bisnis?
- Apakah laba bersih didukung arus kas operasi atau tertahan dalam piutang?
- Apakah EPS berubah karena laba, penerbitan saham baru, pembelian kembali saham, atau kombinasi ketiganya?
Untuk menjawabnya, laporan laba rugi perlu dibaca bersama neraca, laporan arus kas, dan catatan atas laporan keuangan. OJK juga mendefinisikan laporan laba rugi sebagai ikhtisar pendapatan dan biaya suatu badan usaha selama periode tertentu yang menggambarkan laba atau rugi.
Dua jalur utama menaikkan laba
Secara sederhana, perusahaan mempunyai dua jalur utama: meningkatkan revenue atau mengendalikan cost. Revenue merupakan hasil volume penjualan dikali harga jual. Karena itu, pertumbuhan dapat berasal dari menjual lebih banyak, menaikkan harga, memperbaiki bauran produk, atau menghadirkan produk baru.
Di sisi biaya, efisiensi tidak selalu berarti pemotongan serampangan. Perusahaan perlu menentukan biaya mana yang dapat ditekan tanpa merusak kualitas, kapasitas, keselamatan, dan pertumbuhan jangka panjang. Untuk menilai dampak keputusan tersebut secara utuh, baca juga artikel saya mengenai empat jenis laporan keuangan perusahaan.
Kesimpulan
Cara membaca laporan laba rugi yang paling berguna adalah mengikuti alurnya dari revenue sampai laba bersih, membandingkan setiap angka dengan periode sebelumnya, lalu menguji marginnya. Contoh danieel.id/ memperlihatkan bahwa laba nominal dapat naik sementara margin dan laba per saham justru turun.
Laporan laba rugi memberi awal cerita, bukan seluruh cerita. Gunakan neraca, laporan arus kas, perubahan ekuitas, catatan laporan keuangan, dan konteks bisnis untuk memahami penyebab di balik angkanya. Dengan kebiasaan itu, kita tidak berhenti pada pertanyaan “labanya naik atau turun”, tetapi mulai menilai bagaimana laba tersebut dibentuk.
Lebih lengkap mengenai 4 Jenis Laporan Keuangan Perusahaan, yaitu : Laporan Laba Rugi (Income Statements), Neraca (Balance Sheets), Laporan Perubahan Modal (Statement of Changes in Equity), dan Laporan Arus Kas (Cash Flow Statements), dapat dibaca pada artikel : Memahami 4 Jenis Laporan Keuangan Perusahaan.
Source :
Lawrence J. Gitman & Chad J.Zutter, “Principles of Managerial Finance.” 13th Edition
This post is also available in: