
Kalau laba bersih sebuah perusahaan dalam setahun hanya $560 ribu, mengapa ekuitasnya bisa naik $864 ribu? Lebih membingungkan lagi, laba ditahannya cuma bertambah $374 ribu. Jadi, dari mana kelebihannya datang, dan ke mana sisa labanya pergi?
Jawabannya tersimpan di satu laporan yang sering dilewati begitu saja: laporan perubahan ekuitas. Cara membaca laporan perubahan ekuitas pada dasarnya adalah mengikuti perjalanan modal pemilik dari saldo awal sampai saldo akhir, sambil mencatat apa yang menambahnya, apa yang menguranginya, dan dari mana setiap perubahan berasal.
Laporan perubahan ekuitas (statement of changes in equity) adalah laporan yang merekonsiliasi saldo setiap komponen modal pemilik, seperti modal saham, tambahan modal disetor, dan laba ditahan, antara awal dan akhir suatu periode. Laporan ini menjadi jembatan antara laporan laba rugi dan neraca perusahaan: laba bersih masuk ke laba ditahan, dividen menguranginya, sedangkan penerbitan atau pembelian kembali saham mengubah modal disetor. Saldo akhirnya kemudian muncul di bagian ekuitas pada neraca.
Anggap saja laporan ini seperti buku tabungan. Ada saldo awal, ada setoran, ada penarikan, dan ada saldo akhir. Bedanya, “setoran” perusahaan bisa datang dari dua pintu: hasil usahanya sendiri (laba) atau uang segar dari pemegang saham. Membedakan kedua pintu itulah inti analisisnya.
Laporan ini juga bukan sekadar pelengkap. Menurut IAS 1 tentang penyajian laporan keuangan, laporan perubahan ekuitas merupakan bagian dari satu set laporan keuangan lengkap. Kewajiban itu tetap ada ketika IFRS 18 menggantikan IAS 1 mulai periode yang dimulai 1 Januari 2027. Di Indonesia, daftar komponen laporan keuangan yang sama tercantum dalam PSAK 201.
Agar tidak berhenti di teori, kita ikuti satu contoh dari awal sampai akhir: perusahaan imajiner danieel.id/ Company tahun 2019, dengan seluruh angka dalam ribuan dolar AS ($000). Kerangka contohnya mengikuti buku Principles of Managerial Finance edisi ke-13 karya Lawrence J. Gitman dan Chad J. Zutter. Ada lima langkah yang saling menyambung.
Cara Membaca Laporan Perubahan Ekuitas Dimulai dari Saldo Awal
Langkah pertama dalam cara membaca laporan perubahan ekuitas adalah mencatat saldo awal setiap komponen modal, karena saldo awal menjadi titik pembanding untuk menilai semua perubahan yang terjadi sepanjang tahun.
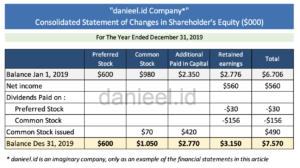
Per 1 Januari 2019, danieel.id/ Company memiliki preferred stock (saham preferen) $600, common stock (saham biasa) $980, additional paid-in capital (tambahan modal disetor, yang di Indonesia juga dikenal sebagai agio saham) $2.350, dan retained earnings (laba ditahan) $2.776. Total ekuitas awalnya $6.706.
Godaan terbesar biasanya langsung melompat ke baris total paling bawah (kebiasaan yang sama dengan membuka rapor lalu langsung mencari peringkat). Padahal, dengan saldo awal per komponen, kita bisa memisahkan perubahan yang berasal dari kinerja usaha dan perubahan yang berasal dari transaksi dengan pemilik. Dua jenis perubahan itu menceritakan hal yang sangat berbeda.
Telusuri Laba Bersih dan Dividen
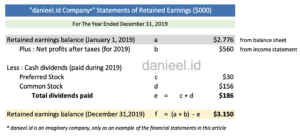
Laba bersih menambah laba ditahan, sedangkan dividen yang dibagikan kepada pemegang saham menguranginya, sehingga selisih keduanya menunjukkan berapa bagian laba yang benar-benar tinggal di dalam perusahaan.
Selama 2019, danieel.id/ Company mencatat net income atau laba bersih setelah pajak sebesar $560. Perusahaan juga membayar dividen saham preferen $30 dan dividen saham biasa $156, sehingga total dividennya $186. Rekonsiliasinya sederhana:
Retained earnings akhir = retained earnings awal + laba bersih – dividen
$2.776 + $560 – $186 = $3.150
Inilah jawaban teka-teki di awal tulisan. Laba $560 tidak seluruhnya menetap; setelah dikurangi dividen, yang tersisa untuk menambah laba ditahan hanya $374. Sebagai gambaran kasar, rasio pembayaran dividennya sekitar 33% ($186 ÷ $560). Artinya, dari setiap $100 laba, sekitar $33 dibagikan kepada pemegang saham dan $67 ditahan untuk mendukung pertumbuhan.
Satu hal lagi: bertambahnya laba tidak berarti kas bertambah dalam jumlah yang sama. Laporan laba rugi disusun dengan basis akrual, jadi pergerakan uang tunainya perlu dicek melalui laporan arus kas. Di sana pula pembayaran dividen tercatat sebagai arus kas keluar dari aktivitas pendanaan.
Baca Penerbitan Saham dan Tambahan Modal
Penerbitan saham baru menambah ekuitas melalui dua akun sekaligus, yaitu common stock sebesar nilai nominal saham dan additional paid-in capital sebesar selisih harga jual di atas nilai nominal tersebut.
Pada contoh ini, common stock bertambah $70, sedangkan additional paid-in capital bertambah $420. Total dana dari penerbitan saham baru adalah $490. Lho, kok kenaikan common stock hanya $70, bukan $490? Karena common stock biasanya dicatat berdasarkan nilai nominal atau par value. Bagian harga penerbitan yang melebihi nilai nominal masuk ke additional paid-in capital.
Masih bingung? Coba kita hitung per lembar. Menurut neraca danieel.id Company, jumlah saham biasa naik dari 280.000 menjadi 300.000 lembar, berarti ada 20.000 lembar saham baru. Dana $490 ribu dibagi 20.000 lembar menghasilkan harga jual sekitar $24,50 per lembar. Dari jumlah itu, $3,50 adalah nilai nominal ($70 ribu ÷ 20.000), sedangkan $21 sisanya menjadi agio. Jadi, siapa pun yang hanya melirik akun common stock akan mengira dana yang masuk jauh lebih kecil dari kenyataannya.
Setelah penerbitan itu, preferred stock tetap $600, common stock berubah dari $980 menjadi $1.050, dan additional paid-in capital berubah dari $2.350 menjadi $2.770. Pada laporan keuangan emiten di Indonesia, kedua akun ini biasanya muncul dengan nama “modal saham ditempatkan dan disetor penuh” dan “tambahan modal disetor”.
Perlu dicatat, contoh danieel.id/ Company sengaja dibuat sederhana. Laporan perubahan ekuitas perusahaan sungguhan sering memuat komponen lain, misalnya saham treasuri (saham yang dibeli kembali dan mengurangi ekuitas), penghasilan komprehensif lain, atau kepentingan nonpengendali. Polanya tetap sama: saldo awal, mutasi selama periode, lalu saldo akhir.
Pahami Retained Earnings dengan Benar
Retained earnings atau laba ditahan adalah akumulasi laba perusahaan yang belum dibagikan kepada pemegang saham, bukan uang tunai yang disimpan dalam satu rekening khusus.
Kesalahpahaman ini cukup sering terjadi. Laba ditahan $3.150 bukan berarti ada uang $3.150 ribu yang menganggur di bank. Dana tersebut bisa saja sudah dipakai untuk membeli persediaan, mesin, bangunan, atau membiayai piutang pelanggan.
Kalau memakai analogi buku tabungan tadi, laba ditahan lebih mirip catatan total setoran dari hasil kerja sendiri, bukan isi dompet hari ini. Uangnya bisa sudah “dibelanjakan” menjadi aset lain. Karena itu, laba ditahan perlu dibaca bersama neraca dan arus kas: saldonya menjelaskan berapa bagian ekuitas yang berasal dari akumulasi laba, tetapi tidak memberi tahu di mana uangnya berada. Hubungan keempat laporan ini dibahas lebih utuh dalam tulisan tentang 4 jenis laporan keuangan perusahaan.
Analisis dari Mana Pertumbuhan Ekuitas Berasal
Langkah terakhir adalah memisahkan pertumbuhan ekuitas menurut sumbernya, yaitu laba yang ditahan dan setoran modal baru, karena keduanya menceritakan kondisi perusahaan yang berbeda.
Ringkasan pergerakan setiap komponen ekuitas danieel.id/ Company selama 2019 dapat dilihat pada tabel berikut (dalam $000).
| Komponen ekuitas | Awal → akhir 2019 | Penyebab perubahan |
|---|---|---|
| Preferred stock | $600 → $600 | Tidak berubah |
| Common stock | $980 → $1.050 | Saham baru, nilai nominal (+$70) |
| Additional paid-in capital | $2.350 → $2.770 | Agio saham baru (+$420) |
| Retained earnings | $2.776 → $3.150 | Laba $560 dikurangi dividen $186 |
| Total ekuitas | $6.706 → $7.570 | Naik $864 |
Dari tabel itu terlihat bahwa kenaikan ekuitas $864 berasal dari dua sumber: laba ditahan $374 (sekitar 43%) dan setoran modal baru $490 (sekitar 57%). Jadi, lebih dari separuh pertumbuhan ekuitas tahun itu justru datang dari pemegang saham baru, bukan dari hasil usaha. Inilah potongan terakhir teka-teki di pembuka tulisan.
Setelah angka dasarnya jelas, cara membaca laporan perubahan ekuitas berlanjut dengan mengajukan pertanyaan yang tepat:
- Apakah pertumbuhan ekuitas terutama berasal dari laba atau dari penerbitan saham baru?
- Berapa bagian laba yang dibagikan sebagai dividen dan berapa yang ditahan untuk pertumbuhan?
- Apakah jumlah saham bertambah sehingga porsi kepemilikan pemegang saham lama terdilusi?
- Apakah laba ditahan meningkat secara konsisten dari tahun ke tahun?
- Apakah saldo akhir setiap komponen sama dengan angka ekuitas di neraca?
Soal dilusi, hitungannya bisa dibuat konkret. Pemegang saham yang memiliki 28.000 lembar (10% dari 280.000 lembar) dan tidak ikut membeli saham baru kini hanya memiliki sekitar 9,3% dari 300.000 lembar. Porsinya mengecil walaupun jumlah lembarnya tidak berkurang sama sekali.
Interpretasi seperti ini penting, tetapi tetap harus adil. Perusahaan yang ekuitasnya tumbuh karena akumulasi laba memiliki cerita yang berbeda dari perusahaan yang bergantung pada penerbitan saham, dan keduanya tidak otomatis baik atau buruk. Penerbitan saham untuk membangun pabrik yang menguntungkan bisa jadi keputusan cerdas; penerbitan saham untuk menambal kerugian rutin tentu lain ceritanya. Kita masih perlu melihat tujuan pendanaan, prospek bisnis, dan dampaknya pada pemegang saham, misalnya lewat rasio keuangan perusahaan seperti ROE dan laba per saham.
Beberapa Pertanyaan Pembaca
Apa fungsi laporan perubahan ekuitas?
Laporan perubahan ekuitas berfungsi menjelaskan mengapa modal pemilik berubah selama satu periode, mulai dari laba bersih, dividen, penerbitan saham, sampai pembelian kembali saham. Tanpa laporan ini, kita hanya tahu ekuitas naik atau turun di neraca, tetapi tidak tahu sebabnya.
Apa bedanya laporan perubahan ekuitas dengan neraca?
Neraca menunjukkan posisi aset, liabilitas, dan ekuitas pada satu tanggal tertentu, sedangkan laporan perubahan ekuitas menjelaskan pergerakan ekuitas sepanjang satu periode. Ibarat foto dan video: neraca memotret saldo akhir, laporan perubahan ekuitas merekam perjalanan menuju saldo itu.
Mengapa dividen tidak dicatat di laporan laba rugi?
Dividen tidak dicatat di laporan laba rugi karena merupakan pembagian laba kepada pemilik, bukan beban untuk menjalankan usaha. Karena itu, dividen langsung mengurangi laba ditahan di laporan perubahan ekuitas, seperti contoh pengurangan $186 pada danieel.id/ Company.
Bagaimana cara membaca laporan perubahan ekuitas milik emiten di BEI?
Cara membaca laporan perubahan ekuitas emiten sama dengan contoh di atas: mulai dari saldo awal, telusuri laba dan dividen, periksa penerbitan atau pembelian kembali saham, lalu cocokkan saldo akhirnya dengan neraca. Laporannya dapat diunduh gratis di situs Bursa Efek Indonesia melalui menu Perusahaan Tercatat, lalu Laporan Keuangan dan Tahunan. Biasanya judulnya “laporan perubahan ekuitas konsolidasian”.
Kesimpulan: Ikuti Jejak Modalnya, Bukan Hanya Totalnya
Intinya, cara membaca laporan perubahan ekuitas adalah mengikuti rekonsiliasi dari modal awal menuju modal akhir. Laba menambah laba ditahan, dividen menguranginya, dan penerbitan saham menambah modal disetor. Pada contoh danieel.id/ Company, ekuitas naik dari $6.706 menjadi $7.570, tetapi hanya sekitar 43% kenaikannya yang berasal dari hasil usaha.
Kembali ke buku tabungan tadi: saldo yang bertambah belum tentu berarti kita makin rajin bekerja; bisa jadi ada kiriman dari pihak lain. Karena itu, gunakan laporan ini sebagai penghubung, bukan dokumen yang berdiri sendiri. Cocokkan laba bersih dengan laporan laba rugi, saldo akhir dengan neraca, serta dividen dan penerbitan saham dengan arus kas pendanaan.
Langkah pertamanya sederhana: buka laporan tahunan satu emiten yang Anda kenal, lalu hitung berapa persen kenaikan ekuitasnya yang berasal dari laba ditahan. Hasilnya sering lebih jujur daripada judul berita “ekuitas perusahaan melonjak”.
Menurut Anda, mana yang lebih meyakinkan: perusahaan yang ekuitasnya tumbuh pelan dari laba ditahan, atau perusahaan yang tumbuh cepat karena menerbitkan saham baru untuk ekspansi? Saya penasaran dengan jawaban Anda di kolom komentar.
Angka di baris terakhir memang penting, tetapi ceritanya selalu tersimpan di baris-baris di atasnya.
This post is also available in: