
Bayangkan Anda membuka warung kopi dengan modal dari tiga sumber: pinjaman bank, uang dari seorang teman yang minta “jatah tetap” setiap tahun, dan tabungan sendiri. Bank menagih bunga, teman menunggu setorannya, dan tabungan sendiri sebenarnya bisa diinvestasikan di tempat lain. Pertanyaannya, berapa sebenarnya ongkos rata-rata dari seluruh modal itu?
Di situlah weighted average cost of capital (WACC) berperan. WACC adalah rata-rata tertimbang tingkat pengembalian yang disyaratkan seluruh penyedia modal perusahaan, yaitu pemberi utang, pemegang saham preferen, dan pemegang saham biasa, dengan bobot sesuai porsi masing-masing dalam struktur modal. Angka inilah yang dipakai untuk menilai apakah suatu investasi memberi imbal hasil yang sepadan dengan biaya dan risikonya.
Satu hal perlu diluruskan dulu: “biaya” di sini tidak selalu berupa uang yang keluar dari kas. Pemegang saham tetap mengharapkan imbal hasil walaupun perusahaan tidak membagikan dividen, persis seperti tabungan sendiri di warung kopi tadi yang tetap punya “ongkos kesempatan”.
Disclaimer: Perusahaan X dan Y beserta seluruh angka contoh adalah dummy untuk edukasi, bukan data pasar terkini dan bukan saran membeli, menjual, atau menahan instrumen investasi apa pun. Untuk keputusan nyata, periksa data aktual serta risiko masing-masing.
Rumus Weighted Average Cost of Capital
Rumus weighted average cost of capital menjumlahkan biaya setiap sumber modal setelah dikalikan bobotnya, dengan biaya utang dihitung setelah pajak. Rumus lengkapnya, sebagaimana diajarkan dalam buku teks Principles of Managerial Finance karya Gitman dan Zutter, adalah:
WACC = wd × kd × (1 − T) + wp × kp + we × ke
V = D + P + E; wd = D ÷ V; wp = P ÷ V; we = E ÷ V
D, P, dan E adalah nilai pasar utang berbunga, saham preferen, dan ekuitas biasa. Masing-masing k adalah biaya sumber modalnya; kd sebelum pajak dan T tarif pajak marginal yang relevan. Total bobot harus 100%, dan tanpa saham preferen, P beserta bobotnya bernilai nol.
Contoh paling sederhana: Perusahaan Y memiliki bobot utang 40% dan ekuitas 60%. Jika biaya utang setelah pajak 7% dan biaya ekuitas 12%, WACC-nya (40% × 7%) + (60% × 12%) = 10%. Penegasan “setelah pajak” penting agar penghematan pajak tidak dihitung dua kali.
Untuk valuasi, gunakan bobot nilai pasar atau target struktur modal yang beralasan, bukan langsung menyalin proporsi neraca. Nilai pasar ekuitas adalah harga saham dikalikan jumlah saham beredar. Utang mencakup pembiayaan berbunga, termasuk bagian lancarnya, tetapi bukan seluruh liabilitas operasi seperti utang usaha. Laba ditahan sudah termasuk dalam ekuitas biasa, jadi tidak diberi bobot tersendiri.
Samakan tanggal, mata uang, dan basis tahunan semua input. Artikel rasio keuangan perusahaan membantu membaca leverage dan kemampuan membayar bunga sebelum kita menentukan asumsi pendanaan.
Biar tidak bingung harus mulai dari mana, berikut lima komponen weighted average cost of capital yang saling berkaitan, dari yang paling “terlihat” sampai yang paling sering dilupakan.
Cost of Debt: Biaya Utang
Biaya utang dalam weighted average cost of capital mencerminkan tingkat bunga yang disyaratkan pasar saat ini, bukan sekadar beban bunga historis dibagi saldo utang. Estimasinya bisa memakai YTM obligasi yang representatif, tingkat acuan ditambah credit spread, synthetic rating, atau bunga pinjaman baru.
kd setelah pajak = kd × (1 − T)
Manfaat pajak berlaku bila bunga dapat dikurangkan secara fiskal dan perusahaan mampu memanfaatkannya. Dalam seluruh latihan ini, T = 25% adalah asumsi dummy, bukan pernyataan tarif pajak Indonesia yang berlaku.
YTM Pasar dan Biaya Efektif Penerbitan
YTM pasar mengukur biaya utang obligasi yang sudah beredar, sedangkan biaya efektif penerbitan mengukur biaya obligasi baru setelah dikurangi biaya emisi. Keduanya bisa berbeda dan sebaiknya tidak dicampur.
Perusahaan X memiliki obligasi nominal Rp100 juta per unit analisis, tenor 10 tahun, kupon 9,5% dibayar tahunan, dengan harga pasar tepat pada nominal. Tanpa opsi khusus, YTM pasarnya 9,5%, sehingga biaya utang setelah pajak 9,5% × 75% = 7,125%.
Harga Obligasi = Σt=1…n [Kupon ÷ (1 + y)t] + Nominal ÷ (1 + y)n
Bila penerbit menjual obligasi pada nominal dan membayar biaya emisi 3%, dana bersihnya Rp97 juta. Ganti harga dalam rumus dengan dana bersih; di Excel cukup ketik =RATE(10,-9500000,97000000,-100000000) (pakai titik koma bila pengaturan Excel memerlukannya). Hasilnya 9,987984% per tahun, atau sekitar 7,490988% setelah pajak; perlakuan fiskal biaya emisi tetap perlu ditelaah.
Biaya emisi sekali bayar juga bisa dimasukkan langsung ke arus kas awal proyek. Pilih salah satu saja, jangan keduanya, karena biayanya akan terhitung dua kali. Pilihan metode yang lebih lengkap dibahas di artikel cara menghitung cost of debt.
Cost of Preferred Stock: Biaya Saham Preferen
Dalam weighted average cost of capital, biaya saham preferen perpetual berdividen tetap dihitung dengan membagi dividen tahunan per saham dengan harga pasarnya, tanpa pengali (1 − T) karena dividen bukan beban bunga yang mengurangi pajak.
kp = Dp ÷ Pp
Hak suara dan sifat kumulatif saham preferen perlu dicek, karena tidak semua saham preferen identik. Perusahaan X membayar dividen tetap Rp300 dengan harga pasar Rp3.000, sehingga biayanya 10%.
Untuk penerbitan baru dengan biaya emisi Rp60 per saham, dana bersihnya Rp2.940 dan biayanya menjadi Rp300 ÷ Rp2.940 = 10,204082%.
Cost of Common Stock Equity: Biaya Ekuitas Biasa
Biaya ekuitas biasa adalah imbal hasil yang disyaratkan pemegang saham atas risiko investasinya, dan dua pendekatan yang paling umum untuk mengestimasinya adalah Gordon Growth Model dan CAPM. Memakai keduanya membantu kita memahami asal angka, bukan menganggap hasil satu rumus sebagai kepastian.
Gordon Growth Model dan CAGR Dividen
Gordon Growth Model menghitung biaya ekuitas sebagai dividen tahun depan dibagi harga saham sekarang, ditambah tingkat pertumbuhan dividen yang berkelanjutan.
P0 = D1 ÷ (ke − g) → ke = D1 ÷ P0 + g
P0 adalah harga saham sekarang, D1 dividen tahun berikutnya, dan g pertumbuhan dividen. Model ini mensyaratkan ke > g dan pola dividen yang cukup stabil.
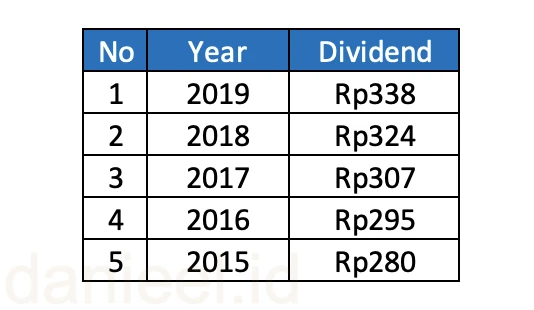
CAGR = (Dividen Akhir ÷ Dividen Awal)1/n − 1
Lima observasi tahunan 2015–2019 hanya memiliki empat interval (jebakan klasik yang sering membuat hitungan meleset). Maka CAGR = (338 ÷ 280)1/4 − 1 = 4,818917%. CAGR historis hanya petunjuk, bukan ramalan.
Dengan g tersebut, harga saham Rp4.125, dan perkiraan D1 Rp355, biaya ekuitas menjadi 355 ÷ 4.125 + 4,818917% = 13,424977%. D1 dibulatkan sebagai perkiraan latihan, jadi tidak harus persis sama dengan Rp338 × (1 + g).
Capital Asset Pricing Model
CAPM menghitung biaya ekuitas sebagai tingkat bebas risiko ditambah beta dikalikan premi risiko pasar (ERP).
ke = Rf + β × ERP, dengan ERP = E(Rm) − Rf
Sebagai alternatif dummy, Rf 6%, beta 1,2, dan ERP 6% menghasilkan biaya ekuitas 13,2%. Beta hanya mengukur sensitivitas terhadap pasar, dan ERP adalah estimasi ke depan, bukan jaminan dari return historis. Komponen CAPM dibahas rinci di artikel cost of equity dengan CAPM. Hasil CAPM dan Gordon tidak harus sama, dan tidak perlu dirata-ratakan tanpa alasan.
Cost of Retained Earnings: Biaya Laba Ditahan
Biaya laba ditahan sama dengan biaya ekuitas biasa, karena pemegang saham sebenarnya melepas kesempatan menerima dana itu dan menginvestasikannya di tempat lain dengan risiko sebanding.
kr = ke
Jadi, laba ditahan bukan modal gratis (walaupun rasanya seperti “uang sendiri”, he2x). Dalam latihan Perusahaan X, biayanya 13,424977%. Karena laba ditahan sudah bagian dari ekuitas, jangan menjumlahkan bobot saham biasa dan laba ditahan sebagai dua nilai pasar terpisah.
Cost of New Issue of Common Stock
Biaya penerbitan saham baru dihitung dari dana bersih yang diterima perusahaan, sehingga hasilnya lebih tinggi daripada biaya ekuitas berbasis harga pasar.
Ne = P0 − u − f; knew = D1 ÷ Ne + g
u adalah selisih harga pasar dengan harga penerbitan, sedangkan f biaya emisi per saham. Bila harga pasar Rp4.125, harga penerbitan Rp4.000, dan biaya emisi Rp100, dana bersihnya Rp3.900. Biayanya menjadi 355 ÷ 3.900 + 4,818917% = 13,921481%.
Namun, jangan buru-buru menyimpulkan saham baru selalu menjadi sumber dana termahal di setiap perusahaan.
Contoh Perhitungan WACC Perusahaan X
Dengan bobot nilai pasar dummy utang 50%, saham preferen 10%, dan ekuitas biasa 40%, weighted average cost of capital Perusahaan X adalah sekitar 9,93%. Biaya ekuitas diambil dari Gordon Growth Model, dan semua biaya memakai basis pasar tanpa biaya emisi agar konsisten.
| Sumber (bobot) | Biaya | Kontribusi |
|---|---|---|
| Utang setelah pajak (50%) | 7,125000% | 3,562500% |
| Saham preferen (10%) | 10,000000% | 1,000000% |
| Ekuitas biasa (40%) | 13,424977% | 5,369991% |
| Total (100%) | WACC | 9,932491% |
WACC = (50% × 7,125%) + (10% × 10%) + (40% × 13,424977%) ≈ 9,93%
Simpan presisi angka selama menghitung, lalu bulatkan hasil akhirnya. Bila biaya ekuitas diganti dengan hasil CAPM 13,2%, WACC-nya menjadi 9,8425%. Artinya, asumsi biaya ekuitas ikut menentukan hasil.
Menggunakan WACC untuk Investasi dan Valuasi
Weighted average cost of capital dipakai sebagai tingkat diskonto untuk arus kas bebas bagi seluruh penyedia modal atau free cash flow to firm (FCFF), sedangkan arus kas untuk pemegang saham (FCFE) didiskonto dengan biaya ekuitas. Mencampur keduanya bisa menghasilkan valuasi yang menyesatkan.
NPV Proyek = −Investasi Awal + Σt=1…n [FCFFt ÷ (1 + WACC)t]
Untuk proyek dengan risiko sebanding dan pola arus kas konvensional, IRR di atas WACC mendukung penerimaan proyek. Namun, NPV lebih andal ketika IRR berganda atau proyek saling eksklusif, dan proyek yang lebih berisiko membutuhkan tingkat diskonto yang lebih tinggi. Dalam valuasi perusahaan, nilai kini FCFF masih perlu disesuaikan dengan aset nonoperasional serta klaim utang dan saham preferen. Kesesuaian arus kas dan tingkat diskonto ini dijelaskan dalam materi valuasi Aswath Damodaran.
Untuk penerapan nyata, ambil laporan auditan dan catatan utang dari laporan keuangan dan tahunan BEI atau situs resmi emiten. Cocokkan harga dan yield obligasi di PHEI, periksa rating yang berlaku di PEFINDO. Catat tanggal, sumber, mata uang, dan alasan pemilihan setiap asumsi, karena WACC bisa berubah bersama kondisi pendanaan dan risiko bisnis.
Yang Sering Ditanyakan tentang WACC
Apa itu weighted average cost of capital?
Weighted average cost of capital (WACC) adalah rata-rata tertimbang biaya seluruh sumber modal perusahaan, yaitu utang, saham preferen, dan ekuitas biasa. Angka ini menjadi batas minimum imbal hasil yang perlu dicapai investasi agar tidak merugikan penyedia modal.
Mengapa biaya utang dalam weighted average cost of capital dihitung setelah pajak?
Bunga utang umumnya dapat mengurangi penghasilan kena pajak, sehingga biaya riilnya lebih rendah. Karena itu biaya utang dikalikan (1 − T), sementara dividen saham preferen dan ekuitas tidak.
Apakah bobot WACC memakai nilai buku atau nilai pasar?
Idealnya nilai pasar atau target struktur modal yang beralasan. Nilai buku utang boleh dipakai bila nilai pasarnya sulit diperoleh, asalkan alasannya dijelaskan.
Berapa weighted average cost of capital yang dianggap bagus?
Tidak ada angka baku, karena WACC bergantung pada industri, risiko bisnis, struktur modal, dan kondisi suku bunga. Yang penting, imbal hasil proyek harus melampaui WACC dengan risiko sebanding.
Dari Warung Kopi ke Valuasi Perusahaan
Kembali ke warung kopi tadi. Bunga bank, “jatah tetap” untuk teman, dan ongkos kesempatan dari tabungan sendiri ternyata bisa dirangkum menjadi satu angka. Itulah weighted average cost of capital: biaya utang setelah pajak, biaya saham preferen, dan biaya ekuitas, termasuk laba ditahan dan saham baru, yang masing-masing dibobot sesuai porsinya.
Kuncinya bukan sekadar menjumlahkan persentase, tetapi memastikan semua input dan arus kas berada pada basis yang sama. Langkah pertamanya sederhana: salin tabel Perusahaan X ke Excel, ganti bobot dan biayanya dengan data satu perusahaan yang Anda minati, lalu lihat seberapa jauh weighted average cost of capital-nya bergeser bila biaya ekuitas diubah satu poin persentase.
Menurut Anda, komponen mana yang paling sulit ditaksir saat menghitung WACC perusahaan nyata: biaya utang, beta, atau pertumbuhan dividen? Ceritakan di kolom komentar, ya; siapa tahu pengalaman Anda membantu pembaca lain yang sedang belajar valuasi.
Semoga bermanfaat.
This post is also available in: