
Apa saja yang dimiliki sebuah perusahaan, dan dari mana uang untuk membelinya? Jawaban dua pertanyaan sederhana itu tersimpan di satu halaman laporan keuangan yang justru paling sering dilewati, karena isinya tampak seperti deretan akun dan angka dalam bahasa asing. Halaman itu bernama neraca.
Kabar baiknya, cara membaca neraca sebenarnya tidak sesulit yang sering dibayangkan. Neraca (balance sheet), yang juga disebut laporan posisi keuangan, adalah laporan yang menunjukkan aset, liabilitas, dan ekuitas perusahaan pada satu tanggal tertentu. Begitu hubungan ketiganya dipahami, neraca mulai terlihat sebagai sebuah cerita: apa yang dimiliki perusahaan, siapa yang membiayainya, dan apa yang berubah dibandingkan tahun sebelumnya.
Cara paling mudah memahaminya: neraca adalah foto, bukan video. Laporan laba rugi merekam kinerja sepanjang satu periode, misalnya 1 Januari sampai 31 Desember, sedangkan neraca memotret kondisi keuangan tepat pada tanggal pelaporan, misalnya 31 Desember. Karena itu, membandingkan dua foto dari dua tahun berbeda adalah kunci untuk melihat arah perubahan.
Menurut IAS 1 tentang penyajian laporan keuangan, yang di Indonesia diadopsi menjadi PSAK 201, laporan posisi keuangan merupakan bagian dari satu set laporan keuangan lengkap. Aset dan liabilitas umumnya dipisahkan menjadi kelompok lancar dan tidak lancar, kecuali penyajian berdasarkan likuiditas lebih relevan. Mulai 2027, IAS 1 digantikan IFRS 18, dan DSAK IAI telah mengesahkan PSAK 118 sebagai padanannya; perubahan besarnya ada di laporan laba rugi, sementara pembagian lancar dan tidak lancar di neraca tetap dipertahankan.
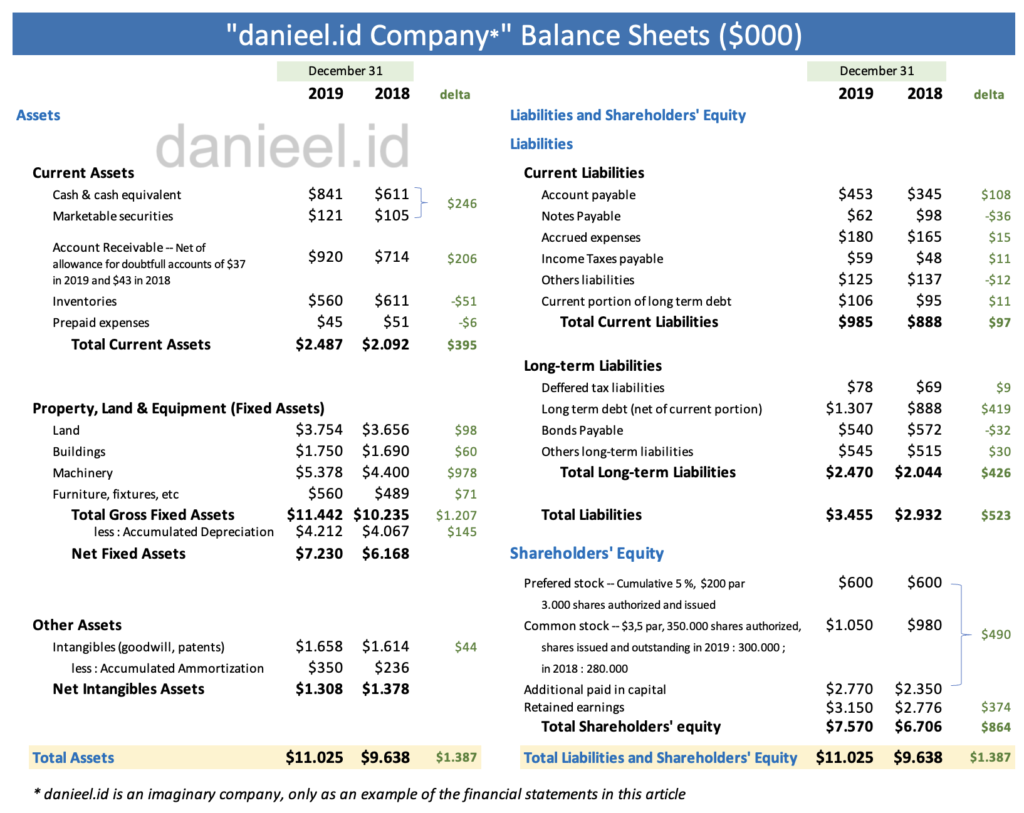
Sebagai contoh, kita memakai perusahaan manufaktur imajiner danieel.id Company. Semua angka dinyatakan dalam ribuan dolar AS ($000), persis seperti yang tampak pada gambar neraca di bawah, dengan format yang mengikuti contoh dalam buku Principles of Managerial Finance karya Lawrence J. Gitman dan Chad J. Zutter (edisi ke-13). Contoh ini bersifat edukasi, bukan rekomendasi investasi. Lalu, apa saja yang perlu kita perhatikan? Setidaknya ada lima bagian, dan kita mulai dari yang paling mendasar.
Cara Membaca Neraca melalui Persamaan Dasar
Langkah pertama dalam cara membaca neraca adalah memahami persamaan dasarnya: total aset selalu sama dengan total liabilitas ditambah ekuitas pemegang saham.
Assets = Liabilities + Shareholders’ Equity
Persamaan ini menjelaskan bahwa setiap aset perusahaan dibiayai oleh dua sumber. Pertama, dana dari pihak lain yang menjadi kewajiban perusahaan. Kedua, dana yang menjadi hak pemilik atau pemegang saham. Karena setiap aset pasti punya sumber pembiayaan, kedua sisi neraca selalu seimbang, sesuai namanya.
Pada contoh tahun 2019, total aset sebesar $11.025 sama dengan total liabilitas $3.455 ditambah total ekuitas $7.570. Untuk tahun 2018, total aset $9.638 juga sama dengan liabilitas $2.932 ditambah ekuitas $6.706. Kolom delta pada gambar menunjukkan selisih antartahun, sehingga pos yang bergerak paling besar langsung terlihat.
Perlu dicatat, keseimbangan tersebut bukan berarti perusahaan pasti sehat. Ia hanya menunjukkan bahwa pencatatan memenuhi hubungan dasar akuntansi. Perusahaan yang sedang kesulitan pun neracanya tetap seimbang, hanya saja porsi utangnya membengkak dan porsi ekuitasnya menipis. Jadi, yang perlu kita baca adalah komposisi dan perubahannya.
Memahami Assets atau Aset
Assets atau aset adalah sumber daya ekonomi yang dikendalikan perusahaan sebagai hasil peristiwa masa lalu dan berpotensi memberikan manfaat ekonomi. Dalam Conceptual Framework IFRS, aset, liabilitas, dan ekuitas menjadi unsur dasar untuk menjelaskan posisi keuangan perusahaan.
Current assets
Current assets atau aset lancar adalah kas dan aset lain yang diharapkan dapat direalisasikan, dijual, atau digunakan dalam siklus operasi normal, umumnya dalam satu tahun. Pada contoh ini, urutannya dimulai dari kas dan setara kas, surat berharga yang mudah diperdagangkan, piutang usaha, persediaan, lalu biaya dibayar di muka. Dalam praktik cara membaca neraca, susunan berdasarkan likuiditas ini membantu kita bergerak dari aset yang paling mudah menjadi kas menuju aset yang butuh waktu lebih lama.
Total aset lancar naik dari $2.092 pada 2018 menjadi $2.487 pada 2019, atau bertambah $395 (sekitar 19%). Kas dan surat berharga secara bersama-sama naik $246. Kenaikan likuiditas ini terlihat positif, tetapi neraca tidak menjelaskan dari mana uangnya datang; sumbernya perlu dicari melalui laporan arus kas.
Piutang usaha meningkat $206, dari $714 menjadi $920, atau hampir 29% dalam setahun. Kenaikan piutang dapat mengikuti pertumbuhan penjualan kredit, tetapi uangnya belum diterima perusahaan (penjualannya sudah dicatat, transfernya masih “nanti ya, habis gajian”). Menariknya, cadangan kerugian piutang yang tercantum di bawah akun ini justru turun dari $43 menjadi $37. Karena itu, pembaca perlu membandingkan piutang dengan pertumbuhan pendapatan serta kebijakan penagihan.
Non-current assets
Non-current assets atau aset tidak lancar adalah aset yang dipakai untuk mendukung kegiatan perusahaan dalam jangka panjang. Pada perusahaan manufaktur ini, kelompok terbesar berupa tanah, bangunan, mesin, serta furnitur dan perlengkapan. Nilai bruto aset tetap dikurangi akumulasi depresiasi untuk memperoleh nilai aset tetap bersih, yang pada 2019 mencapai sekitar dua pertiga dari total aset.
Total aset tetap bruto naik $1.207, dari $10.235 menjadi $11.442. Penambahan terbesar berasal dari mesin yang naik $978. Setelah dikurangi tambahan akumulasi depresiasi $145, aset tetap bersih meningkat dari $6.168 menjadi $7.230, atau naik $1.062. Angka ini memberi petunjuk bahwa perusahaan berinvestasi cukup besar pada kapasitas operasinya. Namun, manfaat investasi itu baru dapat dinilai dengan melihat apakah produksi, penjualan, dan laba ikut meningkat pada periode berikutnya.
Perusahaan juga memiliki aset tak berwujud bersih (goodwill dan paten) sebesar $1.308 pada 2019, turun $70 dari $1.378. Penurunan ini terjadi karena akumulasi amortisasi bertambah $114, lebih besar daripada kenaikan nilai bruto aset tak berwujud yang hanya $44.
Memahami Liabilities atau Liabilitas
Liabilities atau liabilitas adalah kewajiban ekonomi perusahaan kepada kreditor, pemasok, pekerja, pemerintah, dan pihak lain. Dalam cara membaca neraca, jangka waktu kewajiban sangat penting karena menentukan seberapa cepat perusahaan harus menyediakan kas untuk melunasinya.
Current liabilities
Current liabilities atau liabilitas jangka pendek adalah kewajiban yang umumnya harus diselesaikan dalam satu tahun atau dalam siklus operasi normal. Pada contoh, kelompok ini terdiri atas utang usaha, utang wesel, beban akrual, utang pajak penghasilan, liabilitas lain, serta bagian utang jangka panjang yang segera jatuh tempo.
Total liabilitas lancar naik $97, dari $888 menjadi $985. Kenaikan utang usaha sebesar $108 menjadi penyumbang terbesar, sedangkan utang wesel turun $36. Kenaikan utang usaha tidak selalu buruk; bisa jadi perusahaan memperoleh tempo bayar yang lebih panjang dari pemasok, mirip warung yang boleh membayar grosir setelah barangnya laku.
Long-term liabilities
Long-term liabilities atau liabilitas jangka panjang adalah kewajiban yang jatuh tempo lebih dari satu tahun, seperti pinjaman bank jangka panjang dan obligasi. Totalnya naik dari $2.044 menjadi $2.470, atau bertambah $426. Kenaikan paling besar berasal dari utang jangka panjang setelah bagian lancar, yaitu $419. Obligasi justru turun $32, sedangkan liabilitas jangka panjang lain naik $30 dan liabilitas pajak tangguhan naik $9.
Secara keseluruhan, total liabilitas meningkat $523 menjadi $3.455. Angka ini menunjukkan bahwa sebagian pertumbuhan aset dibiayai oleh tambahan kewajiban, terutama pinjaman jangka panjang. Itu belum otomatis buruk. Utang dapat membantu perusahaan membiayai investasi, tetapi kemampuan membayar bunga dan pokoknya tetap harus diperiksa melalui laba dan arus kas.
Memahami Shareholders’ Equity
Shareholders’ equity atau ekuitas pemegang saham adalah hak residual pemilik atas aset perusahaan setelah seluruh liabilitas dikurangkan. Dalam contoh ini, ekuitas terdiri atas saham preferen, saham biasa, tambahan modal disetor, dan laba ditahan, dengan total naik $864, dari $6.706 menjadi $7.570.
Saham preferen tetap $600. Saham biasa naik dari $980 menjadi $1.050, sedangkan tambahan modal disetor naik dari $2.350 menjadi $2.770. Kedua perubahan tersebut bersama-sama menambah modal $490, berasal dari penerbitan 20.000 lembar saham baru (dari 280.000 menjadi 300.000 lembar), atau sekitar $24,50 per lembar. Laba ditahan juga naik $374, dari $2.776 menjadi $3.150.
Dari angka yang sama, kita bisa menghitung nilai buku per saham biasa: total ekuitas dikurangi saham preferen, lalu dibagi jumlah saham biasa. Hasilnya naik dari sekitar $21,81 per lembar pada 2018 menjadi sekitar $23,23 pada 2019.
Dalam cara membaca neraca, laba ditahan paling sering disalahpahami, padahal angka ini tidak sama dengan jumlah kas di rekening perusahaan. Angka ini merupakan akumulasi laba yang tidak dibagikan sebagai dividen dan sudah digunakan untuk berbagai aset atau kebutuhan bisnis, misalnya mesin, persediaan, atau piutang. Hubungan perubahannya dapat dipahami lebih lanjut melalui laporan perubahan ekuitas.
Membaca Perubahan Neraca sebagai Satu Cerita
Bagian terpenting dari cara membaca neraca bukan menghafal definisi setiap akun, melainkan menghubungkan perubahannya. Pada danieel.id Company, total aset bertambah $1.387 (sekitar 14%), dibiayai oleh tambahan liabilitas $523 dan tambahan ekuitas $864. Dengan kata lain, sekitar 38% pertumbuhan aset berasal dari kewajiban dan 62% dari modal pemilik.
Cerita yang terlihat dari contoh ini cukup jelas. Perusahaan menambah mesin $978 dan aset tetap bruto secara keseluruhan $1.207. Pada saat yang sama, utang jangka panjang bertambah $419 dan saham baru menghasilkan $490. Ini mengindikasikan bahwa investasi mesin dibiayai kombinasi pinjaman jangka panjang dan modal baru, sementara ekuitas juga menguat lewat kenaikan laba ditahan.
Untuk menguji cerita tersebut, beberapa indikator dapat dihitung langsung dari neraca contoh:
| Indikator (rumus) | 2019 | 2018 |
|---|---|---|
| Current ratio (aset lancar ÷ liabilitas lancar) | 2,52 kali | 2,36 kali |
| Quick ratio (kas + surat berharga + piutang ÷ liabilitas lancar) | 1,91 kali | 1,61 kali |
| Modal kerja bersih (aset lancar − liabilitas lancar) | $1.502 | $1.204 |
| Debt to equity ratio (liabilitas ÷ ekuitas) | 0,46 | 0,44 |
Dari sisi jangka pendek, aset lancar $2.487 jauh lebih besar daripada liabilitas lancar $985. Current ratio sekitar 2,52 kali berarti setiap $1 kewajiban lancar “dijaga” oleh sekitar $2,52 aset lancar, dan quick ratio 1,91 kali menunjukkan bahwa tanpa menjual persediaan pun kewajiban itu masih tertutup. Namun, kualitas aset lancar tetap penting, karena kas jauh lebih mudah dipakai daripada piutang yang belum tertagih.
Debt to equity ratio (DER) 2019 sekitar 0,46, sedikit lebih tinggi daripada 0,44 pada 2018. Artinya, untuk setiap $1 ekuitas, perusahaan memiliki sekitar $0,46 liabilitas. Nilai di bawah 1 menunjukkan ekuitas lebih besar daripada liabilitas, tetapi patokan “baik” atau “buruk” tetap bergantung pada industri, model bisnis, stabilitas arus kas, dan biaya utang (investor memang bukan ahli nujum yang bisa menilai dari satu angka, he2x).
Neraca memberi posisi akhir, bukan seluruh penyebab perubahan. Untuk memahami apakah investasi mesin menghasilkan penjualan dan laba, kita perlu melihat laporan laba rugi. Untuk mengetahui dari mana kas berasal dan ke mana kas digunakan, kita perlu membaca laporan arus kas.
Pertanyaan yang Sering Diajukan
Bagaimana cara membaca neraca untuk pemula?
Cara membaca neraca untuk pemula bisa dimulai dari tiga pertanyaan: apa yang dimiliki perusahaan, berapa kewajibannya, dan berapa bagian yang menjadi hak pemilik. Setelah itu, bandingkan angkanya dengan tahun sebelumnya dan cari pos yang berubah paling besar, karena di situlah biasanya cerita bisnisnya tersimpan.
Apa perbedaan neraca dan laporan laba rugi?
Neraca menunjukkan posisi keuangan pada satu tanggal tertentu, sedangkan laporan laba rugi menunjukkan pendapatan, biaya, dan laba atau rugi selama suatu periode. Kalau neraca adalah foto per 31 Desember, laba rugi adalah rekaman perjalanan sepanjang tahun.
Mengapa neraca harus seimbang?
Neraca harus seimbang karena setiap aset memiliki sumber pembiayaan, entah dari liabilitas atau dari ekuitas. Jika total aset tidak sama dengan total liabilitas ditambah ekuitas, hampir pasti ada kesalahan pencatatan.
Apakah retained earnings sama dengan kas?
Tidak. Retained earnings atau laba ditahan adalah akumulasi laba yang tidak dibagikan sebagai dividen, dan dananya bisa sudah dipakai untuk membiayai piutang, persediaan, mesin, atau aset lain.
Kesimpulan: Dari Satu Foto Menjadi Satu Cerita
Singkatnya, cara membaca neraca dapat dimulai dengan memastikan persamaan dasarnya, lalu memahami aset dari yang paling likuid, liabilitas berdasarkan jatuh temponya, dan ekuitas berdasarkan sumber kenaikannya. Setelah itu, bandingkan angka antarperiode dan cari hubungan di balik perubahannya.
Pada contoh danieel.id Company, pertumbuhan aset terutama terlihat pada investasi mesin. Pembiayaannya berasal dari kombinasi utang jangka panjang, penambahan modal saham, dan laba ditahan. Likuiditas jangka pendek membaik, sedangkan rasio utang terhadap ekuitas sedikit meningkat. Ini bukan penilaian investasi final, melainkan contoh bagaimana satu foto keuangan bisa dibaca sebagai cerita bisnis yang masuk akal, asalkan kita mau menjajarkannya dengan foto tahun sebelumnya.
Langkah pertamanya sederhana: unduh laporan keuangan satu emiten yang produknya Anda pakai sehari-hari dari situs Bursa Efek Indonesia, lalu praktikkan cara membaca neraca pada dua tahun terakhirnya dengan lima bagian di atas. Gambaran lengkap keempat laporan utama, yaitu laporan laba rugi, neraca, laporan perubahan ekuitas, dan laporan arus kas, dapat dibaca pada artikel Memahami 4 Jenis Laporan Keuangan Perusahaan.
Saat membaca neraca sebuah perusahaan, pos mana yang paling sering membuat Anda bertanya-tanya: piutang yang membengkak, utang jangka panjang, atau laba ditahan? Tulis pengalaman Anda di bawah; siapa tahu jawabannya membantu pembaca lain yang sedang belajar.
Selamat mencoba, dan tetap kritis.
This post is also available in: