Kalau Anda baru mulai belajar keuangan perusahaan, sebaiknya mulai dari mana: laba bersih, rasio-rasio yang namanya mirip mantra, atau langsung mencari harga wajar saham? Jawaban jujurnya: tidak satu pun dari ketiganya. Urutan yang keliru membuat banyak orang cepat menyerah, padahal setiap tahap sebenarnya saling menyambung seperti anak tangga.
Panduan ini menyusun anak tangga itu. Membaca laporan keuangan adalah kegiatan memahami kondisi dan kinerja sebuah perusahaan dari empat laporan utamanya, yaitu laporan laba rugi, neraca, laporan arus kas, dan laporan perubahan ekuitas, lalu mengolahnya menjadi rasio, biaya modal, dan akhirnya perkiraan nilai saham. Delapan tahap di bawah ini mengikuti urutan itu, dan setiap tahap menautkan tulisan danieel.id yang membahasnya lebih dalam.
Cara paling mudah memahami alurnya: bayangkan kita hendak membeli rumah bekas untuk disewakan. Kita cek dulu berapa uang sewa yang masuk dan biaya yang keluar setiap tahun, lalu memeriksa sertifikat serta sisa cicilan KPR-nya, memastikan uang sewa benar-benar diterima tunai, menghitung bunga pinjaman yang harus kita tanggung, baru kemudian berani menawar harga. Membaca laporan keuangan perusahaan bekerja dengan logika yang sama, hanya angkanya lebih banyak (dan penjualnya biasanya tidak bisa diajak ngopi sambil tawar-menawar).
Peta Belajar Membaca Laporan Keuangan dalam Satu Tabel
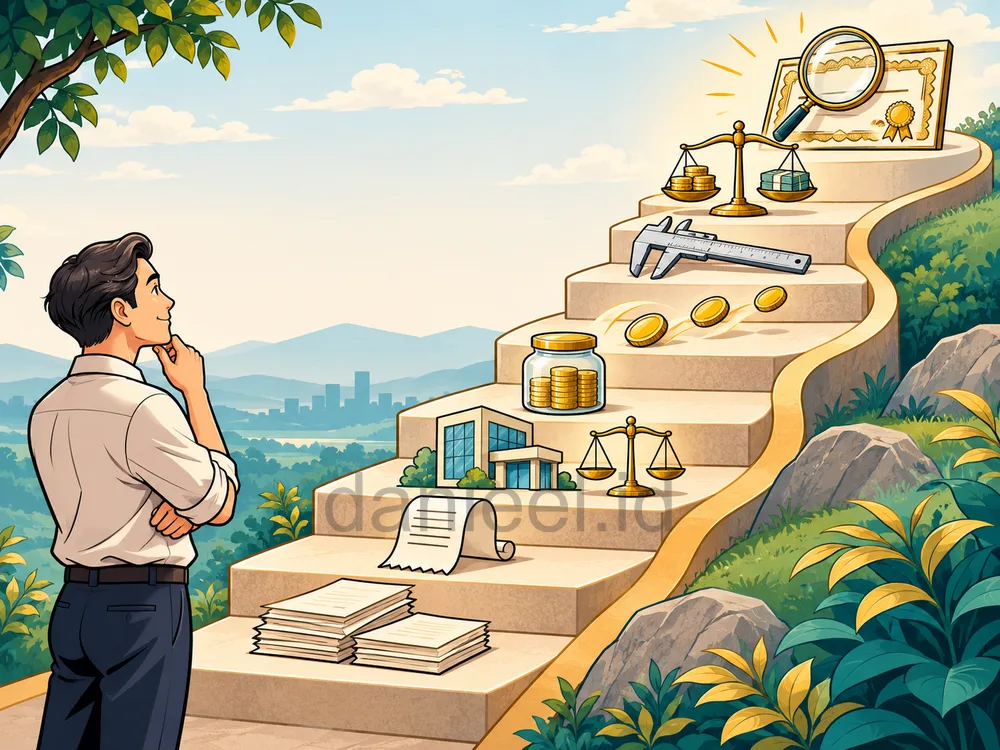
Tabel berikut merangkum delapan tahap membaca laporan keuangan dari sisi pertanyaan yang dijawab setiap tahap dan tulisan yang bisa dibaca untuk mendalaminya.
| Tahap | Pertanyaan yang dijawab | Bacaan lanjutan |
|---|---|---|
| Empat laporan utama | Apa saja isi laporan keuangan? | Jenis laporan keuangan |
| Laporan laba rugi | Untung atau rugi, dan dari mana? | Laporan laba rugi |
| Neraca | Apa yang dimiliki dan apa utangnya? | Neraca |
| Perubahan ekuitas | Dari mana modal pemilik bertambah? | Perubahan ekuitas |
| Laporan arus kas | Apakah labanya menjadi uang tunai? | Laporan arus kas |
| Rasio keuangan dan DuPont | Sehat, efisien, dan menguntungkan? | Rasio keuangan |
| Biaya modal (WACC) | Berapa imbal hasil minimal yang wajar? | WACC |
| Valuasi saham | Berapa nilai wajar sahamnya? | Valuasi saham |
Artinya, setiap tahap memakai hasil tahap sebelumnya, sehingga melompat langsung ke valuasi tanpa memahami laporan dasarnya ibarat menawar rumah tanpa pernah melihat sertifikatnya.
Kenali Empat Laporan Keuangan Utama
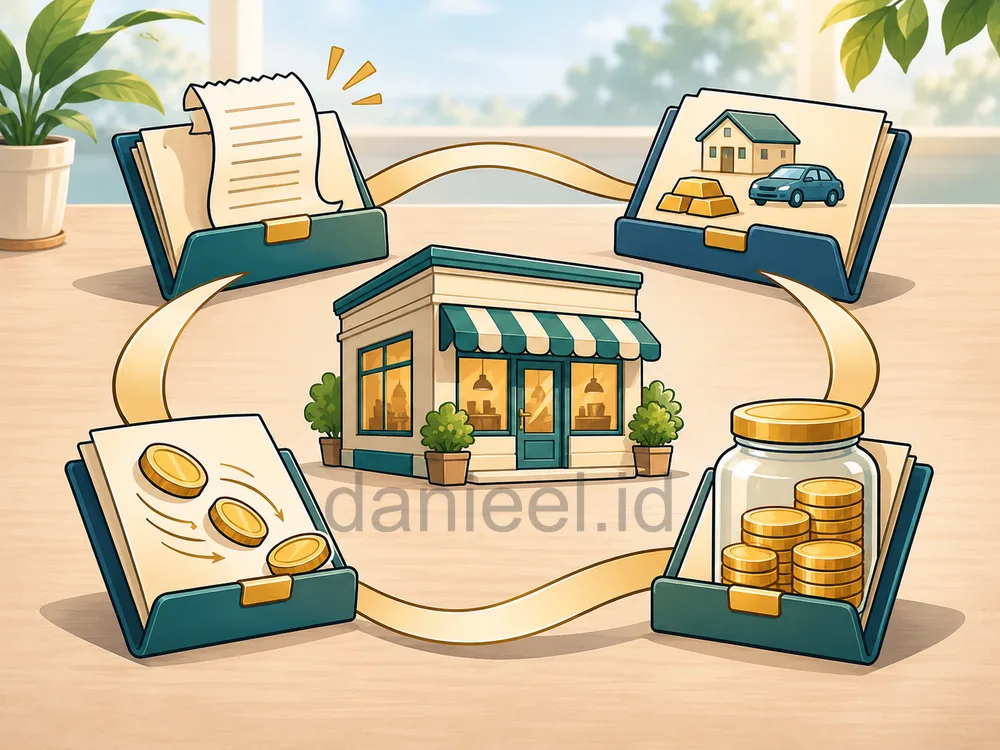
Laporan keuangan perusahaan terdiri atas empat laporan utama yang saling terhubung: laporan laba rugi, neraca, laporan arus kas, dan laporan perubahan ekuitas, ditambah catatan atas laporan keuangan yang menjelaskan rincian di balik angkanya. Di Indonesia, komponen ini diatur oleh standar akuntansi yang disusun Ikatan Akuntan Indonesia (IAI).
Keempat laporan itu sebaiknya tidak dibaca satu per satu secara terpisah. Laba bersih dari laporan laba rugi mengalir ke laporan perubahan ekuitas, saldo ekuitas akhirnya muncul di neraca, dan perubahan kas di neraca dijelaskan oleh laporan arus kas. Kalau satu mata rantai diabaikan, cerita perusahaan menjadi pincang.
Gambaran lengkap hubungan keempatnya sudah kita bahas pada tulisan tentang empat jenis laporan keuangan perusahaan, lengkap dengan contoh perusahaan imajiner danieel.id Company yang labanya naik tetapi laba per sahamnya justru turun. Contoh itu juga dipakai di tulisan-tulisan berikutnya dalam seri ini, jadi angka-angkanya akan terasa makin akrab.
Sebelum masuk ke angka, biasakan melirik dua hal kecil yang sering dilewati saat membaca laporan keuangan. Pertama, opini auditor: laporan dengan opini wajar tanpa pengecualian memberi kita pijakan yang lebih kokoh daripada laporan yang belum diaudit. Kedua, catatan atas laporan keuangan, yang biasanya jauh lebih tebal daripada keempat laporannya sendiri (dan memang jarang ada yang membacanya sampai habis). Kita tidak perlu membaca semuanya. Cukup buka catatan untuk pos yang angkanya berubah mencolok, karena di sanalah penjelasan sebenarnya disimpan.
Baca Laporan Laba Rugi dari Atas ke Bawah
Laporan laba rugi menunjukkan pendapatan, beban, dan laba atau rugi perusahaan selama satu periode, biasanya satu tahun atau satu kuartal. Cara membacanya adalah dari baris pendapatan di paling atas, turun selangkah demi selangkah sampai laba bersih di baris paling bawah.
Yang sering terlewat adalah membaca margin, bukan hanya angka nominal. Pendapatan yang naik 20% terdengar hebat, tetapi kalau beban pokoknya naik 30%, margin kotornya malah menyusut. Karena itu, pada tulisan tentang cara membaca laporan laba rugi perusahaan kita membahas margin kotor, margin operasi, dan margin bersih, ditambah EBITDA, laba per saham (EPS), dan dividen per saham (DPS).
Satu istilah yang paling sering membuat bingung adalah EBITDA. EBITDA tinggi belum tentu berarti perusahaan untung, karena bunga, pajak, depresiasi, dan amortisasi belum dikurangkan. Perbedaannya kita bedah pada tulisan perbedaan EBITDA dan net profit. Singkatnya, EBITDA berguna untuk membandingkan kinerja operasi, sedangkan laba bersih menunjukkan apa yang benar-benar tersisa untuk pemegang saham.
Pahami Neraca sebagai Foto Kekayaan Perusahaan
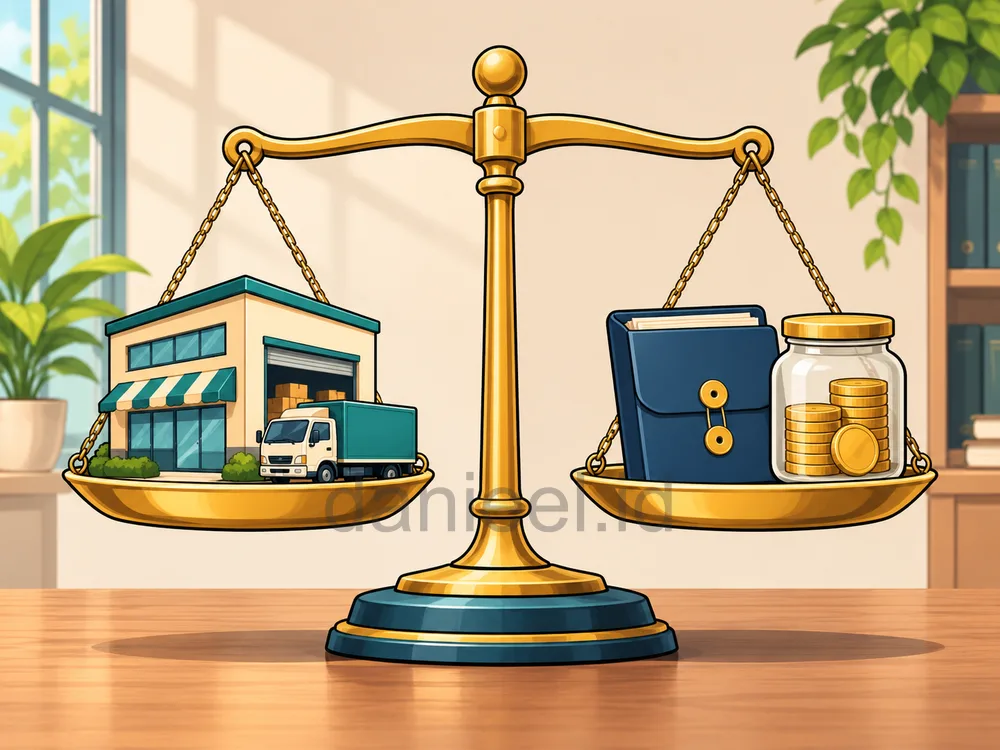
Neraca atau laporan posisi keuangan memotret aset, liabilitas, dan ekuitas perusahaan pada satu tanggal tertentu, dengan persamaan dasar aset sama dengan liabilitas ditambah ekuitas. Jika laporan laba rugi adalah rekaman video selama setahun, neraca adalah foto pada hari terakhirnya.
Saat membaca neraca, perhatikan tiga hal: komposisi aset (berapa yang lancar dan berapa yang tetap), besar utang dibandingkan modal sendiri, dan perubahan pos-pos penting dari tahun sebelumnya. Piutang yang tumbuh jauh lebih cepat daripada penjualan, misalnya, bisa menjadi tanda pelanggan makin lama membayar.
Langkah membacanya pos demi pos ada di tulisan cara membaca neraca. Kembali ke rumah bekas tadi, neraca adalah sertifikat sekaligus catatan sisa cicilannya: kita tahu apa yang dimiliki dan berapa yang masih harus dilunasi.
Ikuti Jejak Modal di Laporan Perubahan Ekuitas
Laporan perubahan ekuitas menjelaskan mengapa modal pemilik bertambah atau berkurang selama satu periode, mulai dari saldo awal, laba bersih, dividen yang dibagikan, penerbitan saham baru, sampai saldo laba ditahan di akhir periode. Laporan ini adalah jembatan antara laporan laba rugi dan neraca.
Ekuitas yang naik belum tentu karena perusahaan untung. Bisa saja kenaikannya berasal dari penerbitan saham baru, yang berarti kepemilikan pemegang saham lama ikut terencerkan. Sebaliknya, ekuitas bisa turun walaupun perusahaan untung, misalnya karena dividen yang dibagikan lebih besar daripada laba tahun itu.
Laporan yang paling sering dilewati ini kita urai dalam lima langkah pada tulisan cara membaca laporan perubahan ekuitas. Lima langkah itu membantu kita membedakan pertumbuhan modal yang sehat dari yang sekadar ditambal dengan uang baru.
Telusuri Arus Kas, Bukan Hanya Laba
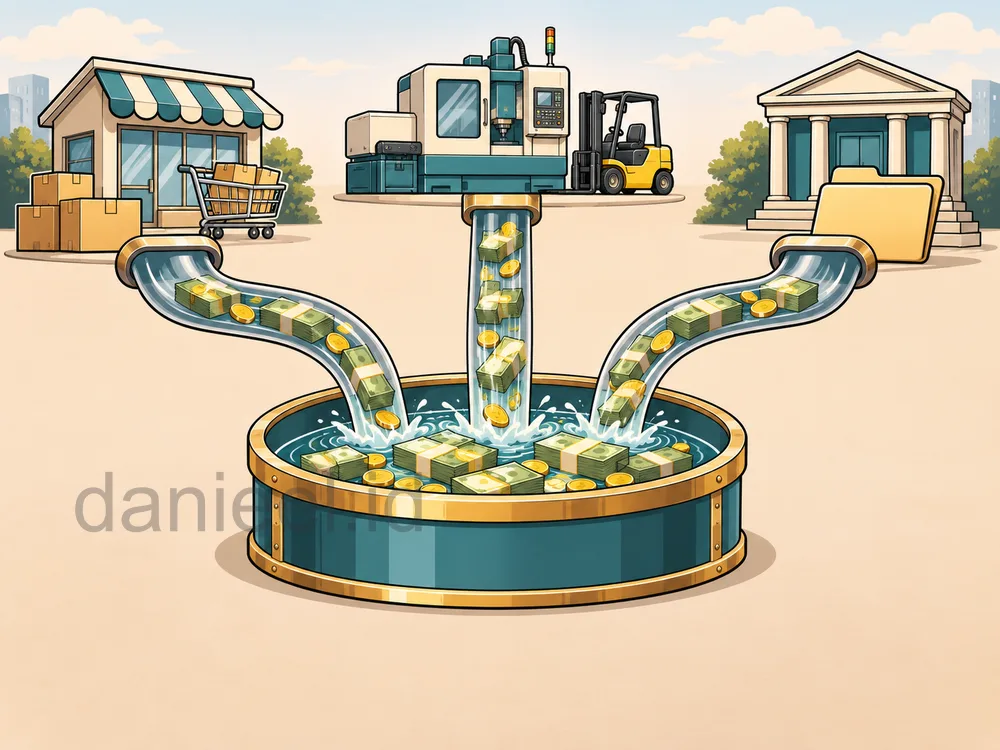
Laporan arus kas mencatat uang tunai yang benar-benar masuk dan keluar dari perusahaan, dikelompokkan ke dalam aktivitas operasi, investasi, dan pendanaan. Laporan ini menjawab pertanyaan yang tidak bisa dijawab laporan laba rugi: apakah laba yang dilaporkan sudah menjadi uang di rekening?
Perbedaan laba dan kas terjadi karena akuntansi mencatat pendapatan saat penjualan terjadi, bukan saat uangnya diterima. Perusahaan yang menjual secara kredit bisa melaporkan laba besar, tetapi kasnya tipis karena pelanggan belum membayar. Dalam jangka panjang, perusahaan yang arus kas operasinya terus negatif akan kesulitan membayar gaji, utang, dan dividen, setinggi apa pun labanya di atas kertas.
Cara membaca ketiga aktivitas itu sebagai satu cerita ada di tulisan cara membaca laporan arus kas perusahaan. Dalam perumpamaan rumah sewa, inilah saatnya memastikan uang sewa benar-benar ditransfer setiap bulan, bukan hanya tertulis di perjanjian.
Ukur Kinerja dengan Rasio Keuangan dan DuPont Analysis
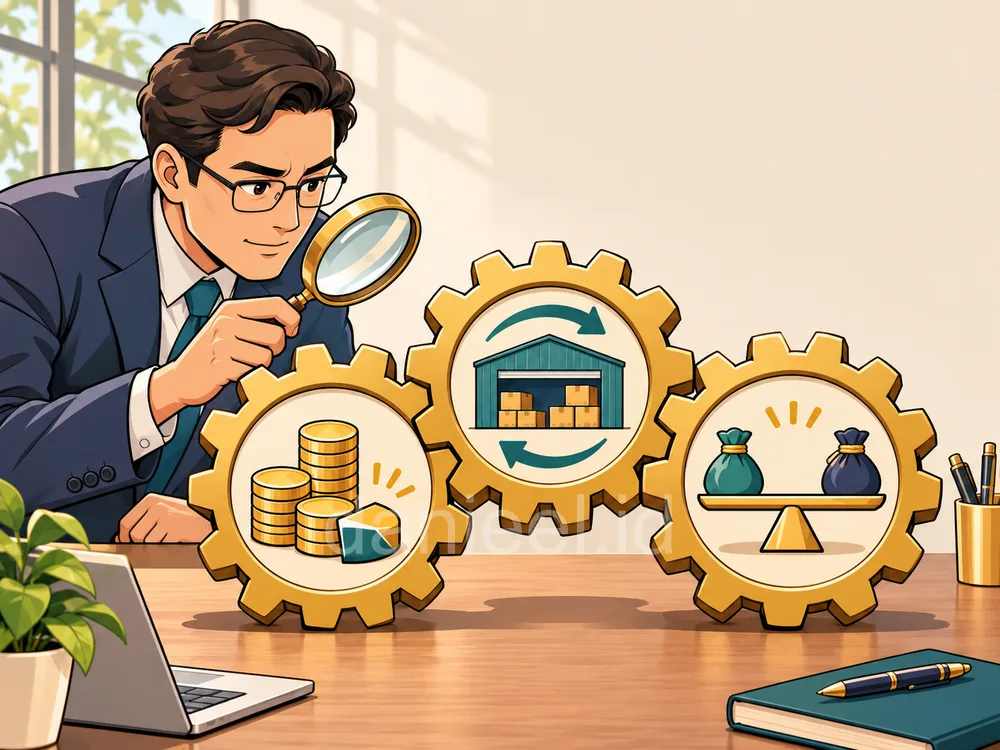
Rasio keuangan mengubah angka mentah dari keempat laporan menjadi ukuran yang bisa dibandingkan antartahun dan antarperusahaan, yang umumnya dikelompokkan menjadi rasio likuiditas, aktivitas, utang, profitabilitas, dan pasar. Tanpa rasio, laba Rp10 miliar milik perusahaan kecil dan perusahaan raksasa tampak sama nilainya.
Supaya tidak tersesat di puluhan rumus, kita bisa mulai dari satu pertanyaan per kelompok. Sanggupkah perusahaan membayar utang jangka pendeknya? Seberapa efisien asetnya menghasilkan penjualan? Seberapa berat beban pinjamannya? Berapa laba yang tersisa dari setiap rupiah penjualan? Berapa harga yang dibayar investor untuk setiap rupiah laba? Kelima pertanyaan itu dibahas pada tulisan rasio keuangan perusahaan.
Setelah itu, DuPont Analysis membantu membedah dari mana return on equity (ROE) berasal: dari margin laba yang tebal, perputaran aset yang cepat, atau sekadar utang yang besar. Dua perusahaan bisa sama-sama punya ROE 20%, tetapi yang satu karena efisien dan yang lain karena berutang banyak. Risikonya tentu jauh berbeda.
Hitung Biaya Modal: Cost of Equity, Cost of Debt, dan WACC
Biaya modal adalah imbal hasil minimal yang dituntut para penyandang dana perusahaan, yaitu pemegang saham dan kreditur, dan rata-rata tertimbangnya disebut weighted average cost of capital (WACC). Angka ini menjadi patokan apakah kinerja perusahaan benar-benar menciptakan nilai.
Tahap ini terdiri atas tiga langkah. Pertama, menghitung cost of equity dengan metode CAPM dari suku bunga bebas risiko, beta, dan premi risiko pasar. Kedua, menghitung cost of debt dari imbal hasil obligasi atau peringkat kredit, lalu menyesuaikannya dengan pajak. Ketiga, menggabungkan keduanya menurut porsi pendanaan menjadi WACC.
Sebagai gambaran kasar, misalkan sebuah Perusahaan X punya ROE 20%, sementara pemegang sahamnya menuntut imbal hasil 12% per tahun. Selisih 8 poin persentase itulah tanda perusahaan menciptakan nilai bagi pemiliknya. Kalau ROE-nya hanya 10%, perusahaan memang untung secara akuntansi, tetapi belum memenuhi tuntutan pemodalnya. Dalam perumpamaan rumah sewa, ini sama dengan memastikan hasil sewa bersih lebih besar daripada bunga KPR yang harus kita bayar.
Perkirakan Nilai Wajar dengan Valuasi Saham
Valuasi saham adalah proses memperkirakan nilai wajar saham dari arus kas yang diharapkan di masa depan, pertumbuhannya, dan risikonya, lalu membandingkannya dengan harga pasar. Inilah tahap terakhir yang memakai hampir semua hasil tahap sebelumnya.
Pada tulisan tentang valuasi saham dengan berbagai metode, kita membandingkan tiga pendekatan: model pertumbuhan dividen, free cash flow, serta rasio pasar dan nilai aset. Hasil ketiganya hampir tidak pernah sama persis, dan itu wajar. Valuasi adalah rentang perkiraan yang bergantung pada asumsi, bukan satu angka ajaib.
Di sini juga terlihat mengapa urutan belajar penting. Free cash flow diambil dari laporan arus kas, pertumbuhan diperkirakan dari laporan laba rugi dan rasio, sedangkan tingkat diskontonya berasal dari WACC atau cost of equity. Tanpa tahap-tahap sebelumnya, rumus valuasi hanya menjadi kalkulator yang diisi angka tebakan.
Di Mana Mencari Laporan Keuangan Perusahaan Tbk?
Laporan keuangan perusahaan terbuka di Indonesia bisa diunduh gratis dari situs Bursa Efek Indonesia (BEI) dan situs hubungan investor masing-masing perusahaan. Menurut POJK Nomor 14/POJK.04/2022, laporan keuangan tahunan emiten wajib disampaikan ke OJK dan diumumkan kepada masyarakat paling lambat akhir bulan ketiga setelah tanggal laporan, sehingga laporan tahun buku Desember umumnya sudah tersedia pada akhir Maret.
Ada satu perubahan yang perlu diantisipasi. Dewan Standar Akuntansi Keuangan IAI telah mengesahkan PSAK 118, yang merujuk pada IFRS 18 dan menggantikan PSAK 201 mulai 1 Januari 2027. Perubahan terbesarnya ada di laporan laba rugi, yang akan memiliki subtotal baru seperti laba operasi. Keempat laporan tetap ada, jadi cara berpikir dalam panduan ini tetap berlaku. Kita hanya perlu teliti saat membandingkan laporan sebelum dan sesudah 2027.
Yang Sering Ditanyakan tentang Membaca Laporan Keuangan
Berapa lama waktu yang dibutuhkan untuk belajar membaca laporan keuangan?
Belajar membaca laporan keuangan sampai paham dasar-dasarnya umumnya cukup beberapa pekan bila dilakukan rutin, misalnya satu tahap per pekan. Kuncinya bukan menghafal rumus, melainkan berlatih dengan laporan perusahaan sungguhan sambil mengikuti urutan tahapnya. Setelah dua atau tiga perusahaan, polanya biasanya mulai terasa.
Apakah perlu latar belakang akuntansi untuk memahami laporan keuangan perusahaan?
Latar belakang akuntansi tidak wajib untuk memahami laporan keuangan perusahaan sebagai investor atau pengelola bisnis. Yang dibutuhkan adalah memahami arti setiap pos dan hubungan antarlaporan, bukan cara menjurnal transaksi. Kemampuan berhitung dasar seperti persentase dan perbandingan sudah lebih dari cukup untuk memulai.
Laporan keuangan mana yang paling penting dibaca lebih dulu?
Laporan laba rugi biasanya paling mudah dibaca lebih dulu karena alurnya runtut dari pendapatan sampai laba bersih. Namun, laporan arus kas sering paling penting untuk menguji kualitas laba tersebut. Karena itu, keduanya sebaiknya dibaca berdampingan, lalu dilengkapi neraca untuk melihat risiko utangnya.
Apakah rasio keuangan yang bagus berarti saham perusahaan layak dibeli?
Rasio keuangan yang bagus belum otomatis berarti saham perusahaan layak dibeli, karena harga sahamnya bisa saja sudah terlalu mahal. Rasio menilai kualitas bisnis, sedangkan valuasi menilai kewajaran harganya. Keputusan investasi tetap membutuhkan keduanya, ditambah pertimbangan tujuan dan profil risiko masing-masing investor.
Dari Rumah Sewa ke Harga Wajar Saham
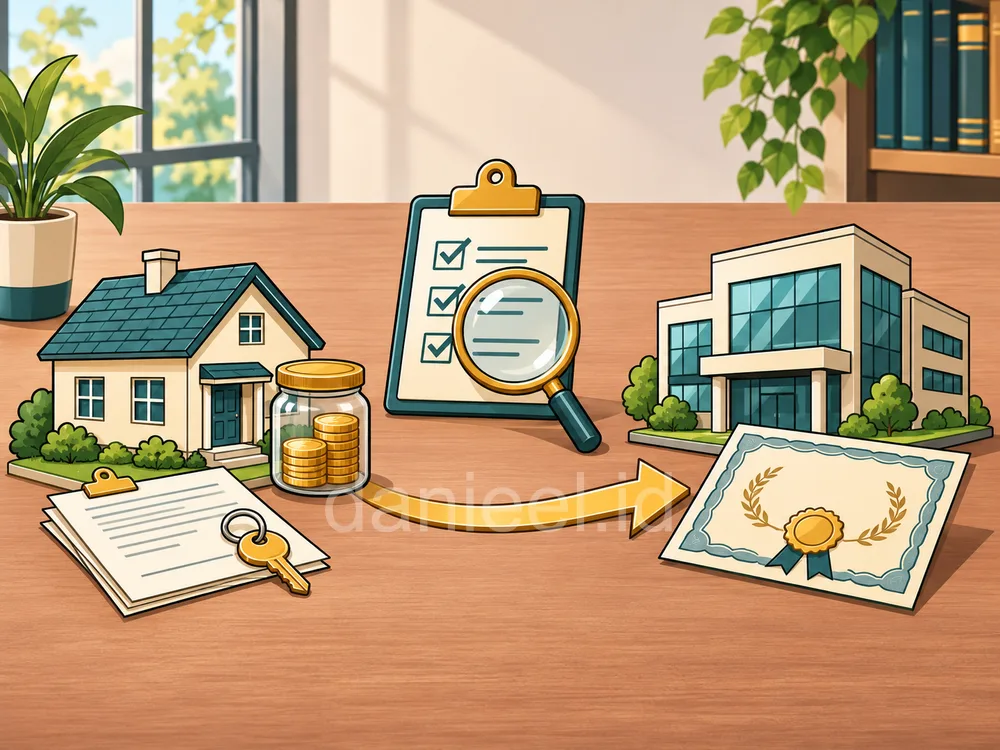
Delapan tahap membaca laporan keuangan tadi sebenarnya satu alur pikir: kenali laporannya, baca laba rugi, neraca, perubahan ekuitas, dan arus kas, ringkas menjadi rasio, bandingkan dengan biaya modal, lalu perkirakan nilai wajarnya. Persis seperti membeli rumah sewa, kita memeriksa pemasukan, sertifikat, uang yang benar-benar diterima, dan bunga pinjaman sebelum berani menyebut harga.
Langkah pertamanya sederhana: pilih satu perusahaan yang produknya Anda kenal, unduh laporan tahunannya, lalu baca laporan laba ruginya sambil membuka tulisan tahap kedua di atas. Satu tahap per pekan sudah cukup. Seluruh tahapan dalam panduan ini juga menjadi kerangka e-book saya, Membaca Laporan Keuangan hingga Valuasi Saham, yang mengikuti satu perusahaan contoh dari bab pertama sampai bab terakhir, lalu menerapkan langkah yang sama pada laporan keuangan Microsoft dan membandingkannya dengan NVIDIA dan Amazon. Catatan: panduan ini bersifat edukasi dan bukan rekomendasi untuk membeli atau menjual saham tertentu.
Dari delapan tahap tadi, mana yang selama ini paling membuat Anda ragu untuk melangkah lebih jauh: laporan arus kas, rasio, atau rumus valuasi? Saya penasaran dengan jawaban Anda di kolom komentar.
Selamat belajar, dan tetap kritis.
This post is also available in: