
Katakanlah ada dua toko bangunan di ujung jalan yang sama, dan keduanya sama-sama mencatat ROE 15%. Toko pertama untung tebal dari setiap sak semen yang terjual. Toko kedua untungnya tipis, tetapi modal pemiliknya kecil karena hampir semua stok dibeli dengan utang ke distributor. Di atas kertas kinerjanya kembar, padahal “kesehatan” keduanya jauh berbeda.
Itulah yang membuat DuPont Analysis layak dipelajari. DuPont Analysis adalah metode untuk memecah ROE (Return on Equity) menjadi tiga komponen: net profit margin, total asset turnover, dan financial leverage multiplier. Dengan begitu, kita tidak berhenti pada pertanyaan “angkanya bagus atau tidak?”, tetapi lanjut ke pertanyaan yang lebih penting: dari mana hasil itu berasal?
Anggap saja ROE itu nilai rata-rata rapor anak. Angka 80 kelihatan bagus, tetapi baru bermakna setelah kita membuka nilai per mata pelajaran: apakah matematikanya memang kuat, atau rata-ratanya terdongkrak satu pelajaran saja? DuPont Analysis adalah cara membuka rapor itu.
Menariknya, formula ini justru lahir dari tangan seorang insinyur, bukan akuntan. Menurut catatan Hagley Museum and Library tentang Donaldson Brown, lulusan teknik listrik ini bergabung dengan perusahaan DuPont pada 1908 sebagai tenaga penjual di departemen bahan peledak, lalu pada 1914, saat menjabat asisten bendahara, mengembangkan formula yang ia sebut return on investment. Kelak formula itu dikenal sebagai DuPont Method (kabar baik bagi kita yang tidak berlatar akuntansi, he2x).
Bila istilah neraca dan laba rugi masih terasa asing, mampir dulu ke empat jenis laporan keuangan perusahaan dan rasio keuangan perusahaan. Contohnya tetap memakai perusahaan imajiner “danieel.id/ Company”.
Apa Itu ROA dan ROE dalam DuPont Analysis?
ROA mengukur seberapa besar laba yang dihasilkan dari seluruh aset perusahaan, sedangkan ROE mengukur seberapa besar laba yang dihasilkan dari modal pemegang saham biasa. Dalam DuPont Analysis, keduanya memakai pembilang yang sama, yaitu earnings available for common stockholders (laba yang tersedia bagi pemegang saham biasa setelah dividen saham preferen).
ROA = Earnings Available for Common Stockholders ÷ Total Assets × 100%
ROE = Earnings Available for Common Stockholders ÷ Common Equity × 100%
Yang sering terlewat adalah penyebut ROE. Common equity mencakup modal saham biasa, tambahan modal disetor, dan laba ditahan, jadi bukan hanya nilai nominal saham biasa. Pada perusahaan yang punya saham preferen, common equity juga lebih kecil daripada total ekuitas.
Laporan Keuangan danieel.id/ Company sebagai Bahan Hitungan
Seluruh perhitungan DuPont Analysis di bawah ini memakai laporan laba rugi dan neraca danieel.id/ Company tahun 2019, dengan satuan ribuan dolar ($000).
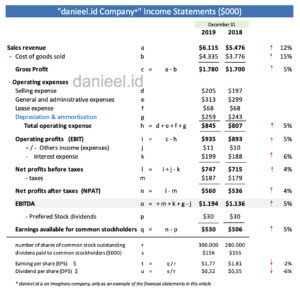
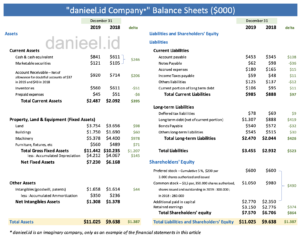
Dari kedua laporan itu, angka 2019 yang kita perlukan hanya lima: penjualan $6.115, laba untuk pemegang saham biasa $530, total aset $11.025, total kewajiban $3.455, dan total ekuitas $7.570. Karena ada saham preferen sebesar $600, common equity menjadi $7.570 − $600 = $6.970. Cara membaca pos-posnya secara lebih rinci sudah dibahas di cara membaca laporan laba rugi dan cara membaca neraca perusahaan.
DuPont Formula: Membedah ROA dari Margin dan Perputaran Aset
Tahap pertama DuPont Analysis memecah ROA menjadi hasil kali net profit margin dan total asset turnover. Margin menunjukkan bagian penjualan yang tersisa sebagai laba bagi pemegang saham biasa, sedangkan perputaran aset menunjukkan seberapa banyak penjualan yang dihasilkan oleh aset perusahaan.
Net Profit Margin = Earnings Available for Common Stockholders ÷ Sales × 100%
Total Asset Turnover = Sales ÷ Total Assets
ROA = Net Profit Margin × Total Asset Turnover
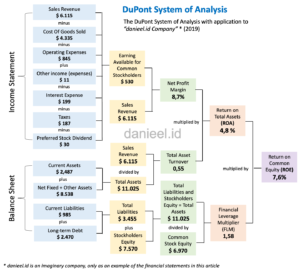
Mengikuti diagram, net profit margin = $530 ÷ $6.115 × 100% ≈ 8,7%. Total asset turnover = $6.115 ÷ $11.025 ≈ 0,55 kali. Maka ROA = 8,7% × 0,55 ≈ 4,8%. Kalau dihitung langsung, $530 ÷ $11.025 × 100% juga menghasilkan sekitar 4,8%. Cocok, kan?
Supaya angkanya lebih “membumi”: margin 8,7% berarti dari setiap $100 penjualan, sekitar $8,7 tersisa sebagai laba untuk pemegang saham biasa. Perputaran 0,55 kali berarti setiap $1 aset menghasilkan sekitar 55 sen penjualan dalam setahun. Jadi, ROA 4,8% adalah gabungan dari “seberapa untung tiap penjualan” dan “seberapa produktif tiap aset”.
Lho, kalau ujungnya sama dengan rumus langsung, buat apa dipecah? Coba lihat rumus lengkapnya:
ROA = (Laba untuk Pemegang Saham Biasa ÷ Penjualan) × (Penjualan ÷ Total Aset) × 100%
= Laba untuk Pemegang Saham Biasa ÷ Total Aset × 100%
Penjualan pada pembilang dan penyebut memang saling menghapus, tetapi pemisahan itu menunjukkan sumber perubahan ROA: apakah perusahaan kehilangan margin, atau asetnya belum menghasilkan penjualan yang cukup.
Meningkatkan net profit margin
Net profit margin dapat diperbaiki melalui harga jual, bauran produk, dan pengendalian biaya. Pada diagram, penjualan $6.115 dikurangi COGS $4.335 dan biaya operasi $845, ditambah pendapatan lain $11, lalu dikurangi bunga $199, pajak $187, dan dividen preferen $30, sehingga tersisa laba untuk pemegang saham biasa $530.
Menaikkan harga tentu harus mempertimbangkan daya beli dan pesaing. Memangkas biaya juga perlu hati-hati. Menunda pemeliharaan mesin atau mengurangi layanan pelanggan memang bisa membuat laba tahun ini terlihat cantik, tetapi tagihannya datang belakangan dalam bentuk produksi yang terganggu dan pelanggan yang pindah ke tempat lain. Jadi, yang dicari adalah biaya yang tidak memberi manfaat sebanding, bukan sekadar biaya yang paling mudah dipotong.
Meningkatkan total asset turnover
Total asset turnover dapat ditingkatkan dengan menambah penjualan dari aset yang sudah ada, mengoptimalkan kapasitas pabrik, melepas aset yang tidak produktif, atau berinvestasi hanya pada aset yang mampu menghasilkan penjualan memadai. Program pemasaran pun perlu dinilai setelah memperhitungkan diskon dan biaya tambahannya.
Perusahaan bermargin tipis, seperti minimarket, biasanya mengandalkan barang yang cepat berputar. Sebaliknya, bisnis yang asetnya besar, seperti pabrik semen atau jalan tol, umumnya membutuhkan margin lebih tinggi. Pola ini bukan aturan mutlak. Bandingkan dengan perusahaan yang model bisnisnya sejenis sebelum menilai suatu angka sebagai baik atau buruk.
Modifikasi DuPont Formula: Dari ROA Menuju ROE
Tahap kedua DuPont Analysis menghubungkan ROA dengan ROE melalui Financial Leverage Multiplier (FLM), yang juga disebut equity multiplier. Dalam contoh ini, FLM dihitung dengan common equity agar sejalan dengan penyebut ROE.
FLM = Total Assets ÷ Common Equity
ROE = ROA × FLM
ROE = Net Profit Margin × Total Asset Turnover × FLM
FLM danieel.id/ Company adalah $11.025 ÷ $6.970 ≈ 1,58 kali. Dengan demikian, ROE = 4,8% × 1,58 ≈ 7,6%. Rumus langsungnya, $530 ÷ $6.970 × 100%, juga menghasilkan sekitar 7,6%. Dalam bahasa sehari-hari, setiap $1 modal pemegang saham biasa “menopang” sekitar $1,58 aset, dan setiap $100 modal itu menghasilkan sekitar $7,6 laba dalam setahun.
ROE = (Laba untuk Pemegang Saham Biasa ÷ Penjualan) × (Penjualan ÷ Total Aset) × (Total Aset ÷ Common Equity) × 100%
= Laba untuk Pemegang Saham Biasa ÷ Common Equity × 100%
Total aset selalu sama dengan total kewajiban ditambah total ekuitas; di diagram, $3.455 + $7.570 = $11.025. Namun, penyebut FLM tetap $6.970, bukan $7.570, karena total ekuitas masih memuat saham preferen $600. Artinya, FLM di sini dipengaruhi oleh dua jenis pendanaan di luar modal pemegang saham biasa, yaitu kewajiban dan saham preferen, dan keduanya perlu dibedakan saat membaca hasilnya.
Contoh sederhana pengaruh kewajiban terhadap ROE
Porsi kewajiban yang lebih besar akan membuat FLM lebih tinggi, dan pada ROA yang sama, ROE ikut terdongkrak. Masih bingung? Coba kita pakai dua perusahaan sederhana tanpa saham preferen. Perusahaan A memiliki aset $10, ekuitas $8, dan kewajiban $2, sehingga FLM-nya 10 ÷ 8 = 1,25 kali. Perusahaan B memiliki aset yang sama, $10, tetapi ekuitasnya $6 dan kewajibannya $4, sehingga FLM-nya 10 ÷ 6 ≈ 1,67 kali.
Katakanlah ROA keduanya sama-sama 5%. ROE perusahaan A menjadi 5% × 1,25 ≈ 6,3%, sedangkan ROE perusahaan B menjadi 5% × 1,67 ≈ 8,3%. Sekilas B tampak lebih hebat, padahal kemampuan asetnya menghasilkan laba sama persis dengan A.
Leverage tinggi juga membawa risiko
FLM yang tinggi memperbesar ROE, tetapi juga memperbesar beban bunga dan kewajiban pembayaran. Agar adil, contoh di atas mengandaikan ROA tetap 5%, padahal kenyataannya ROA tidak otomatis bertahan ketika struktur pendanaan berubah. Bunga pinjaman ikut mengurangi laba, dan investasi yang dibiayai utang bisa saja gagal menghasilkan laba yang cukup, sehingga ROE malah turun (kembali ke toko bangunan tadi: stok menumpuk, cicilan ke distributor jalan terus).
Karena itu, hasil DuPont Analysis sebaiknya dibaca bersama DER (debt to equity ratio), interest coverage, fixed payment coverage, dan arus kas. Rata-rata industri memang memberi konteks, tetapi berada di bawah rata-rata belum menjamin perusahaan aman menambah utang. Jadwal jatuh tempo, stabilitas penerimaan, dan kebutuhan investasi ikut menentukan. Bila ingin melangkah lebih jauh, biaya dari tiap sumber dana bisa ditelusuri lewat perhitungan WACC.
Membaca Hasil DuPont Analysis Secara Utuh
Hasil DuPont Analysis danieel.id/ Company tahun 2019 dapat diringkas dalam tiga komponen yang saling dikalikan hingga menghasilkan ROE 7,6%. Tabel berikut merangkum seluruh hitungan di atas beserta maknanya.
| Komponen | Hasil 2019 | Makna sederhana |
|---|---|---|
| Net profit margin ($530 ÷ $6.115) | 8,7% | Laba $8,7 dari tiap $100 penjualan |
| Total asset turnover ($6.115 ÷ $11.025) | 0,55 kali | Penjualan 55 sen dari tiap $1 aset |
| ROA (margin × turnover) | 4,8% | Laba $4,8 dari tiap $100 aset |
| FLM ($11.025 ÷ $6.970) | 1,58 kali | Tiap $1 modal biasa menopang $1,58 aset |
| ROE (ROA × FLM) | 7,6% | Laba $7,6 dari tiap $100 modal biasa |
Dari tabel itu, langkah lanjutannya jelas. Jika margin turun, telusuri harga dan biaya. Jika perputaran melambat, periksa produktivitas aset. Jika pengganda meningkat, lihat struktur pendanaan dan beban pembayarannya.
Satu hal teknis perlu dicatat: sebagian buku, termasuk OpenStax dalam bab Profitability Ratios and the DuPont Method, juga membahas pemakaian saldo rata-rata aset dan ekuitas (saldo awal ditambah saldo akhir tahun, dibagi dua). Contoh di sini memakai saldo akhir 2019 sesuai kerangka Gitman dan Zutter dalam buku Principles of Managerial Finance (edisi ke-13) agar tetap sederhana. Yang penting, pakai cara yang sama saat membandingkan.
Yang Sering Ditanyakan tentang DuPont Analysis
Apa itu DuPont Analysis secara sederhana?
DuPont Analysis adalah cara memecah ROE menjadi tiga komponen: margin laba, perputaran aset, dan pengganda ekuitas. Dengan pemecahan ini, kita bisa melihat apakah ROE perusahaan kuat karena untung dari penjualan, efisien memakai aset, atau terutama karena memakai banyak pendanaan dari luar modal pemegang saham biasa.
Apa bedanya ROA dan ROE?
ROA membandingkan laba dengan seluruh aset perusahaan, sedangkan ROE membandingkan laba dengan modal pemegang saham biasa. Selisih keduanya dijelaskan oleh financial leverage multiplier; pada danieel.id/ Company, ROA 4,8% menjadi ROE 7,6% karena FLM-nya 1,58 kali.
Apakah ROE tinggi selalu berarti perusahaan bagus?
ROE tinggi belum tentu berarti perusahaan bagus, karena angka itu bisa terdongkrak oleh utang yang besar. Dua perusahaan dengan ROA sama dapat memiliki ROE berbeda hanya karena struktur pendanaannya berbeda, jadi periksa juga DER, kemampuan membayar bunga, dan arus kasnya.
Mengapa ROE memakai common equity, bukan total ekuitas?
ROE memakai common equity karena pembilangnya adalah laba yang tersedia bagi pemegang saham biasa, setelah dividen saham preferen. Supaya pembilang dan penyebut “berbicara” tentang pihak yang sama, porsi saham preferen dikeluarkan dari total ekuitas; pada contoh ini, $7.570 − $600 = $6.970.
Jadi, Dari Mana ROE 7,6% Itu Berasal?
Intinya, ROE danieel.id/ Company sebesar 7,6% terbentuk dari margin laba 8,7%, perputaran aset 0,55 kali, dan pengganda ekuitas 1,58 kali. Margin dan perputaran aset menghasilkan ROA 4,8%; pendanaan dari kewajiban dan saham preferen kemudian “melipatgandakannya” menjadi ROE.
Kembali ke dua toko bangunan di awal tulisan: ROE yang sama bisa menyimpan cerita yang sangat berbeda. Seperti rapor anak, nilai rata-rata baru berguna setelah kita tahu nilai per mata pelajarannya, dan DuPont Analysis memberi kita “lembar nilai” itu. Langkah pertamanya sederhana: ambil laporan keuangan satu perusahaan yang Anda kenal, hitung tiga komponennya, lalu bandingkan dengan tahun sebelumnya.
Hasilnya mungkin tidak langsung menjawab semua hal, tetapi setidaknya kita tahu pertanyaan apa yang harus diajukan berikutnya. Dan dalam analisis keuangan, pertanyaan yang tepat sering kali lebih berharga daripada angka yang terlihat bagus.
Kalau Anda mencoba membedah ROE perusahaan yang sahamnya Anda pegang atau perusahaan tempat Anda bekerja, komponen mana yang paling sering menjadi “penolong” nilainya: margin, perputaran aset, atau utang? Saya penasaran dengan jawaban Anda di kolom komentar.
Catatan: tulisan ini bersifat edukasi umum tentang analisis laporan keuangan dan bukan rekomendasi investasi.
Selamat mencoba menghitung sendiri.
This post is also available in: