
Ketika perusahaan membangun pabrik atau mengembangkan bisnis, pertanyaannya bukan hanya berapa dana yang diperlukan. Kita juga perlu tahu berapa biaya dana tersebut. Memahami perhitungan WACC membantu kita menilai apakah pengembalian suatu investasi sepadan dengan risiko dan biaya modalnya.
Weighted Average Cost of Capital (WACC) adalah rata-rata tertimbang tingkat pengembalian yang disyaratkan penyedia modal. Sumbernya dapat berupa utang, saham preferen, dan ekuitas biasa. “Biaya” di sini tidak selalu berupa pengeluaran kas: pemegang saham tetap mengharapkan imbal hasil meskipun perusahaan tidak membayar dividen.
Disclaimer: Perusahaan X dan Y beserta seluruh angka contoh adalah dummy untuk edukasi. Pemilihan contoh tidak berarti saran membeli, menjual, atau menahan instrumen investasi, maupun penilaian positif atau negatif terhadap perusahaan tertentu. Angka latihan bukan data pasar terkini. Untuk keputusan nyata, periksa data aktual dan pertimbangkan keadaan serta risiko masing-masing.
Rumus dan dasar perhitungan WACC
Misalnya Perusahaan Y memiliki bobot utang 40% dan ekuitas 60%. Jika biaya utang setelah pajak 7% dan biaya ekuitas 12%, WACC-nya adalah (40% × 7%) + (60% × 12%) = 10%. Penegasan “setelah pajak” penting agar penghematan pajak tidak dihitung dua kali.
WACC = wd × kd × (1 − T) + wp × kp + we × ke
V = D + P + E; wd = D ÷ V; wp = P ÷ V; we = E ÷ V
D, P, dan E adalah nilai pasar utang berbunga, saham preferen, dan ekuitas biasa. Masing-masing k adalah biaya sumber modal; kd sebelum pajak, sementara T adalah tarif pajak marginal yang relevan. Total bobot harus 100%. Tanpa saham preferen, P dan bobotnya nol.
Untuk valuasi, gunakan bobot nilai pasar atau target struktur modal yang beralasan, bukan langsung menyalin proporsi neraca. Nilai pasar ekuitas biasa adalah harga saham dikalikan jumlah saham beredar. Utang mencakup pembiayaan berbunga yang relevan, termasuk bagian lancarnya; jangan memasukkan seluruh liabilitas operasi. Laba ditahan sudah termasuk ekuitas biasa sehingga tidak boleh diberi bobot tambahan tersendiri.
Nilai buku utang bisa menjadi pendekatan jika nilai pasarnya sulit diperoleh, tetapi jelaskan alasannya. Saat melakukan perhitungan WACC, samakan tanggal, mata uang, dan basis tahunan semua input. Pembahasan rasio keuangan perusahaan membantu kita membaca leverage dan kemampuan menutup bunga sebelum menentukan asumsi pendanaan.
Cost of Debt: Biaya Utang
Dalam perhitungan WACC untuk valuasi, biaya utang mencerminkan tingkat bunga yang disyaratkan pasar saat ini. Kita dapat memakai YTM obligasi yang representatif, tingkat acuan ditambah credit spread, atau estimasi synthetic rating. Bunga pinjaman baru juga bisa memberi petunjuk. Beban bunga historis dibagi saldo utang tidak otomatis menjadi biaya meminjam hari ini.
kd setelah pajak = kd × (1 − T)
Manfaat pajak berlaku jika bunga dapat dikurangkan secara fiskal dan perusahaan mampu menggunakan penghematan tersebut. Dalam seluruh latihan ini, T = 25% merupakan asumsi dummy, bukan pernyataan tarif pajak Indonesia yang berlaku. Utang sering lebih murah daripada ekuitas, tetapi tambahan utang juga bisa meningkatkan risiko gagal bayar dan biaya modal.
YTM pasar dan biaya efektif penerbitan
Perusahaan X memiliki obligasi nominal Rp100 juta per unit analisis, tenor 10 tahun, kupon 9,5% dibayar tahunan, dan harga pasar tepat pada nominal. Tanpa opsi khusus dan dengan jadwal periode penuh, YTM pasarnya 9,5%. Dalam contoh valuasi, biaya utang setelah pajak menjadi 9,5% × 75% = 7,125%.
Harga Obligasi = Σt=1…n [Kupon ÷ (1 + y)t] + Nominal ÷ (1 + y)n
y adalah YTM per periode dan n jumlah periode tersisa. YTM menyamakan harga dengan nilai kini pembayaran yang dijanjikan, bukan menjamin imbal hasil aktual.
Jika penerbit menjual obligasi pada nominal dan membayar biaya emisi 3%, dana bersihnya Rp97 juta. Tingkat biaya efektif penerbitan dihitung dengan mengganti harga dalam persamaan dengan dana bersih. Excel memakai =RATE(10,-9500000,97000000,-100000000), menghasilkan 9,987984% per tahun. Pemisah argumen dapat berupa titik koma sesuai pengaturan Excel.
Angka tersebut berbeda dari YTM pasar 9,5% karena memasukkan biaya emisi. Untuk analisis penerbitan, pendekatan sederhana setelah pajaknya 9,987984% × 75% = 7,490988%; perlakuan fiskal biaya emisi tetap perlu ditelaah. Biaya penerbitan sekali bayar juga dapat dimasukkan secara terpisah ke arus kas awal proyek. Jangan memasukkannya ke arus kas sekaligus menaikkan tingkat diskonto karena akan menghitung biaya dua kali.
Jika kupon semesteran, sesuaikan jumlah periode serta pembayaran per periode, lalu bedakan tingkat tahunan nominal dan efektif. Untuk pilihan metode lebih lengkap, baca cara menghitung cost of debt.
Cost of Preferred Stock: Biaya Saham Preferen
Saham preferen umumnya memiliki prioritas dividen dan likuidasi dibanding saham biasa, sesuai ketentuan instrumennya. Pembayarannya disebut dividen, bukan bunga. Hak suara dan sifat kumulatifnya perlu diperiksa; tidak semua saham preferen identik.
Untuk saham preferen perpetual dengan dividen tetap, rumus biaya berdasarkan harga pasar adalah:
kp = Dp ÷ Pp
Dp adalah dividen tahunan per saham dan Pp harga pasar. Perusahaan X membayar dividen tetap Rp300, dengan harga pasar Rp3.000. Biayanya 10%. Tidak ada pengali (1 − T) seperti utang dalam contoh ini.
Untuk penerbitan baru dengan biaya emisi Rp60 per saham, dana bersih menjadi Rp2.940. Biaya berdasarkan dana bersih adalah Rp300 ÷ Rp2.940 = 10,204082%. Angka ini mengukur skenario penerbitan, bukan dividend yield berdasarkan harga pasar. Instrumen yang dapat ditebus atau dikonversi membutuhkan model arus kas yang sesuai.
Cost of Common Stock Equity: Biaya Ekuitas Biasa
Biaya ekuitas adalah pengembalian yang disyaratkan pemegang saham atas risiko investasinya. Dua pendekatan yang umum adalah model pertumbuhan dividen dan CAPM. Saya memakai keduanya agar kita memahami asal angka, bukan menganggap hasil satu rumus sebagai kepastian.
Gordon Growth Model dan CAGR dividen
P0 = D1 ÷ (ke − g)
ke = D1 ÷ P0 + g
P0 adalah harga saham sekarang, D1 dividen tahun berikutnya, dan g pertumbuhan dividen berkelanjutan. Model mensyaratkan ke > g dan cocok untuk pola dividen yang cukup stabil.
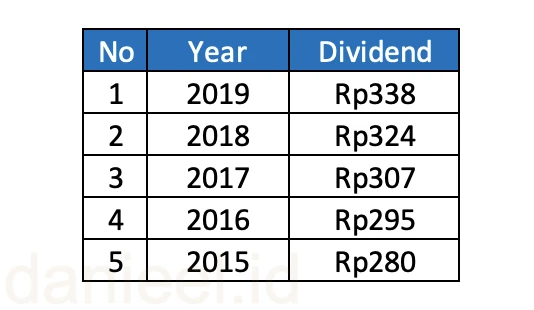
CAGR = (Dividen Akhir ÷ Dividen Awal)1/n − 1
Lima observasi tahunan 2015–2019 memiliki empat interval. Maka CAGR = (338 ÷ 280)1/4 − 1 = 4,818917%. CAGR historis hanya petunjuk; pertumbuhan masa depan perlu dinilai bersama laba, payout ratio, dan kemampuan reinvestasi.
Dengan asumsi g tersebut, harga Rp4.125, dan perkiraan D1 Rp355, biaya ekuitas menjadi 355 ÷ 4.125 + 4,818917% = 13,424977%. D1 dibulatkan sebagai perkiraan latihan; tidak harus persis sama dengan Rp338 × (1 + g).
Capital Asset Pricing Model
ke = Rf + β × ERP
ERP = E(Rm) − Rf
Untuk alternatif dummy, Rf 6%, beta 1,2, dan premi risiko ekuitas 6% menghasilkan biaya ekuitas 13,2%. Beta mengukur sensitivitas terhadap risiko pasar, bukan seluruh risiko perusahaan. ERP adalah estimasi premi yang diharapkan; return indeks historis bukan jaminan return mendatang.
Gunakan acuan mata uang yang sama dengan arus kas. Yield obligasi pemerintah lokal merupakan acuan praktis, tetapi tidak otomatis bebas risiko gagal bayar; hindari menghitung premi negara dua kali. Pembahasan cost of equity dengan CAPM menjelaskan komponennya lebih rinci. Hasil CAPM dan Gordon tidak harus sama dan tidak perlu dirata-ratakan tanpa alasan.
Cost of Retained Earnings: Biaya Laba Ditahan
Laba ditahan bukan modal gratis. Pemegang saham melepas kesempatan menerima dana dan menginvestasikannya di tempat lain dengan risiko sebanding. Karena itu, biaya laba ditahan menggunakan biaya ekuitas biasa yang relevan.
kr = ke
Dalam latihan Perusahaan X, biayanya 13,424977%. Dalam perhitungan WACC, laba ditahan merupakan bagian ekuitas, sehingga jangan menjumlahkan bobot saham biasa dan laba ditahan sebagai dua nilai pasar yang terpisah. Keputusan menahan laba juga perlu didukung peluang investasi yang memberikan nilai tambah.
Cost of New Issue of Common Stock
Untuk penerbitan saham baru, kita dapat menghitung biaya berdasarkan dana bersih dengan penyesuaian model dividen:
Ne = P0 − u − f; knew = D1 ÷ Ne + g
u adalah selisih harga pasar dengan harga penerbitan, sedangkan f biaya emisi per saham. Jika harga pasar Rp4.125, harga penerbitan Rp4.000, dan biaya emisi Rp100, dana bersihnya Rp3.900. Biaya berdasarkan dana bersih menjadi 355 ÷ 3.900 + 4,818917% = 13,921481%.
Dalam asumsi yang sama, angka ini lebih tinggi karena dana bersih lebih kecil. Namun, jangan menyimpulkan saham baru selalu menjadi sumber pendanaan termahal dalam setiap perusahaan. Untuk valuasi usaha berjalan, biaya emisi sekali bayar perlu diperlakukan secara konsisten dan tidak otomatis dimasukkan sebagai kenaikan permanen biaya ekuitas.
Contoh perhitungan WACC Perusahaan X
Kita pilih biaya ekuitas dari Gordon dan bobot nilai pasar dummy: utang 50%, saham preferen 10%, ekuitas biasa 40%. Pada perhitungan WACC ini, gunakan biaya pasar, tanpa biaya emisi, agar basisnya konsisten.
| Sumber | Bobot | Biaya | Kontribusi |
|---|---|---|---|
| Utang setelah pajak | 50% | 7,125000% | 3,562500% |
| Saham preferen | 10% | 10,000000% | 1,000000% |
| Ekuitas biasa | 40% | 13,424977% | 5,369991% |
| Total | 100% | WACC | 9,932491% |
WACC = (50% × 7,125%) + (10% × 10%) + (40% × 13,424977%) ≈ 9,93%
Simpan presisi angka selama perhitungan WACC dan bulatkan hasil akhir. Dengan pilihan CAPM 13,2%, hasilnya 9,8425%. Perbedaan ini memperlihatkan pengaruh asumsi biaya ekuitas; pilih metode berdasarkan karakter perusahaan dan kualitas input.
Menggunakan WACC untuk investasi dan valuasi
WACC dapat menjadi tingkat diskonto arus kas bebas untuk seluruh penyedia modal atau free cash flow to firm (FCFF). Arus kas untuk pemegang saham atau FCFE menggunakan biaya ekuitas. Mencampurkan keduanya dapat menghasilkan valuasi yang menyesatkan.
NPV Proyek = −Investasi Awal + Σt=1…n [FCFFt ÷ (1 + WACC)t]
Untuk proyek dengan risiko sebanding, mata uang dan basis arus kas konsisten, serta pola arus kas konvensional, IRR di atas biaya modal mendukung penerimaan proyek. Namun, NPV lebih andal ketika IRR berganda atau proyek saling eksklusif. Proyek yang lebih berisiko membutuhkan tingkat diskonto sesuai risikonya.
Dalam valuasi perusahaan, nilai kini FCFF menghasilkan nilai operasi. Sesuaikan dengan aset nonoperasional dan klaim utang serta preferen sebelum membaginya dengan saham biasa beredar. Nilai tersebut baru dapat dibandingkan dengan harga saham. Uji sensitivitas terhadap WACC dan pertumbuhan terminal, terutama bila keduanya berdekatan.
Memeriksa data aktual
Untuk penerapan nyata, ambil laporan auditan dan catatan utang melalui laporan keuangan dan tahunan BEI atau situs resmi emiten. Cocokkan harga serta yield obligasi di PHEI, dan periksa rating yang berlaku di PEFINDO. Baca prospektus untuk jadwal kupon, opsi, serta hak saham preferen.
Catat tanggal pengambilan data, sumber, mata uang, jumlah saham, dasar tarif pajak, dan alasan memilih beta serta premi risiko. Laporan konsolidasian dan entitas induk tidak boleh dicampur sembarangan. Nilai WACC dapat berubah bersama kondisi pendanaan dan risiko bisnis.
Kesimpulan
Perhitungan WACC menghubungkan biaya utang, saham preferen, dan ekuitas dengan bobot pendanaannya. Kuncinya bukan sekadar menjumlahkan persentase, tetapi memastikan input dan arus kas berada pada basis yang sama. Mulailah dari contoh sederhana, periksa asumsi, lalu gunakan beberapa skenario sebelum menarik kesimpulan investasi.
Source
- Lawrence J. Gitman & Chad J. Zutter, Principles of Managerial Finance, edisi ke-13.
- Aswath Damodaran, Estimating Inputs for Valuation: biaya modal, CAPM, dan model pertumbuhan dividen.
- Aswath Damodaran, Valuation: kesesuaian arus kas dan tingkat diskonto.
This post is also available in: