
Ketika melihat ROA dan ROE perusahaan, kita mungkin langsung bertanya: angkanya bagus atau tidak? Saya lebih suka melanjutkan dengan pertanyaan lain: dari mana hasil itu berasal? DuPont Analysis membantu kita menjawabnya dengan menghubungkan laba, penjualan, aset, dan modal pemegang saham.
Ini adalah tulisan ketiga dalam rangkaian pembahasan laporan keuangan perusahaan. Dua tulisan sebelumnya membahas empat jenis laporan keuangan perusahaan dan rasio keuangan untuk menilai kinerja perusahaan. Kita tetap menggunakan perusahaan imajiner “danieel.id/ Company” sebagai contoh agar hubungan antar angka lebih mudah diikuti.
Dengan DuPont Analysis, rasio profitabilitas dapat ditelusuri sampai ke komponen penyusunnya. ROE yang tinggi bisa berasal dari margin yang baik, penggunaan aset yang efisien, atau pengganda ekuitas yang besar. Masing-masing membawa implikasi berbeda bagi perusahaan.
Memahami DuPont Analysis sebelum menghitung rasio
ROA atau Return on Assets mengukur pengembalian terhadap aset. ROE atau Return on Equity mengukur pengembalian terhadap modal pemegang saham. Dalam contoh ini, definisi keduanya mengikuti artikel rasio sebelumnya: pembilang yang digunakan adalah earnings available for common stockholders, yaitu laba yang tersedia bagi pemegang saham biasa setelah dividen saham preferen.
ROA = Earnings Available for Common Stockholders ÷ Total Assets × 100%
ROE = Earnings Available for Common Stockholders ÷ Common Equity × 100%
Common equity mencakup modal saham biasa, tambahan modal disetor, dan laba ditahan. Jadi, penyebut ROE bukan hanya nilai nominal saham biasa. Di perusahaan yang memiliki saham preferen, common equity juga berbeda dari total ekuitas pemegang saham.
Laporan keuangan perusahaan imajiner danieel.id/
Berikut laporan laba rugi dan neraca asli yang menjadi dasar perhitungan. Semua nominal dalam laporan menggunakan satuan ribuan dolar ($000).
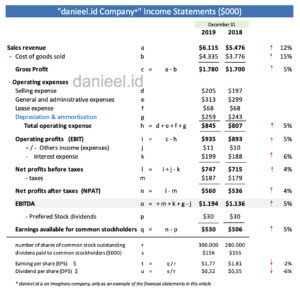
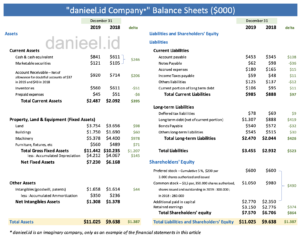
Angka 2019 yang kita perlukan adalah penjualan $6.115, laba untuk pemegang saham biasa $530, total aset $11.025, total kewajiban $3.455, dan total ekuitas $7.570. Saham preferen sebesar $600 dikeluarkan dari total ekuitas, sehingga common equity adalah $7.570 − $600 = $6.970.
DuPont Formula: hubungan margin dan perputaran aset
DuPont Analysis memecah ROA menjadi dua komponen: net profit margin dan total asset turnover. Margin menunjukkan bagian penjualan yang tersedia sebagai laba bagi pemegang saham biasa. Perputaran aset menunjukkan seberapa besar penjualan yang dihasilkan oleh aset perusahaan.
Net Profit Margin = Earnings Available for Common Stockholders ÷ Sales × 100%
Total Asset Turnover = Sales ÷ Total Assets
ROA = Net Profit Margin × Total Asset Turnover
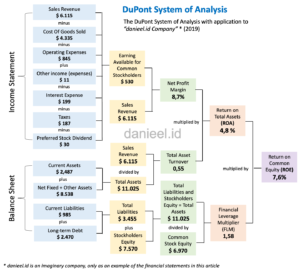
Perhitungannya mengikuti diagram: net profit margin = $530 ÷ $6.115 × 100% ≈ 8,7%. Total asset turnover = $6.115 ÷ $11.025 ≈ 0,55 kali. Maka ROA = 8,7% × 0,55 ≈ 4,8%. Dengan formula langsung, $530 ÷ $11.025 × 100% juga menghasilkan sekitar 4,8%.
Hubungan itu dapat ditulis lengkap sebagai berikut:
ROA = (Laba untuk Pemegang Saham Biasa ÷ Penjualan) × (Penjualan ÷ Total Aset) × 100%
= Laba untuk Pemegang Saham Biasa ÷ Total Aset × 100%
Penjualan pada pembilang dan penyebut saling menghapus. Namun, pemisahan tersebut bermanfaat karena menunjukkan sumber perubahan ROA. Kita dapat menilai apakah perusahaan kehilangan margin atau belum menghasilkan penjualan yang cukup dari asetnya.
Meningkatkan net profit margin
Margin dapat diperbaiki melalui harga jual, bauran produk, dan pengendalian biaya. Pada diagram, penjualan dikurangi COGS $4.335 dan biaya operasi $845, ditambah pendapatan lain $11, lalu dikurangi bunga $199, pajak $187, dan dividen preferen $30. Hasil tampilan adalah laba untuk pemegang saham biasa $530.
Menaikkan harga tentu perlu mempertimbangkan daya beli dan kompetisi. Mengurangi biaya juga perlu dipilih dengan hati-hati. Pemotongan pemeliharaan mesin atau pelayanan pelanggan bisa memperbaiki laba sesaat, tetapi mengganggu produksi dan penjualan berikutnya. Kita perlu mencari biaya yang tidak memberi manfaat sebanding.
Meningkatkan total asset turnover
Perputaran aset dapat ditingkatkan dengan menambah penjualan dari aset yang tersedia, mengoptimalkan kapasitas pabrik, mengurangi aset tidak produktif, atau menambah investasi yang mampu menghasilkan penjualan memadai. Program pemasaran perlu dinilai setelah memperhitungkan diskon dan biaya tambahannya.
Perusahaan bermargin tipis sering mengandalkan perputaran yang cepat. Sebaliknya, bisnis dengan aset besar mungkin membutuhkan margin lebih tinggi. Pola ini bukan aturan mutlak. Bandingkan dengan model bisnis yang sejenis dan telusuri kondisi operasinya sebelum menilai suatu angka sebagai baik atau buruk.
Modifikasi DuPont Formula: dari ROA menuju ROE
Tahap berikutnya menghubungkan ROA dengan ROE melalui Financial Leverage Multiplier (FLM), yang juga disebut equity multiplier. Dalam DuPont Analysis pada contoh ini, pengganda dihitung menggunakan common equity agar sesuai dengan penyebut ROE.
FLM = Total Assets ÷ Common Equity
ROE = ROA × FLM
ROE = Net Profit Margin × Total Asset Turnover × FLM
FLM perusahaan adalah $11.025 ÷ $6.970 ≈ 1,58 kali. Dengan demikian, ROE = 4,8% × 1,58 ≈ 7,6%. Rumus langsungnya adalah $530 ÷ $6.970 × 100% ≈ 7,6%.
ROE = (Laba untuk Pemegang Saham Biasa ÷ Penjualan) × (Penjualan ÷ Total Aset) × (Total Aset ÷ Common Equity) × 100%
= Laba untuk Pemegang Saham Biasa ÷ Common Equity × 100%
Total aset mengikuti persamaan total kewajiban + total ekuitas. Dalam diagram, $3.455 + $7.570 = $11.025. Untuk menghitung FLM, penyebut tetap $6.970 karena total ekuitas tersebut mencakup saham preferen $600. Maka FLM di sini dipengaruhi oleh kewajiban dan pendanaan preferen relatif terhadap ekuitas biasa; keduanya perlu dibedakan.
Contoh sederhana pengaruh kewajiban
Supaya lebih mudah, kita gunakan kembali dua perusahaan tanpa saham preferen. Perusahaan A memiliki aset $10, ekuitas $8, dan kewajiban $2. FLM-nya 10 ÷ 8 = 1,25 kali. Perusahaan B memiliki aset yang sama, $10, tetapi ekuitas $6 dan kewajiban $4. FLM-nya 10 ÷ 6 ≈ 1,67 kali.
Pada aset yang sama, porsi kewajiban lebih besar membuat pengganda ekuitas lebih tinggi. FLM merupakan rasio tanpa satuan mata uang, sehingga hasilnya ditulis dalam “kali”, bukan dolar. Jika ROA kedua perusahaan sama, perusahaan B akan memiliki ROE lebih tinggi secara matematis.
Namun, menambah pinjaman juga menambah bunga dan kewajiban pembayaran. ROA tidak otomatis bertahan ketika struktur pendanaan berubah. Investasi yang dibiayai utang dapat gagal menghasilkan laba yang cukup, sehingga ROE justru menurun. Pengganda yang tinggi perlu dibaca bersama risiko dan kemampuan membayar.
Untuk menilai ruang pendanaan, periksa DER, interest coverage, fixed payment coverage, dan arus kas. Rata-rata industri memberi konteks, tetapi berada di bawah rata-rata belum menjamin perusahaan mampu menambah utang. Jadwal jatuh tempo, stabilitas penerimaan, dan kebutuhan investasi juga menentukan.
Kesimpulan
DuPont Analysis menunjukkan bahwa ROE dibentuk oleh margin laba, perputaran aset, dan pengganda ekuitas. Pada perusahaan imajiner danieel.id/ tahun 2019, margin 8,7% dan perputaran aset 0,55 kali menghasilkan ROA 4,8%. Setelah dikalikan FLM 1,58 kali, ROE menjadi 7,6%.
Manfaat DuPont Analysis adalah membantu kita menentukan bagian yang perlu diperiksa lebih dalam. Jika margin turun, telusuri harga dan biaya. Jika perputaran lambat, periksa produktivitas aset. Jika pengganda meningkat, lihat struktur pendanaan dan beban pembayarannya. Hubungkan hasil analisis dengan laporan keuangan secara utuh sebelum mengambil keputusan.
Demikian, semoga bermanfaat. Jika ada pertanyaan, masukan, atau saran, silakan sampaikan di kolom komentar.
Source
Lawrence J. Gitman & Chad J. Zutter, Principles of Managerial Finance, 13th Edition.
Referensi tambahan: OpenStax, Profitability Ratios and the DuPont Method, untuk hubungan margin, perputaran aset, pengganda ekuitas, serta penggunaan saldo rata-rata.
This post is also available in: