

Memahami perubahan modal pemilik dari laba, dividen, dan penerbitan saham
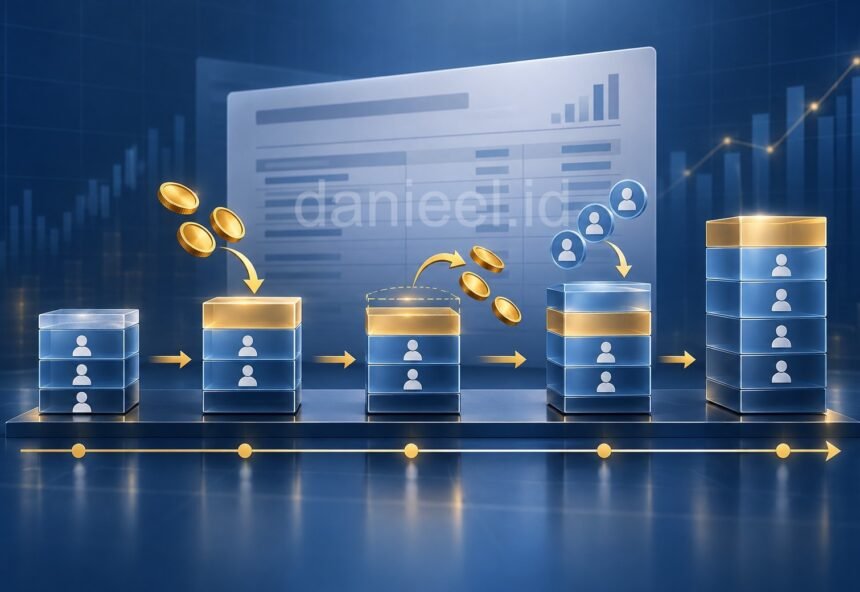
Laporan perubahan ekuitas menunjukkan rekonsiliasi perubahan modal pemilik dari awal sampai akhir periode pelaporan. Perubahannya dapat berasal dari laba atau rugi, pembayaran dividen, penerbitan saham baru, pembelian kembali saham, dan transaksi ekuitas lainnya.
Laporan ini menjadi jembatan antara laporan laba rugi dan neraca. Laba bersih dari laporan laba rugi menambah retained earnings. Pembayaran dividen menguranginya. Saldo akhir seluruh komponen ekuitas kemudian muncul pada neraca.
Contoh perubahan ekuitas
| Komponen ($000) | Preferred stock | Common stock | Additional paid-in capital | Retained earnings | Total |
|---|---|---|---|---|---|
| Saldo 1 Januari 2019 | 600 | 980 | 2.350 | 2.776 | 6.706 |
| Net income | – | – | – | 560,25 | 560,25 |
| Dividen preferred stock | – | – | – | (30) | (30) |
| Dividen common stock | – | – | – | (156) | (156) |
| Common stock issued | – | 70 | 420 | – | 490 |
| Saldo 31 Desember 2019 | 600 | 1.050 | 2.770 | 3.150,25 | 7.570,25 |
Contoh Laporan Perubahan Ekuitas danieel.id (Imaginary Company). Seluruh angka dalam ribu USD.
Membaca setiap sumber perubahan
Net income
Perusahaan menghasilkan net profit after tax sebesar $560,25 ribu. Laba ini menambah retained earnings. Perhatikan bahwa penambahan laba tidak berarti seluruhnya menjadi kas, karena laba disusun dengan accrual basis.
Dividen
Perusahaan membayar dividen preferred stock $30 ribu dan common stock $156 ribu. Total $186 ribu tersebut mengurangi retained earnings sekaligus mengurangi kas pada laporan arus kas.
Penerbitan saham baru
Common stock bertambah $70 ribu dan additional paid-in capital bertambah $420 ribu, sehingga perusahaan memperoleh tambahan modal $490 ribu.
Common stock dicatat berdasarkan par value. Selisih antara harga penerbitan saham dan par value masuk ke additional paid-in capital. Karena itu, dana yang diterima perusahaan dari penerbitan saham baru tidak selalu sama dengan kenaikan akun common stock saja.
Memahami retained earnings
| Rekonsiliasi retained earnings ($000) | Nilai |
|---|---|
| Saldo awal | 2.776 |
| Tambah: net profit after tax | 560,25 |
| Kurang: total dividen | (186) |
| Saldo akhir | 3.150,25 |
Rumus sederhananya: retained earnings akhir = retained earnings awal + net income – dividends. Dalam contoh ini hasilnya $2.776 + $560,25 – $186 = $3.150,25 ribu.
Penting dipahami bahwa retained earnings bukanlah uang tunai yang disimpan dalam satu rekening khusus. Laba ditahan tersebut dapat sudah digunakan perusahaan untuk membeli persediaan, mesin, bangunan, atau aset lainnya.
Apa yang dapat kita analisis?
- Apakah pertumbuhan ekuitas berasal dari laba operasional atau terutama dari penerbitan saham baru?
- Berapa bagian laba yang dibagikan sebagai dividen dan berapa yang ditahan untuk pertumbuhan?
- Apakah jumlah saham bertambah sehingga berpotensi mengurangi porsi kepemilikan pemegang saham lama?
- Apakah retained earnings konsisten meningkat dari waktu ke waktu?
- Apakah perubahan total ekuitas sama dengan angka yang tersaji pada neraca?
Pada contoh danieel.id/ Company, peningkatan ekuitas berasal dari kombinasi laba yang ditahan dan penerbitan saham baru. Ini berbeda maknanya dengan perusahaan yang pertumbuhan ekuitasnya seluruhnya berasal dari akumulasi laba.
Artikel terkait